
🇻🇳 Vĩ mô VN🟢 Tích cực🔥 Tin nóng
Thấy gì về biến động lãi suất ngân hàng?
Diễn biến[lãi suất ngân hàng](https://cafef.vn/du-lieu/lai-suat-ngan- hang.chn) Hồi tháng 4, có 46 ngân hàng thương mại thống nhất thực hiện chủ trương giảm lãi suất huy động và cho vay. Đến tháng 8, nhiều ngân hàng tiếp tục triển khai các chương trình tín dụng ưu đãi, trong đó có những gói giảm 1-2% cho khách hàng thuộc nhóm ưu tiên. Tại cuộc làm việc với Ngân hàng Nhà nước và hệ thống các tổ chức tín dụng mới đây, Thủ tướng Chính phủ yêu cầu điều hành lãi suất, tỷ giá và tín dụng chủ động, ...
[TIN MỚI](javascript:; "TIN MỚI")
### **Diễn biến[lãi suất ngân hàng](https://cafef.vn/du-lieu/lai-suat-ngan-
hang.chn) **
Hồi tháng 4, có 46 ngân hàng thương mại thống nhất thực hiện chủ trương giảm
lãi suất huy động và cho vay. Đến tháng 8, nhiều ngân hàng tiếp tục triển khai
các chương trình tín dụng ưu đãi, trong đó có những gói giảm 1-2% cho khách
hàng thuộc nhóm ưu tiên.
Tại cuộc làm việc với Ngân hàng Nhà nước và hệ thống các tổ chức tín dụng mới
đây, Thủ tướng Chính phủ yêu cầu điều hành lãi suất, tỷ giá và tín dụng chủ
động, linh hoạt; các tổ chức tín dụng tiết giảm chi phí, ổn định mặt bằng lãi
suất và giảm thực chất lãi suất cho vay.
Tuy nhiên, thị trường tiền tệ đang có những diễn biến mới. Ngày 21/9, lãi suất
cho vay qua đêm trên thị trường liên ngân hàng tăng lên 7%/năm, cao hơn 2,5
điểm phần trăm so với cuối tuần trước. Trước đó, mức lãi suất này từng giảm
xuống khoảng 1,5-1,6%/năm trong tuần đầu tháng 9.
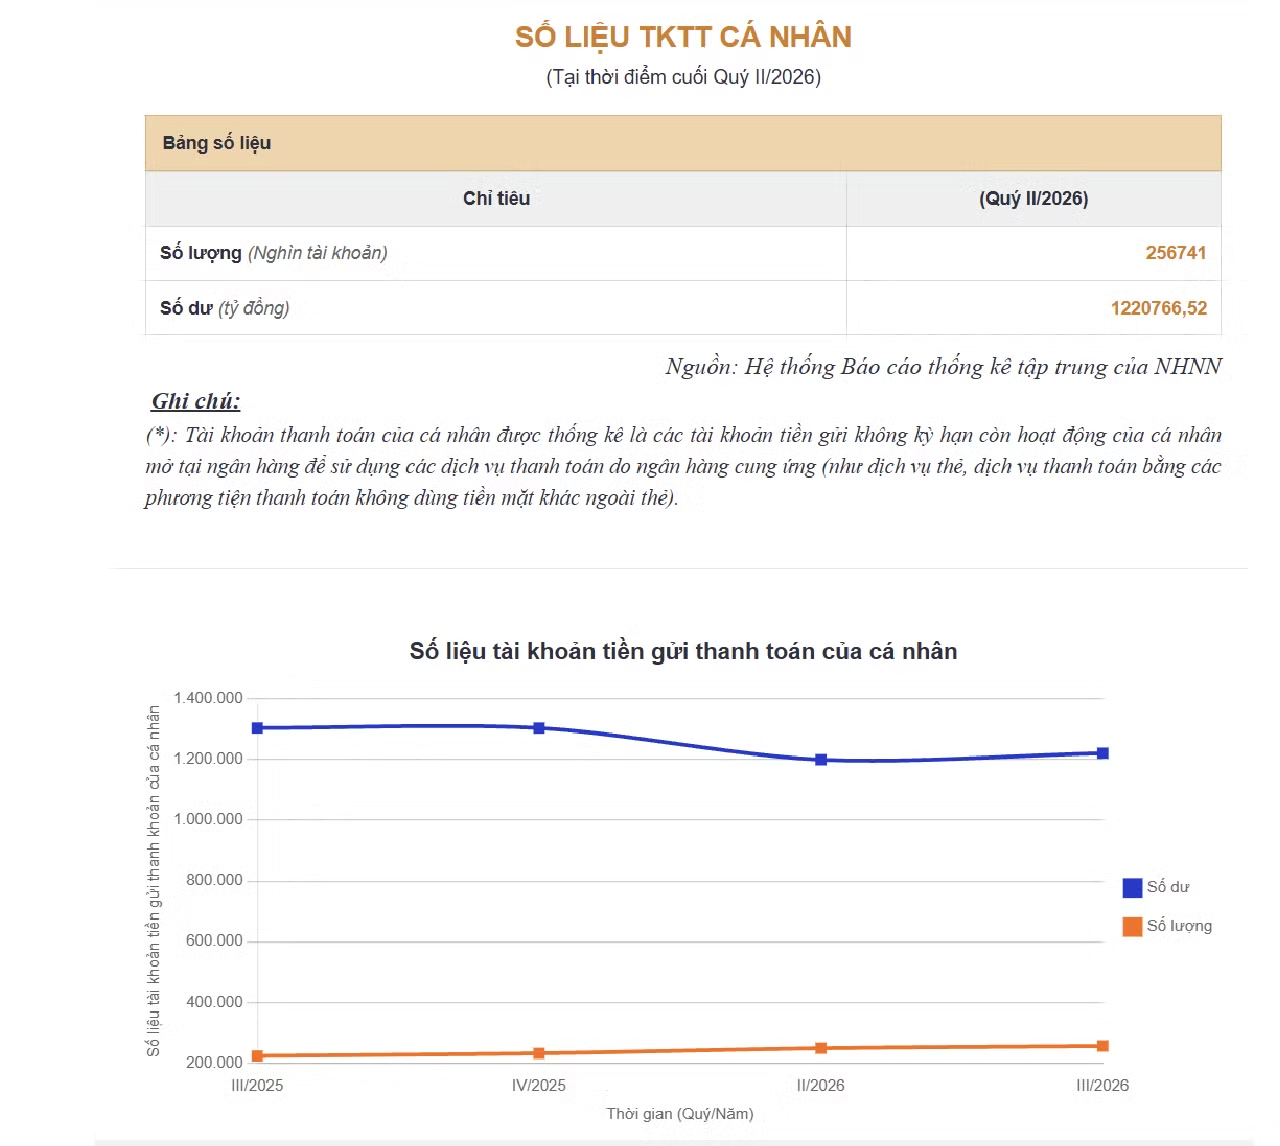
Đến cuối quý II/2026, tiền gửi thanh toán của cá nhân tại các ngân hàng còn
khoảng 1,22 triệu tỷ đồng (ảnh: N.M)
Biến động mạnh của lãi suất qua đêm cho thấy thanh khoản ngắn hạn trong hệ
thống có thể thay đổi nhanh theo nhu cầu vốn của các ngân hàng. Đây không phải
là mức lãi suất mà doanh nghiệp hay người dân trực tiếp trả, nhưng là một chỉ
báo quan trọng về trạng thái vốn ngắn hạn giữa các tổ chức tín dụng.
Ở chiều huy động, mặt bằng lãi suất cũng đang có sự phân hóa mạnh. Theo số
liệu mới nhất của Ngân hàng Nhà nước, cuối quý II năm nay tiền gửi thanh toán
của cá nhân tại các ngân hàng còn khoảng hơn 1,2 triệu tỷ đồng, giảm gần
130.000 tỷ đồng, tương đương khoảng 10% so với cùng kỳ năm trước.
Đây là nguồn vốn có chi phí thấp đối với ngân hàng, bởi tiền gửi không kỳ hạn
thường có lãi suất thấp hơn đáng kể so với tiền gửi có kỳ hạn. Khi nguồn tiền
này suy giảm, các ngân hàng có xu hướng phải tăng huy động kỳ hạn để bù đắp.
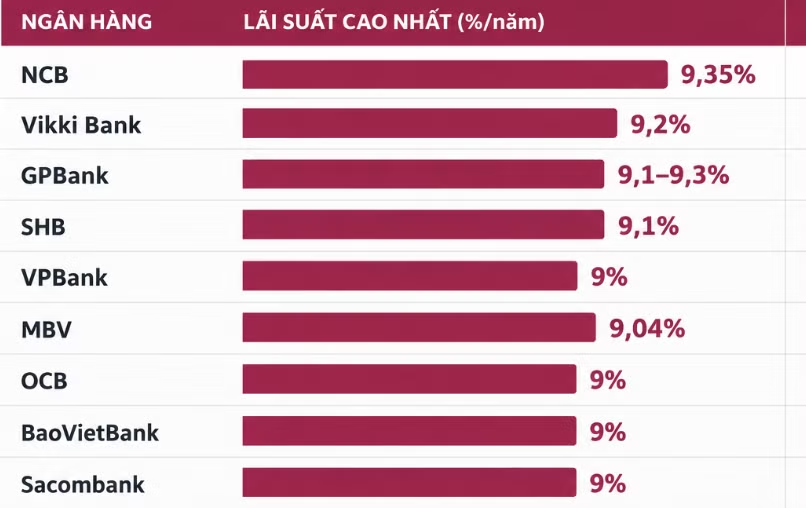
Lãi suất huy động của ngân hàng áp dụng tháng 9/2026 (ảnh: N.M).
Khảo sát thị trường cho thấy một số ngân hàng đang chào lãi suất thực tế trên
9%/năm. NCB có mức 9,35%/năm khi gửi online; GPBank chào 9,1-9,3%; Vikki Bank
9,2%; SHB 9,1%; MBV 9,04%. Một số ngân hàng khác như
[VPBank](https://cafef.vn/du-lieu/hose/vpb-ngan-hang-thuong-mai-co-phan-viet-
nam-thinh-vuong.chn), OCB, BaoVietBank và Sacombank cũng đưa ra mức quanh 9%
trong một số điều kiện nhất định.
Diễn biến này cho thấy cạnh tranh huy động đang diễn ra mạnh hơn, nhất là khi
nhu cầu tín dụng tăng nhanh hơn tốc độ tăng tiền gửi. Tính đến ngày 3/9, tín
dụng toàn hệ thống tăng 9,98% so với đầu năm, trong khi huy động vốn tăng
8,33%, tạo khoảng cách 1,65 điểm phần trăm.
### **Không thể giảm lãi suất bằng '****mệnh lệnh'**
Trao đổi với _PV Tiền Phong_ , PGS, TS. Nguyễn Văn Phương - Trường Đại học
Kinh tế, Đại học Quốc gia Hà Nội - cho rằng lãi suất Việt Nam đồng trên thị
trường hiện không còn ở mức thấp. Lãi suất tiền gửi kỳ hạn 6-12 tháng tại một
số ngân hàng đang ở vùng 8-10%/năm tùy quy mô tiền gửi và điều kiện đi kèm.
Theo ông Phương, áp lực vốn hiện nay không chỉ xuất phát từ thị trường bên
ngoài mà còn đến từ nhu cầu tín dụng, nhu cầu vốn trung và dài hạn và cạnh
tranh huy động ngay trong hệ thống ngân hàng.
Điều này đặt ra một nghịch lý trong điều hành: Mục tiêu là giảm lãi suất để hỗ
trợ tăng trưởng, nhưng muốn duy trì tốc độ tăng trưởng tín dụng cao, ngân hàng
lại phải bảo đảm nguồn vốn đầu vào. Nếu huy động tăng chậm hơn tín dụng, sức
ép lên lãi suất đầu vào sẽ khó tránh khỏi. “Điều cần tránh là coi việc giảm
lãi suất cho vay bằng mệnh lệnh là giải pháp”, ông Phương phân tích.
Theo ông Phương, nếu ngân hàng bị buộc phải cho vay với lãi suất thấp trong
khi chi phí huy động và rủi ro tín dụng tăng, biên lợi nhuận sẽ bị thu hẹp.
Khi đó, ngân hàng có thể phản ứng bằng cách siết điều kiện tín dụng, khiến
doanh nghiệp nhìn thấy lãi suất quảng cáo thấp nhưng thực tế lại khó tiếp cận
vốn hơn. Vì vậy, bài toán hiện nay không chỉ là yêu cầu ngân hàng giảm lãi
suất mà phải xử lý đồng thời vấn đề thanh khoản, nguồn vốn và chất lượng tín
dụng.
Theo chuyên gia, Ngân hàng Nhà nước cần chủ động cung ứng thanh khoản Việt Nam
đồng, sử dụng linh hoạt nghiệp vụ thị trường mở và các công cụ điều tiết ngắn
hạn để hạn chế những cú tăng đột biến của lãi suất liên ngân hàng. Cùng với
đó, tín dụng cần được phân bổ có chọn lọc. Trong môi trường chi phí vốn cao,
dòng tiền nên ưu tiên sản xuất, xuất khẩu, nông nghiệp, công nghiệp hỗ trợ,
chuyển đổi số, hạ tầng thiết yếu và các doanh nghiệp có dòng tiền rõ ràng,
thay vì chạy vào các hoạt động đầu cơ tài sản hoặc những dự án chưa đủ điều
kiện pháp lý.
Với doanh nghiệp, trong bối cảnh lãi suất có thể biến động mạnh từ nay đến
cuối năm, việc xây dựng phương án tài chính theo kịch bản chi phí vốn tăng
1-2% là cần thiết. Doanh nghiệp cũng cần cân đối lại kỳ hạn vay, hạn chế dùng
vốn ngắn hạn cho các khoản đầu tư dài hạn và ưu tiên những khoản vay có lãi
suất cố định hoặc biên độ điều chỉnh rõ ràng.