
🇻🇳 Vĩ mô VN🟢 Tích cực🔥 Tin nóng
Đại 'di cư' cổ phiếu: Đón dòng tiền lớn, qua màng lọc khắt khe
 Việc hội tụ hàng trăm mã cổ phiếu về HoSE không chỉ tạo ra cú hích lớn về thanh khoản mà còn là đợt 'thanh lọc' toàn diện về chất lượng doanh nghiệp trên thị trường - ảnh: BM Theo lộ trình tái cấu trúc thị trường chứng khoán (TTCK) do Bộ Tài chính đề ra, quá trình...
[TIN MỚI](javascript:; "TIN MỚI")
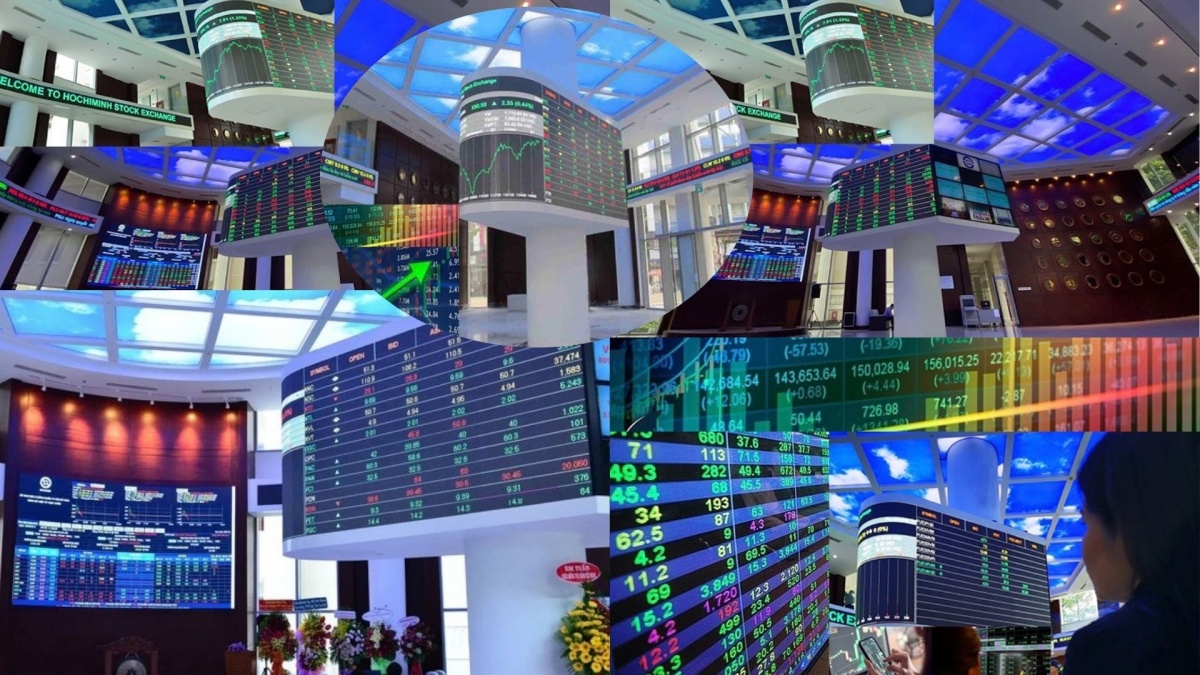
Việc hội tụ hàng trăm mã cổ phiếu về HoSE không chỉ tạo ra cú hích lớn về
thanh khoản mà còn là đợt 'thanh lọc' toàn diện về chất lượng doanh nghiệp
trên thị trường - ảnh: BM
Theo lộ trình tái cấu trúc thị trường chứng khoán (TTCK) do Bộ Tài chính đề
ra, quá trình chuyển giao toàn bộ cổ phiếu niêm yết từ HNX sang HoSE phải hoàn
tất chậm nhất vào ngày 31/12/2026. Với quỹ thời gian chỉ còn khoảng 3 tháng,
các cơ quan quản lý và thành viên thị trường đang gấp rút đẩy nhanh tiến độ để
hơn 300 mã cổ phiếu chính thức giao dịch trên một hệ thống tập trung.
Đánh giá về bản chất của sự kiện này, giới chuyên gia cho rằng đây không đơn
thuần là việc chuyển đổi sàn giao dịch cơ học. Đây là bước ngoặt quan trọng
nhằm phân định rõ chức năng, nhiệm vụ giữa hai Sở Giao dịch, từ đó kiến tạo
một cấu trúc thị trường vốn minh bạch, hiệu quả và chuyên biệt hóa cao độ.
Theo mô hình cấu trúc mới, HoSE sẽ đảm nhận vai trò là trung tâm giao dịch duy
nhất đối với cổ phiếu, chứng chỉ quỹ và chứng quyền có bảo đảm. Bức tranh thị
trường cổ phiếu niêm yết sẽ được quy về một mối, giải quyết triệt để tình
trạng phân tán kéo dài nhiều năm qua.
Ở chiều ngược lại, sau khi chuyển giao mảng cổ phiếu niêm yết, HNX sẽ tập
trung nguồn lực để vận hành và phát triển các cấu phần trọng yếu khác. Trọng
tâm của HNX sẽ là thị trường trái phiếu, chứng khoán phái sinh và thị trường
UPCoM dành cho các doanh nghiệp đại chúng chưa đủ điều kiện niêm yết. Đồng
thời, HNX cũng được giao trọng trách tiên phong triển khai thị trường tín chỉ
carbon, xây dựng sàn giao dịch vốn chuyên biệt cho các doanh nghiệp khởi
nghiệp sáng tạo (start-up) và tiếp tục nghiên cứu, phát triển các sản phẩm tài
chính thế hệ mới.
Việc tập trung toàn bộ cổ phiếu niêm yết về HoSE được kỳ vọng sẽ tạo ra một
thị trường thống nhất, gia tăng quy mô và chiều sâu thanh khoản. Theo phân
tích từ CTCP Chứng khoán TP. Hồ Chí Minh (HSC), khi thị trường được quy về một
đầu mối, phạm vi đầu tư của dòng tiền sẽ được mở rộng tối đa. Điều này tạo
tiền đề thuận lợi cho việc thiết kế các bộ chỉ số (index) mới và phát hành đa
dạng các sản phẩm tài chính.
Nhóm hơn 300 cổ phiếu chuyển từ HNX sang HoSE được đánh giá là đối tượng hưởng
lợi trực tiếp. Dữ liệu từ Công ty Chứng khoán Kafi cho thấy, giá trị giao dịch
bình quân trên HNX hiện tại chỉ bằng khoảng 5% so với quy mô của HoSE. Khi
chuyển sang HoSE, các doanh nghiệp này có nhiều cơ hội thu hút dòng tiền lớn,
qua đó cải thiện đáng kể tính thanh khoản. Mặc dù hoạt động kinh doanh cốt lõi
không thay đổi ngay lập tức, nhưng việc tham gia vào môi trường giao dịch tiêu
chuẩn cao hơn sẽ góp phần nâng cao định giá và khả năng tiếp cận các kênh huy
động vốn.
Dù vậy, cơ hội luôn đi kèm với những thách thức mới mang tên "tiêu chuẩn niêm
yết". Các chuyên gia từ Kafi lưu ý, doanh nghiệp từ HNX khi chuyển sang HoSE
buộc phải rà soát lại và đáp ứng các điều kiện niêm yết chặt chẽ hơn. Vấn đề
đặt ra là đối với những doanh nghiệp quy mô nhỏ, vốn hóa thấp hoặc chưa đáp
ứng đủ tiêu chuẩn của HoSE, cơ quan quản lý cần có phương án xử lý linh hoạt,
phù hợp để đảm bảo quá trình chuyển giao diễn ra đồng bộ, không gây xáo trộn
thị trường và bảo vệ tối đa quyền lợi của cổ đông.
Một yếu tố khác cũng đang thu hút sự quan tâm của giới đầu tư là sự chênh lệch
về biên độ dao động giá. Hiện tại, HoSE áp dụng biên độ ±7%, trong khi HNX cho
phép mức dao động lên tới ±10%. Khi thống nhất thị trường, việc đồng bộ biên
độ là yêu cầu tất yếu. Việc điều chỉnh này sẽ tác động trực tiếp đến khả năng
sinh lời cũng như rủi ro của danh mục, đặc biệt đối với các nhà đầu tư sử dụng
đòn bẩy tài chính (margin) cao. Tốc độ biến động giá trong một phiên giao dịch
sẽ đòi hỏi nhà đầu tư phải có sự tính toán kỹ lưỡng hơn.
Đáng chú ý, Chứng khoán HSC cũng dự báo kịch bản có thể nới biên độ giao dịch
trên HoSE trong tương lai. Nếu được triển khai vào thời điểm thích hợp, sự
thay đổi này không chỉ kích thích thanh khoản, gia tăng quy mô vốn hóa mà còn
là "điểm cộng" lớn, củng cố vị thế của TTCK Việt Nam trong mắt tổ chức xếp
hạng FTSE, qua đó đẩy nhanh tiến trình nâng hạng lên thị trường Mới nổi
(Emerging Markets).
Có thể nói, thời hạn 31/12/2026 không chỉ là cột mốc quan trọng đối với hơn
300 mã cổ phiếu, mà còn đánh dấu sự hoàn thiện trong lộ trình tái cấu trúc
TTCK Việt Nam. Đây là bước tiến mạnh mẽ hướng tới một thị trường vốn minh
bạch, chuyên nghiệp, hội nhập và tiệm cận với các chuẩn mực quốc tế.