
🇻🇳 Vĩ mô VN🟡 Trung lập
Chứng khoán Việt Nam đã phản ứng với tin nâng hạng hay chưa và câu trả lời của quỹ ngoại tỷ USD?
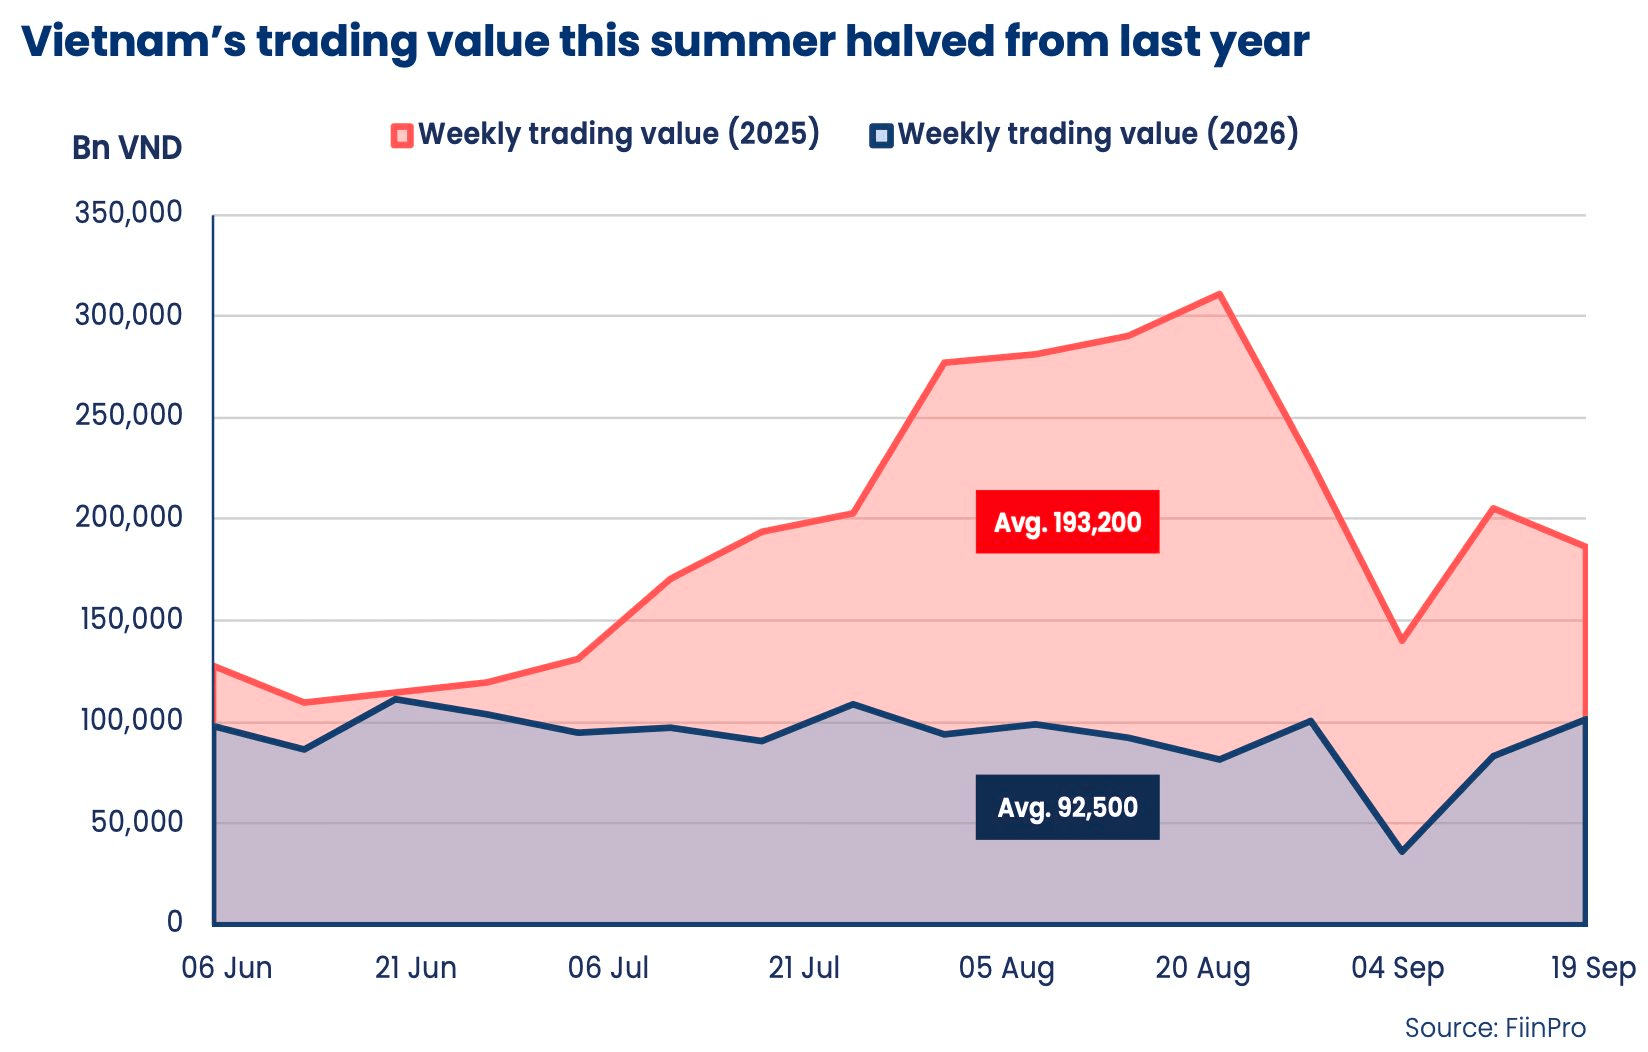
Trong thư gửi nhà đầu tư mới đây, ông Petri Deryng - người đứng đầu Pyn Elite Fund (quỹ ngoại quy mô 862 triệu EUR ~ 1 tỷ USD) đã giải đáp thắc mắc về việc liệu thị trường đã có phản ứng với việc FTSE Russell nâng hạng Việt Nam từ thị trường cận biên (Frontier) lên thị trường mới nổi (EM) hay chưa? “Chưa” là câu trả lời của ông Petri Deryng với dẫn chứng thanh khoản thị trường đã rất ảm đạm trong ba tháng qua, và khối lượng giao dịch hàng ngày đã giảm một nửa so với năm ngoái. Tuy nhiên, ngườ...
[TIN MỚI](javascript:; "TIN MỚI")
Trong thư gửi nhà đầu tư mới đây, ông Petri Deryng - người đứng đầu Pyn Elite
Fund (quỹ ngoại quy mô 862 triệu EUR ~ 1 tỷ USD) đã giải đáp thắc mắc về việc
liệu thị trường đã có phản ứng với việc FTSE Russell nâng hạng Việt Nam từ thị
trường cận biên (Frontier) lên thị trường mới nổi (EM) hay chưa?
“Chưa” là câu trả lời của ông Petri Deryng với dẫn chứng thanh khoản thị
trường đã rất ảm đạm trong ba tháng qua, và khối lượng giao dịch hàng ngày đã
giảm một nửa so với năm ngoái. Tuy nhiên, người đứng đầu Pyn Elite Fund cho
rằng việc được nâng hạng lên thị trường mới nổi vẫn sẽ thu hút các nhà đầu tư
mới cùng dòng vốn mới vào thị trường Việt Nam.
Tuần trước, Vanguard – công ty quản lý quỹ ETF lớn thứ hai thế giới, đã thông
báo bắt đầu đầu tư vào Việt Nam, với kế hoạch nâng giá trị nắm giữ cổ phiếu
Việt Nam lên mức 2,5 tỷ USD trong năm nay. Các quỹ đầu tư thụ động mô phỏng
chỉ số FTSE cũng sẽ có động thái tương tự, đồng thời sự thay đổi này cũng sẽ
thu hút dòng vốn từ các quỹ đầu tư chủ động.
Ông Petri Deryng cũng hé lộ rằng những chuyên gia chiến lược thị trường lạc
quan nhất kỳ vọng rằng MSCI – nhà cung cấp chỉ số lớn nhất thế giới, sẽ đưa
Việt Nam vào danh sách theo dõi vào tháng 6 năm 2027.
**Nút thắt trong các tiêu chí của MSCI**
Danh sách các tiêu chí của MSCI rất dài, bao gồm cả các chi tiết kỹ thuật về
giao dịch chứng khoán và đánh giá rủi ro dự phòng. Tuy nhiên, theo quan điểm
của Pyn Elite Fund, một số tiêu chí quan trọng đã được đáp ứng, chẳng hạn như
số lượng doanh nghiệp vốn hóa lớn và khối lượng giao dịch bình quân ngày trong
năm.
Điều còn chưa thực sự rõ ràng là quan điểm của MSCI về giới hạn sở hữu nước
ngoài trên thị trường, hay nói cách khác là liệu mức độ mở cửa hiện tại đã đủ
hay chưa. Một bước tiến lớn của thị trường là việc triển khai hệ thống giao
dịch KRX mới và bãi bỏ yêu cầu ký quỹ trước khi giao dịch (pre-funding).
Bước quan trọng tiếp theo là việc triển khai cơ chế đối tác bù trừ trung tâm
(CCP), dự kiến sẽ diễn ra vào đầu năm 2027. CCP cho phép thực hiện bù trừ giao
dịch (netting), nghĩa là nhà đầu tư có thể bán và mua cổ phiếu trong cùng một
ngày, sử dụng số tiền thu được từ việc bán để thanh toán cho các giao dịch mua
mới.
Ông Petri Deryng cho rằng, cơ chế bù trừ này sẽ giúp Pyn Elite Fund dễ dàng
hơn nhiều trong việc lựa chọn thời điểm mua và bán khi tái cơ cấu danh mục đầu
tư, do đó, cải cách này chắc chắn sẽ thúc đẩy hoạt động giao dịch sôi động
hơn. _“Với việc Ủy ban Chứng khoán Nhà nước (SSC) rất quyết tâm thúc đẩy tiến
trình này, chúng tôi tin rằng các giải pháp sẽ sớm được tìm ra”_ , ông nhấn
mạnh.
**Định giá thấp hiếm thấy**
Việc có thể lọt vào “mắt xanh” của MSCI hay không là câu chuyện tương lai. Còn
hiện tại, các doanh nghiệp niêm yết của Việt Nam đang hướng tới một năm tăng
trưởng lợi nhuận mạnh mẽ. Lợi nhuận trong nửa đầu năm tăng tới 46%. Theo ông
Petri Deryng, ngay cả khi loại trừ các khoản mục bất thường, tăng trưởng lợi
nhuận cả năm được dự báo vẫn có thể đạt 20–25%.
Người đứng đầu Pyn Elite Fund cho biết, thị trường chung (không bao gồm
Vingroup) hiện giao dịch ở mức P/E 8,8 lần, dựa trên các dự báo đồng thuận cho
năm 2027. Trong bối cảnh nền kinh tế Việt Nam tăng trưởng mạnh trong năm nay,
định giá cổ phiếu đã giảm xuống những mức thấp hiếm thấy trong lịch sử.
Triển vọng tăng trưởng kinh tế và lợi nhuận của Việt Nam trong những năm tới
cũng rất tích cực. Chỉ số VN-Index chỉ tăng nhẹ từ đầu năm đến nay, nhưng mức
tăng này chủ yếu đến từ một cổ phiếu là VIC. Một số cổ phiếu dầu khí cũng tăng
giá, nhưng nhìn chung thị trường vẫn đang gặp khó khăn, với giá cổ phiếu giảm
bất chấp kết quả kinh doanh và lợi nhuận tăng trưởng rất tốt.
Theo ông Petri Deryng, hai yếu tố chính lý giải cho diễn biến kém tích cực của
giá cổ phiếu: cán cân thương mại của Việt Nam và cuộc chiến tại Iran. Những
yếu tố này đã hạn chế tăng trưởng cung tiền của Việt Nam trong bối cảnh nhu
cầu tín dụng vẫn ở mức cao. Tăng trưởng cung tiền chậm đã khiến điều kiện
thanh khoản trở nên khó khăn.