
🏢 Doanh nghiệp🔴 Tiêu cực
Nỗi lo quý 3 của tỷ phú Trần Đình Long
Giá hiện tại Thay đổi Xem hồ sơ doanh nghiệp Theo báo cáo mới đây của Chứng khoán Rồng Việt, sau giai đoạn hồi phục trong quý 2/2026, giá thành phẩm thép nhìn chung, gồm thép xây dựng, thép cuộn cán nóng và tôn mạ, đã hạ nhiệt khi nhu cầu thép tại Trung Quốc không đạt kỳ vọng và chi phí vận chuyển giảm làm hạ nhiệt giá nguyên liệu. Giá quặng sắt, than cốc ghi nhận mức giảm khoảng 8-10%, tạo sức ép lên biên lợi nhuận của các doanh nghiệp thép nói chung, bao gồm Tập đoàn Hòa Phát. Qua đó, trong...
## [ HPG: ](javascript:; "TIN DOANH NGHIỆP")
Giá hiện tại
Thay đổi
[Xem hồ sơ doanh nghiệp __]()
[TIN MỚI](javascript:; "TIN MỚI")
Theo báo cáo mới đây của Chứng khoán Rồng Việt, sau giai đoạn hồi phục trong
quý 2/2026, **giá thành phẩm thép nhìn chung, gồm thép xây dựng, thép cuộn cán
nóng và tôn mạ, đã hạ nhiệt** khi nhu cầu thép tại Trung Quốc không đạt kỳ
vọng và chi phí vận chuyển giảm làm hạ nhiệt giá nguyên liệu. Giá quặng sắt,
than cốc ghi nhận mức giảm khoảng 8-10%, tạo sức ép lên biên lợi nhuận của các
doanh nghiệp thép nói chung, bao gồm Tập đoàn Hòa Phát.
Qua đó, trong quý 3/2026, Chứng khoán Rồng Việt cho rằng biên lợi nhuận của
Hòa Phát sẽ suy giảm nhẹ do ảnh hưởng tiêu cực từ giá bán nhưng lợi nhuận vẫn
tăng trưởng so với cùng kỳ nhờ đóng góp lớn từ sản lượng của Dung Quất 2.
Doanh thu và lợi nhuận sau thuế cổ đông mẹ quý 3/2026 được ước tính lần lượt
đạt 54.000 tỷ đồng, giảm 2% so với quý trước và tăng 48% so với cùng kỳ; 5.400
tỷ đồng, giảm 16% so với quý trước và tăng 34% so với cùng kỳ.
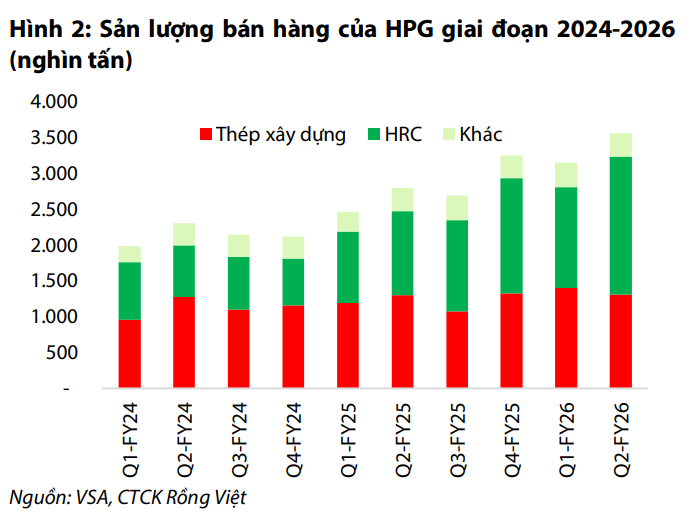
Về tiêu thụ, Chứng khoán Rồng Việt ước tính sản lượng thép xây dựng trong quý
3/2026 đạt 1,3 triệu tấn, đi ngang so với quý 2/2026 và tăng 21% so với cùng
kỳ, khi các dự án đầu tư công và bất động sản dân dụng đang trong chu kỳ hoàn
thiện và bàn giao vẫn hỗ trợ cho nhu cầu thép, dù quý 3 không phải là cao điểm
về hoạt động xây dựng.
Sản lượng thép cuộn cán nóng đạt 2,15 triệu tấn, tăng 12% so với quý trước và
70% so với cùng kỳ, tiếp tục là điểm sáng về sản lượng khi Dung Quất 2 hoạt
động với hiệu suất khoảng 90%. Riêng trong tháng 6 và tháng 7, sản lượng thép
cuộn cán nóng của doanh nghiệp đã duy trì trên 700.000 tấn mỗi tháng, đảm bảo
cho kỳ vọng về sản lượng quý 3/2026.
Khi giá nguyên liệu chính gồm quặng sắt, than cốc đã giảm khoảng 8-10% so với
quý trước trong quý 3/2026, doanh nghiệp đã chủ động điều chỉnh giảm giá bán
thép trong tháng 7 để duy trì lợi thế cạnh tranh tại nội địa. Giá bán trung
bình trong quý 3/2026 dự kiến có thể giảm khoảng 7% so với quý trước.
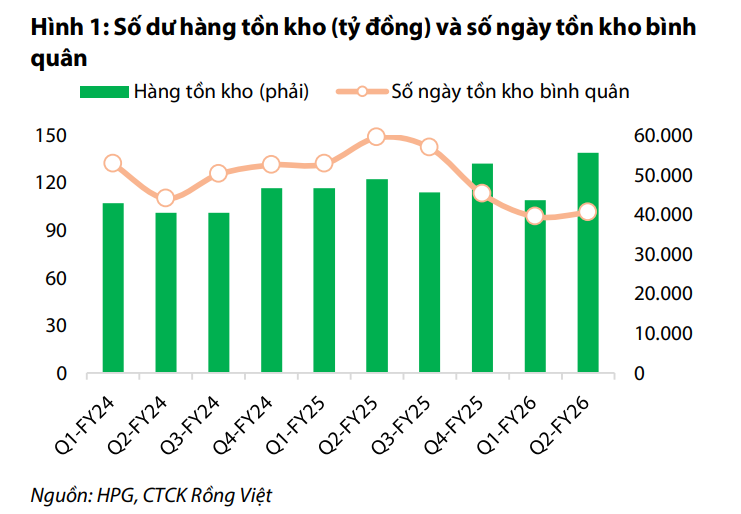
Trước đó, kết quả kinh doanh quý 2/2026 của Hòa Phát tuy doanh thu chưa đạt kỳ
vọng nhưng lợi nhuận vẫn ghi nhận tăng trưởng mạnh mẽ nhờ biên lợi nhuận mở
rộng, khi giá bán hồi phục trong quý 2/2026 và doanh nghiệp tận dụng được
lượng hàng tồn kho giá thấp.
Doanh thu thuần và lợi nhuận sau thuế cổ đông mẹ lần lượt đạt 55.200 tỷ đồng,
tăng 54% so với cùng kỳ và tăng 4% so với quý trước; 6.400 tỷ đồng, tăng 51%
so với cùng kỳ và giảm 29% so với quý trước, do quý 1/2026 ghi nhận lợi nhuận
bất thường từ chuyển nhượng dự án.
Sản lượng tiêu thụ thép cuộn cán nóng là điểm nhấn khi tiếp tục ghi nhận mức
tăng trưởng đáng kể so với cùng kỳ năm 2025. Nhà máy Dung Quất 2 vào hoạt động
với hiệu suất khoảng 85% cho hai giai đoạn và gần như đạt 100% công suất trong
tháng 6.
Qua đó, sản lượng bán hàng thép cuộn cán nóng đạt 1,9 triệu tấn, tăng 64% so
với cùng kỳ và tăng 37% so với quý trước, tương đương khoảng 70% sản lượng
tiêu thụ tại Việt Nam.
Biên lợi nhuận gộp quý 2/2026 đạt 19%, mức cao mới so với giai đoạn 2023-2025
và cải thiện 310 điểm cơ bản so với quý trước. Lợi nhuận gộp đạt 10.488 tỷ
đồng, tăng 25% so với quý trước và tăng 59% so với cùng kỳ.
Kết quả này đến từ việc giá bán, đặc biệt là giá thép xây dựng, duy trì mức
hồi phục khoảng 8% so với quý trước, trong khi doanh nghiệp đã tích lũy được
tồn kho nguyên liệu ở giá thấp trong giai đoạn quý 1/2026 và giá quặng sắt ghi
nhận mức giảm khoảng 5% so với quý trước.
Cho cả năm 2026, Chứng khoán Rồng Việt kỳ vọng thị trường nội địa sẽ tiếp tục
duy trì đà phục hồi và hỗ trợ cho sản lượng bán hàng của doanh nghiệp, khi
hoạt động xây dựng được đẩy mạnh và Khu liên hợp Dung Quất 2 đáp ứng đầy đủ
nhu cầu của các nhà sản xuất thép nội địa, trong khi giá thép vẫn đang trong
chu kỳ hồi phục.
Qua đó, Chứng khoán Rồng Việt duy trì dự phóng doanh thu của Hòa Phát đạt
197.000 tỷ đồng, tăng 26% so với năm trước và điều chỉnh lợi nhuận sau thuế cổ
đông mẹ dự phóng lên 25.900 tỷ đồng, tăng 68% so với năm trước, khi quý 2/2026
ghi nhận biên lợi nhuận tốt hơn kỳ vọng.
[Rất nhanh: Hòa Phát đã hoàn thành gần 70% tiến độ dự án nhà máy sản xuất thép
ray, dự kiến quý 1 năm sau cho ra lò sản phẩm đầu tiên](https://cafef.vn/rat-
nhanh-hoa-phat-da-hoan-thanh-gan-70-tien-do-du-an-nha-may-san-xuat-thep-ray-
du-kien-quy-1-nam-sau-cho-ra-lo-san-pham-dau-tien-188260921181933591.chn
"Rất")