
🇻🇳 Vĩ mô VN🔴 Tiêu cực🔥 Tin nóng
Lãi suất tăng mãi, nhiều người vay phải rao bán nhà, đất vì ‘ngộp bank’
 Mặt bằng lãi suất huy động liên tục đi lên trong những tháng gần đây, kéo lãi suất cho vay tăng gần gấp đôi so với hơn một năm trước - Ảnh minh họa: N.P. Ngân hàng tìm mọi cách để hút tiền gửi Trao đổi với Tuổi Trẻ , chị Thảo Nguyên (ngụ Mỹ Đình, Hà Nội) cho biết vừa gửi tiết kiệm online 130 triệu đồng tại một n...
Mặt bằng lãi suất huy động liên tục đi lên trong những tháng gần đây, kéo lãi
suất cho vay tăng gần gấp đôi so với hơn một năm trước - Ảnh minh họa: N.P.
## **Ngân hàng tìm mọi cách để hút tiền gửi**
Trao đổi với _Tuổi Trẻ_ , chị Thảo Nguyên (ngụ Mỹ Đình, Hà Nội) cho biết vừa
gửi tiết kiệm online 130 triệu đồng tại một ngân hàng có hội sở chính trên
đường Láng Hạ (Hà Nội).
Ban đầu chị tự thao tác trên hệ thống, mức lãi suất huy động chỉ 7,3%/năm.
Nhưng sau khi trao đổi với nhân viên ngân hàng, khoản tiền gửi được cấp mã
khuyến mại với lãi suất cộng thêm 2%.
* #### [VND lội ngược dòng, tăng giá 1% so với USD](https://tuoitre.vn/vnd-loi-nguoc-dong-tang-gia-1-so-voi-usd-100260919202149776.htm)
* #### [Fed tăng lãi suất: Thế giới ảnh hưởng gì?](https://tuoitre.vn/fed-tang-lai-suat-the-gioi-anh-huong-gi-100260917143013531.htm)
"Tôi quyết định chọn kỳ hạn 13 tháng thay vì 6 tháng như trước, với lãi suất
9,3%/năm, tăng 0,5% so với một tuần trước. Đây là mức lãi suất khá tốt rồi.
Hơn nữa, lãi suất có thể sẽ khó tăng cao hơn" - chị Nguyên nói.
Tuần qua một ngân hàng đã thông báo đến khách hàng về "Tuần lễ ngày vàng lãi
suất". Theo đó, từ ngày 24 đến 30-9, lãi suất cao nhất là 9,3%/năm, áp dụng
cho kỳ hạn 13 tháng, mức 9,2%/năm áp dụng cho kỳ hạn 11 và 12 tháng.
Đáng chú ý, số tiền gửi chỉ từ 10 triệu đồng đã có thể được áp dụng mức lãi
suất này, thay vì từ 100 triệu hoặc 300 triệu đồng như trước đây.
Càng về cuối năm, cuộc đua lãi suất càng căng thẳng. Nhân viên ngân hàng
livestream từ sáng đến tối để chào mời khách gửi. Không chỉ áp lãi suất trên
9%/năm, có ngân hàng còn dùng chiêu ứng lãi, tức trả lãi đầu kỳ để người gửi
lấy tiền lãi đó gửi tiếp, từ đó đẩy lãi suất huy động lên đến 9,4%/năm cho
khoản tiền gửi chỉ từ 200 triệu đồng.
Nếu gửi 50 triệu, lãi suất huy động vẫn lên đến 8,9%/năm.
## **Không gồng nổi tiền********lãi, người vay phải********rao bán
bớt********nhà đất**
Ở chiều ngược lại, lãi suất đang trở thành cơn ác mộng với người đi vay. Hai
tuần gần đây, ngày nào anh T. (ngụ phường Tân Mỹ, TP.HCM) cũng phải đăng rao
bán nhà đất trên trang cá nhân của mình.
Không chỉ một mà anh T. rao bán đến 4 tài sản gồm 1 căn nhà phố, 1 lô đất
vườn, 1 căn shophouse và 1 căn nhà phố trong khu dự án với tổng giá trị tài
sản rao bán lên đến hơn 20 tỉ đồng.
Anh T. cho biết gần đây anh chuyển đổi công việc dẫn đến sụt giảm nguồn thu,
khoản tiền lương khá cao trước đây dùng để trả lãi ngân hàng không còn nữa nên
anh phải rao bán hàng loạt bất động sản đang nắm giữ với tâm lý bán được tài
sản nào cũng tốt, rồi lấy tiền đó thanh toán một phần khoản vay nhằm giảm bớt
áp lực.
"Lãi suất thả nổi đã lên đến 17%/năm và dự kiến còn lên nữa nên tôi không gồng
nổi", anh T. nhìn nhận.
Theo ghi nhận của _Tuổi Trẻ_ , lúc này không chỉ người vay mua nhà để ở mà
những người "rủng rỉnh" hơn, có hàng chục bất động sản, có dòng tiền khá đều
nhưng cũng phải "cắn răng" ra những tài sản lớn, nằm ở vị trí đẹp để lấy tiền
trả bớt ngân hàng khi cơn sóng lãi suất ngày càng tăng.
Có trường hợp chấp nhận giảm giá vài tỉ để ra nhanh tài sản vì neo giá cao,
hàng không ra được trong khi lãi suất phải trả ngân hàng ngày một tăng.
## **"Cuống quýt" rao bán vì hạn ưu đãi lãi suất**
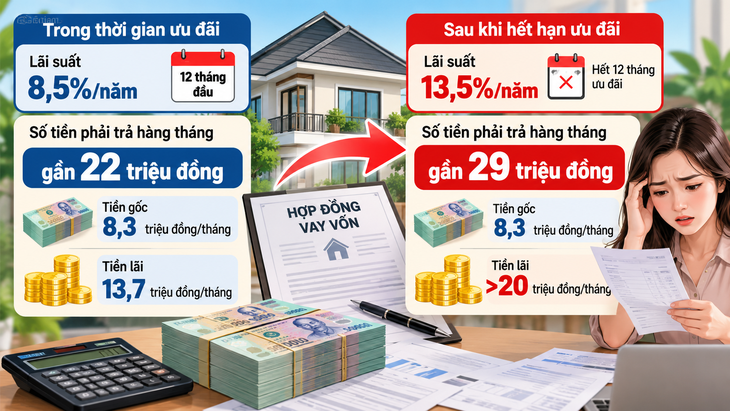
Bảng so sánh số tiền gốc lãi phải trả hằng tháng của người vay 2 tỉ đồng trước
và sau khi hết hạn ưu đãi lãi suất
Nhiều trường hợp sắp hết hạn ưu đãi lãi suất cũng "cuống quýt" rao bán.
Chị M.Kh. (ngụ phường Ba Đình - Hà Nội) cho biết đang có khoản vay 5 tỉ đồng
tại một ngân hàng để đầu tư dự án bất động sản tại Cổ Loa, Hà Nội. Mức lãi
suất 5,9%/năm được áp dụng trong hai năm qua.
Đến tháng 12 tới, khoản vay hết thời hạn ưu đãi, đồng nghĩa lãi suất sẽ được
thả nổi theo thị trường. Ngân hàng thông báo mức thấp nhất là 12,8%/năm. Cùng
với đó, chị phải trả cả gốc và lãi theo mức lãi suất mới, ước tính khoảng 250
triệu đồng/tháng.
"Cách đây 3 tháng tôi đã dự báo lãi suất cho vay sẽ tăng và thị trường bất
động sản sẽ khó khăn. Xác định không thể gồng nổi tiền lãi, tôi đã rao bán bất
động sản này từ mức hòa vốn, giờ phải cắt lỗ mà vẫn chưa thể sang tay được.
Giá rao bán giảm 20 - 30% so với thời điểm này của năm trước mà chỉ có bên môi
giới liên lạc và khuyên cắt lỗ thêm nữa" - chị Kh. than thở.
Chị Vân (ngụ phường Hạnh Thông, TP.HCM) cho biết chị vay ngân hàng 2 tỉ đồng
cách đây hơn 1 năm, thời hạn vay 20 năm, ngân hàng áp dụng lãi suất ưu đãi
8,5%/năm trong 12 tháng đầu.
"Trong thời gian ưu đãi tiền gốc và lãi tôi phải trả hằng tháng là gần 22
triệu đồng, gồm tiền gốc 8,3 triệu đồng/tháng, còn tiền lãi là 13,7 triệu
đồng.
Vừa qua hết hạn ưu đãi, lãi suất tăng lên 13,5%/năm khiến số tiền lãi phải trả
hằng tháng của tôi tăng từ 13,7 triệu đồng lên hơn 20 triệu đồng, nâng tổng số
tiền gốc lãi phải trả ngân hàng hằng tháng lên gần 29 triệu đồng.
Đáng nói là lãi suất thả nổi này chỉ áp dụng trong 3 tháng, sau 3 tháng lãi
suất lại chỉnh tiếp trong khi xu thế lãi suất vẫn đang lên", chị Vân lo lắng
về tình hình của mình.
Do tiền lương vẫn giữ nguyên, trong khi tiền gốc lãi phải trả hằng tháng tăng
chóng mặt, chị Vân đã nghĩ đến việc chuyển khoản vay sang ngân hàng khác để
hưởng lãi suất ưu đãi nhưng không dễ vì phải có khoản tiền khoảng 1,9 tỉ đồng
để trả nợ khoản vay hiện nay.
Chưa kể phí trả nợ trước hạn lên đến 3% và ngân hàng sẽ thu hồi lại khoản lãi
suất ưu đãi do trả nợ trước hạn. Hai khoản trên tính ra cũng lên đến cả trăm
triệu đồng. Chưa kể chị còn tốn một khoản phí không nhỏ để làm hồ sơ vay ở
ngân hàng mới.
Quan trọng hơn, do đang ở thời điểm cuối năm nên nhiều ngân hàng đã hết "room"
cho vay. Do vậy chị đành ngậm ngùi giữ nguyên khoản vay ở ngân hàng hiện tại.
### **Lãi suất sẽ khó hạ nhiệt ngay**
Trao đổi với _Tuổi Trẻ_ , ông Bùi Minh Giáp - chuyên gia kinh tế trưởng ADB
tại Việt Nam - cho rằng với mức lãi suất huy động 7 - 9%/năm hiện nay, người
có tiền gửi ngân hàng sẽ rất vui. Nhưng doanh nghiệp, người kinh doanh sẽ rất
áp lực.
Muốn giảm lãi suất, đầu tiên phải giảm lạm phát. Nhưng Việt Nam đang đẩy mạnh
đầu tư công, dòng tiền được đưa vào nền kinh tế có thể khiến mặt bằng giá
tăng, từ đó ảnh hưởng đến việc giảm lãi suất.
Một yếu tố khác cũng đáng lưu ý là nhập siêu. Từ đầu năm đến nay, Việt Nam
nhập siêu khoảng 23 tỉ USD. Tuy nhiên, nhập siêu không phải yếu tố tiêu cực
nếu dòng nhập khẩu chủ yếu là nguyên liệu đầu vào, linh kiện phục vụ sản xuất.
Nếu các yếu tố đầu vào này được chuyển hóa thành năng lực sản xuất, tạo ra
hàng hóa, sẽ góp phần giảm sức ép lên lạm phát.
"Lãi suất có giảm được hay không còn phụ thuộc vào rất nhiều yếu tố", ông Giáp
nói.
[](https://tuoitre.vn/lai-
suat-vay-mua-nha-cham-nguong-16-nam-nguoi-vay-lo-khong-gong-
noi-100260727200226525.htm)[Lãi suất tăng, bài toán mới cho người mua
nhà](https://tuoitre.vn/lai-suat-vay-mua-nha-cham-nguong-16-nam-nguoi-vay-lo-
khong-gong-noi-100260727200226525.htm)
Lãi suất huy động thực tế vượt 9%/năm đẩy lãi suất khoản vay mua nhà chạm
ngưỡng 15 - 16%/năm khiến nhiều người vay “méo mặt”.
Đọc tiếp [ Về trang Chủ đề ](/nhom-chu-de.htm "Về trang chủ đề")
[ Trở lại chủ đề ](/nhom-chu-de.htm "Trở lại chủ đề")
[LÊ THANH](/tac-gia/le-thanh-17730.htm "LÊ THANH") \- [ÁNH HỒNG](javascript:;
"ÁNH HỒNG")