
🇻🇳 Vĩ mô VN🟢 Tích cực🔥 Tin nóng
Tỷ phú Phạm Nhật Vượng và Trần Đình Long cùng nhắm tới 'mỏ vàng' 4 triệu tấn tại Việt Nam
 Trong bối cảnh đầu tư công, đặc biệt là hạ tầng giao thông, được xác định là một trong những động lực tăng trưởng mới, ngành thép Việt Nam đang đứng trước một thị trường mới với yêu cầu kỹ thuật cao hơn: thép ray đường sắt. Giai đoạn 2026 - 2030 không chỉ được kỳ vọng tiếp tục thúc đẩy sản lượng thép mà còn mở ra cơ hội để các doanh nghiệp trong nước tham gia sâu hơn vào chuỗi cung ứng vật liệu phục ...
[TIN MỚI](javascript:; "TIN MỚI")
Trong bối cảnh đầu tư công, đặc biệt là hạ tầng giao thông, được xác định là
một trong những động lực tăng trưởng mới, ngành thép Việt Nam đang đứng trước
một thị trường mới với yêu cầu kỹ thuật cao hơn: thép ray đường sắt.
Giai đoạn 2026 - 2030 không chỉ được kỳ vọng tiếp tục thúc đẩy sản lượng thép
mà còn mở ra cơ hội để các doanh nghiệp trong nước tham gia sâu hơn vào chuỗi
cung ứng vật liệu phục vụ các dự án đường sắt quy mô lớn.
### Ngành thép phục hồi, thị trường nội địa dẫn dắt
Theo báo cáo cập nhật ngành thép tháng 9/2026 của CTCP Chứng khoán Dầu khí
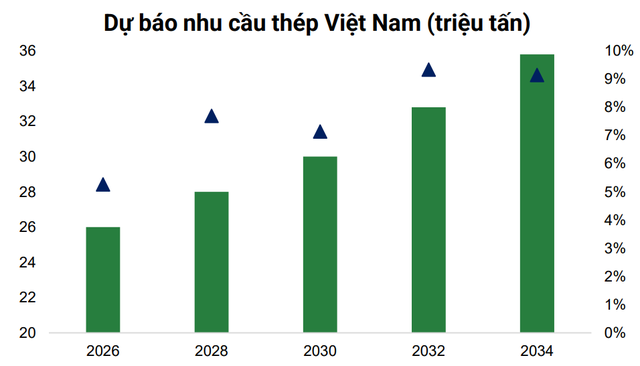
(PSI), bước vào năm 2026, ngành thép Việt Nam tiếp tục ghi nhận đà tăng trưởng
về cả sản xuất và tiêu thụ. Trong 7 tháng đầu năm, tổng sản lượng thép thành
phẩm sản xuất đạt 21,4 triệu tấn, tăng gần 18% so với cùng kỳ năm trước. Lượng
tiêu thụ đạt 21,2 triệu tấn, tăng 15,2%.
Thị trường nội địa tiếp tục đóng vai trò chính khi chiếm 85,8% tổng sức tiêu
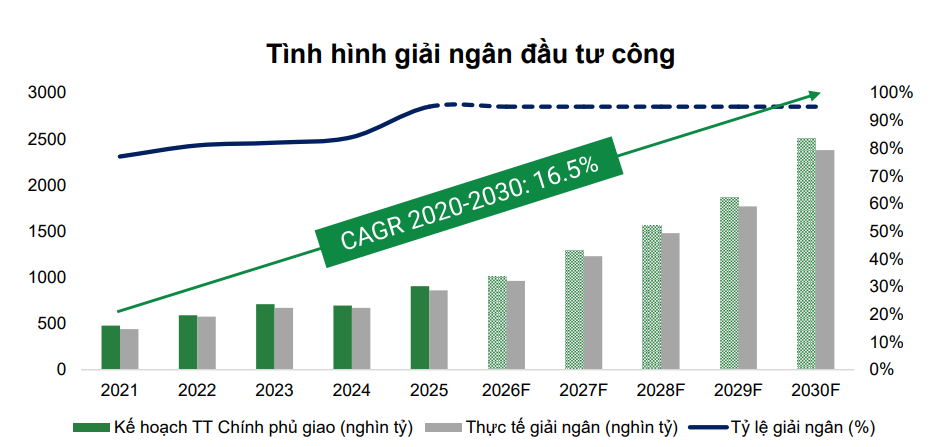
thụ, tương đương 18,2 triệu tấn. Động lực tăng trưởng đến từ thép xây dựng,
nhờ tác động tích cực của giải ngân đầu tư công đạt hơn 425.000 tỷ đồng, cùng
với sự gia tăng nhu cầu đối với thép cuộn cán nóng (HRC).
Dù vậy, hoạt động xuất khẩu đang chịu sức ép từ xu hướng gia tăng các biện
pháp bảo hộ thương mại. Tổng lượng thép xuất khẩu trong 7 tháng đầu năm giảm
5,6%, trong bối cảnh Mỹ áp dụng đạo luật 232, EU siết hạn ngạch nhập khẩu và
triển khai Cơ chế điều chỉnh biên giới carbon (CBAM).
Nguồn: VSA, Bộ Tài chính, PSI tổng hợp
Bên cạnh đó, chi phí đầu vào cũng tạo áp lực lên biên lợi nhuận của doanh
nghiệp khi giá cước vận tải biển tăng do căng thẳng tại vùng Vịnh, trong khi
giá quặng sắt và than mỡ luyện cốc tiếp tục neo ở mức cao.
Trong bối cảnh các sản phẩm thép truyền thống ngày càng cạnh tranh, việc mở
rộng sang những phân khúc có yêu cầu kỹ thuật cao như thép ray đang trở thành
một hướng đi được các doanh nghiệp lớn quan tâm.
### Thép ray – Phân khúc "tỷ đô"
Theo định hướng phát triển hạ tầng quốc gia giai đoạn 2026 - 2030, mạng lưới
đường sắt đang được đẩy mạnh đầu tư, kéo theo nhu cầu lớn đối với các loại vật
liệu chuyên dụng.
Theo ước tính của Bộ Xây dựng, riêng các dự án đường sắt tốc độ cao có thể
tiêu thụ 28,7 triệu mét thép ray, tương đương khoảng 4 triệu tấn.
Quy mô này có thể tiếp tục tăng nếu tính thêm nhu cầu từ các tuyến đường sắt
đô thị (Metro) tại TP.HCM, Hà Nội, cùng các dự án như Bến Thành - Cần Giờ và
Hà Nội - Quảng Ninh, chưa kể các loại thép thanh và thép đặc biệt đi kèm.
Tuy nhiên, 4 triệu tấn là nhu cầu ước tính cho toàn bộ một chu kỳ đầu tư dài
hạn, không phải lượng thép ray được tiêu thụ trong một năm.
Nguồn: VSA, Bộ Tài chính, PSI tổng hợp
Bên cạnh quy mô thị trường, thép ray cũng đặt ra những yêu cầu cao hơn so với
các sản phẩm thép xây dựng thông thường.
Trước hết là rào cản kỹ thuật. Thép ray và thép đặc biệt đòi hỏi công nghệ
luyện kim với các yêu cầu nghiêm ngặt. Doanh nghiệp phải trải qua quá trình
thử nghiệm, kiểm định và chứng nhận theo các tiêu chuẩn quốc tế trước khi sản
phẩm có thể được sử dụng trong công trình.
Tiếp đó là yêu cầu về vốn đầu tư. Chi phí đầu tư (CapEx) cho các nhà máy thép
công nghệ cao có thể lên tới hàng chục, thậm chí hàng trăm nghìn tỷ đồng và
cần thời gian dài để hoàn vốn. Trong khi đó, tốc độ tiêu thụ sản phẩm phụ
thuộc vào tiến độ giải ngân, phê duyệt dự án và quy trình đấu thầu.
Báo cáo của PSI cũng lưu ý rằng biên lợi nhuận của sản phẩm thép ray nhiều khả
năng không cao như kỳ vọng của giới đầu tư. Đầu ra của sản phẩm gắn với các dự
án hạ tầng quốc gia, trong khi giá bán được quyết định thông qua đàm phán, đấu
thầu định mức thay vì hoàn toàn vận động theo cung - cầu như HRC hay thép xây
dựng.
### Cuộc đua của các ông lớn
Trước nhu cầu tiềm năng khoảng 4 triệu tấn, cuộc đua sản xuất thép ray tại
Việt Nam đang ghi nhận sự tham gia của những doanh nghiệp có tiềm lực tài
chính và năng lực sản xuất lớn, trong đó đáng chú ý là Hòa Phát (HPG) và
VinMetal.
Hòa Phát hiện là doanh nghiệp đi trước về tiến độ. Tập đoàn đã khởi công Nhà
máy sản xuất ray và thép đặc biệt tại Khu liên hợp Dung Quất (Quảng Ngãi) từ
cuối năm 2025. Dự án có tổng mức đầu tư 14.000 tỷ đồng, công suất thiết kế
700.000 tấn/năm.
Tính đến tháng 9/2026, HPG đã hoàn thành gần 70% tiến độ dự án và dự kiến cho
ra lò những mẻ thép ray đầu tiên vào quý I/2027. Nhà máy hướng tới sản xuất
ray đường sắt tốc độ cao, ray metro, ray cầu trục cùng các loại thép hình và
thép đặc biệt.
Nhà máy đặt tại Dung Quất cũng giúp HPG tận dụng hệ thống luyện gang thép và
cảng biển nước sâu sẵn có, qua đó tự chủ và tối ưu chuỗi cung ứng từ nguyên
liệu đầu vào đến thành phẩm.
Theo dự phóng của PSI, HPG có thể cung ứng khoảng 350.000 tấn thép ray ra thị
trường trong năm 2027 và đạt công suất 700.000 tấn từ năm 2028.
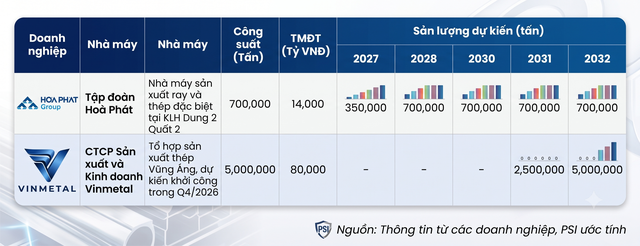
Ở phía còn lại, VinMetal đang lên kế hoạch hợp tác với Pomina để triển khai Tổ
hợp sản xuất thép tại Vũng Áng (Hà Tĩnh). Dự án có tổng mức đầu tư dự kiến
80.000 tỷ đồng và công suất thiết kế 5 triệu tấn/năm.
Theo lộ trình, dự án dự kiến khởi công vào cuối năm 2026 và bắt đầu vận hành
thương mại từ quý I/2031.
Theo kế hoạch được nêu, VinMetal có thể cung cấp khoảng 2,5 triệu tấn sản phẩm
trong năm 2031 và đạt 5 triệu tấn từ năm 2032, qua đó tham gia sâu hơn vào thị
trường vật liệu phục vụ các dự án hạ tầng quy mô lớn.
Sự xuất hiện của các dự án sản xuất thép ray cho thấy ngành thép Việt Nam đang
mở rộng sang những phân khúc có yêu cầu kỹ thuật cao hơn. Tuy nhiên, quy mô
nhu cầu tiềm năng không đồng nghĩa toàn bộ sản lượng sẽ lập tức chuyển thành
doanh thu và lợi nhuận.
Với thép ray, hiệu quả thương mại hóa sẽ phụ thuộc vào khả năng đáp ứng tiêu
chuẩn kỹ thuật, năng lực tham gia đấu thầu, tiến độ triển khai các dự án đường
sắt và khả năng cân đối giữa công suất đầu tư với nhu cầu thực tế của thị
trường.