
🇻🇳 Vĩ mô VN🔴 Tiêu cực🔥 Tin nóng
Vì sao lãi suất cho vay khó giảm?
Chi phí vốn tăng theo nhu cầu tín dụng Áp lực đối với mặt bằng lãi suất đang trở nên rõ hơn khi nhu cầu vốn của nền kinh tế duy trì ở mức cao. Để đáp ứng tốc độ tăng trưởng tín dụng, các ngân hàng phải gia tăng huy động, qua đó tạo sức ép lên lãi suất tiền gửi và kéo theo chi phí vốn đầu vào. Theo số liệu của Ngân hàng Nhà nước (NHNN), mặt bằng lãi suất vẫn có xu hướng đi lên. Trong tháng 8, lãi suất tiền gửi cao nhất đối với kỳ hạn 6-12 tháng đã chạm 8%/năm, kỳ hạn trên 24 tháng lên 8,1%/năm...
[TIN MỚI](javascript:; "TIN MỚI")
**Chi phí vốn tăng theo nhu cầu tín dụng**
Áp lực đối với mặt bằng lãi suất đang trở nên rõ hơn khi nhu cầu vốn của nền
kinh tế duy trì ở mức cao. Để đáp ứng tốc độ tăng trưởng tín dụng, các ngân
hàng phải gia tăng huy động, qua đó tạo sức ép lên lãi suất tiền gửi và kéo
theo chi phí vốn đầu vào.
Theo số liệu của Ngân hàng Nhà nước (NHNN), mặt bằng lãi suất vẫn có xu hướng
đi lên. Trong tháng 8, lãi suất tiền gửi cao nhất đối với kỳ hạn 6-12 tháng đã
chạm 8%/năm, kỳ hạn trên 24 tháng lên 8,1%/năm, cùng tăng 0,2 điểm phần trăm
so với tháng trước. Lãi suất cho vay bình quân cũng tăng lên 10,7%/năm, cao
hơn gần 2 điểm phần trăm so với cuối năm ngoái. Lãi suất cho vay ngắn hạn tối
đa bằng VND đối với một số lĩnh vực, ngành kinh tế ưu tiên ở mức 4%/năm.
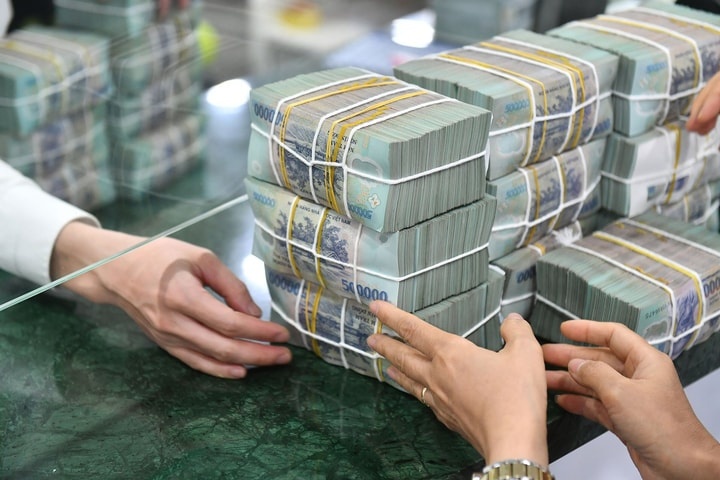
Nhu cầu vốn của nền kinh tế tăng nhanh đang tạo sức ép lên khả năng cân đối
nguồn vốn của các ngân hàng - Ảnh: ST
Theo TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng [BIDV](https://cafef.vn/du-
lieu/hose/bid-ngan-hang-thuong-mai-co-phan-dau-tu-va-phat-trien-viet-nam.chn),
tín dụng tăng nhanh buộc các ngân hàng phải đẩy mạnh huy động, trong khi người
dân hiện có nhiều lựa chọn đầu tư khác như vàng, chứng khoán, bất động sản,
tài sản số... Vì vậy, lãi suất tiền gửi phải đủ hấp dẫn để giữ dòng tiền trong
hệ thống. Cùng với kỳ vọng lạm phát và nhu cầu vốn lớn, những yếu tố này tạo
thêm áp lực lên mặt bằng lãi suất huy động.
Ông Nguyễn Quang Huy, CEO Khoa Tài chính Ngân hàng, Trường Đại học Nguyễn Trãi
cho rằng, xu hướng tăng của lãi suất huy động gần đây cho thấy nhu cầu vốn của
nền kinh tế đang tạo thêm áp lực lên khả năng cân đối nguồn tiền của các ngân
hàng. Khi chi phí đầu vào tăng, lãi suất cho vay tại một số nơi nhích lên là
diễn biến có thể lý giải.
“Với ngân hàng, lãi suất cho vay phải đủ bù đắp chi phí huy động, vận hành, dự
phòng rủi ro và bảo đảm an toàn hoạt động. Với doanh nghiệp, chi phí vay phải
nằm trong khả năng tạo dòng tiền và lợi nhuận của dự án. Nếu lãi vay duy trì
quá cao trong thời gian dài, những phương án kinh doanh khả thi cũng có thể
phải trì hoãn. Ngược lại, ngân hàng giảm lãi suất vượt quá khả năng cân đối
vốn sẽ khó bền vững”, ông Huy phân tích. Theo ông, mục tiêu phù hợp là duy trì
mặt bằng lãi suất ổn định, hợp lý và có thể dự liệu, để cả người vay lẫn người
gửi tiền yên tâm lập kế hoạch.
Bộ phận Phân tích Kinh tế và Thị trường Tài chính của Techcombank nhận định dư
địa để lãi suất huy động giảm sâu hiện không còn nhiều trong bối cảnh lạm phát
chịu áp lực tăng trở lại, trong khi nhu cầu vốn lớn để phục vụ các dự án hạ
tầng và đầu tư quy mô lớn. Các ngân hàng vì vậy vẫn cần duy trì khả năng huy
động vốn nhằm đáp ứng nhu cầu tăng trưởng tín dụng.
Đơn vị phân tích này chỉ ra hai yếu tố chính khiến lãi suất khó giảm ngay. Đầu
tiên là áp lực lạm phát, khi CPI bình quân 8 tháng đầu năm tăng 4,45% so với
cùng kỳ, lạm phát cơ bản ở mức 4,42%. Ngoài ra, nhu cầu vốn phục vụ các dự án
hạ tầng và đầu tư quy mô lớn vẫn cao, đòi hỏi các ngân hàng phải duy trì huy
động tương ứng với tốc độ tăng trưởng tín dụng.
Trong khi đó, Yuanta Việt Nam đánh giá các ngân hàng trung ương lớn trên thế
giới nhiều khả năng phải duy trì mặt bằng lãi suất hiện tại, thậm chí tiếp tục
tăng nếu áp lực lạm phát kéo dài. Diễn biến này có thể tạo thêm sức ép lên mặt
bằng lãi suất trong nước vốn đang chịu tác động từ thanh khoản. VNDirect dự
báo lãi suất có thể chỉ “hạ nhiệt” rõ nét từ đầu năm 2027, khi áp lực từ môi
trường quốc tế suy giảm, qua đó tạo thêm dư địa cho NHNN trong điều hành.
**Ngân****hàng giảm lãi suất với lĩnh vực ưu tiên**
Mặt bằng lãi suất khó giảm sâu không đồng nghĩa dư địa hỗ trợ doanh nghiệp đã
hết. Trong điều kiện nguồn vốn cho phép, các ngân hàng đang chuyển sang cách
tiếp cận có trọng tâm hơn, dành mức lãi suất thấp hơn cho DNNVV, lĩnh vực ưu
tiên và những khách hàng có phương án sản xuất, kinh doanh hiệu quả.
Theo ông Nguyễn Quang Huy, khả năng lãi suất giảm thêm trong thời gian tới phụ
thuộc vào những điều kiện cụ thể, gồm lạm phát và tỷ giá ổn định; huy động vốn
theo kịp tăng trưởng tín dụng; thanh khoản hệ thống thuận lợi; nợ xấu và chi
phí dự phòng được kiểm soát.
“Nếu các điều kiện này cải thiện, lãi suất cho vay có cơ sở hạ nhiệt từng
bước, trước hết ở các khoản vay ít rủi ro và các lĩnh vực tạo ra dòng tiền
tốt. Dự báo một đợt giảm mạnh trên diện rộng ở thời điểm này cần được nhìn
nhận thận trọng”, ông Huy nhận định.
Thực tế, cùng với tăng trưởng dư nợ, các ngân hàng đang mở rộng các chương
trình tín dụng ưu đãi. Sau hơn một tháng triển khai theo định hướng của NHNN,
số ngân hàng tham gia các chương trình tín dụng ưu đãi dành cho DNNVV đã tăng
từ 4 lên 19 ngân hàng, với tổng quy mô các chương trình, sản phẩm tín dụng
trên 407.000 tỷ đồng, so với 220.000 tỷ đồng đăng ký ban đầu. Các khoản vay
được áp dụng mức lãi suất thấp hơn tối thiểu 1%/năm so với lãi suất cho vay
bình quân cùng kỳ hạn; một số chương trình có mức thấp hơn từ 1-2%/năm.
Nhiều ngân hàng đã cụ thể hóa chính sách này bằng những chương trình riêng.
BIDV dành 25.000 tỷ đồng cho chương trình “SME Fast Track 2026”, hướng tới hộ
kinh doanh chuyển đổi lên doanh nghiệp, doanh nghiệp xuất nhập khẩu và doanh
nghiệp tham gia chuỗi cung ứng. [Vietcombank](https://cafef.vn/du-
lieu/hose/vcb-ngan-hang-thuong-mai-co-phan-ngoai-thuong-viet-nam.chn) triển
khai các chương trình giảm lãi suất cho DNNVV với mức giảm từ 0,5-2%/năm trong
8 tháng đầu năm; tín dụng DNNVV tại ngân hàng tăng 13,5%, cao hơn mức tăng tín
dụng chung khoảng 7,8%. Agribank triển khai chương trình “Hưng thịnh cùng
doanh nghiệp SMEs” quy mô 100.000 tỷ đồng.
Ở chiều ngược lại, vẫn có những yếu tố giúp hạn chế nguy cơ mặt bằng lãi suất
tăng mạnh. Bộ phận Phân tích Kinh tế và Thị trường Tài chính của
[Techcombank](https://cafef.vn/du-lieu/hose/tcb-ngan-hang-tmcp-ky-thuong-viet-
nam-techcombank.chn) cho rằng việc giải ngân đầu tư công được kỳ vọng tăng tốc
trong những tháng cuối năm có thể bổ sung thanh khoản cho nền kinh tế. Một
phần dòng tiền được đưa ra nền kinh tế thông qua đầu tư công có thể quay trở
lại hệ thống ngân hàng.
Bên cạnh đó, NHNN còn dư địa sử dụng các công cụ hỗ trợ thanh khoản khi cần
thiết như tăng quy mô bơm vốn qua thị trường mở (OMO), kéo dài kỳ hạn hỗ trợ
hoặc triển khai các biện pháp điều tiết phù hợp. Theo nhận định của đơn vị
này, các công cụ trên có thể giảm áp lực thanh khoản, qua đó hạn chế việc ngân
hàng phải cạnh tranh huy động bằng cách tăng mạnh lãi suất tiền gửi. Trong
kịch bản tích cực hơn, nếu NHNN có thể mua thêm ngoại tệ để bổ sung dự trữ khi
tỷ giá ở vùng thấp, lượng tiền đồng được đưa vào hệ thống có thể tạo thêm dư
địa cho lãi suất.
[Lãi suất ngân hàng 30/9 tại MB, VPBank, Techcombank, Sacombank, HDBank,
Agribank, Vietcombank, BIDV, VietinBank,...](https://cafef.vn/lai-suat-ngan-
hang-30-9-tai-mb-vpbank-techcombank-sacombank-hdbank-agribank-vietcombank-
bidv-vietinbank-188260930202502374.chn "Lãi")