🇻🇳 Vĩ mô VN🔴 Tiêu cực
Chuyên gia đánh giá nước cờ của PNJ giữa cơn khủng hoảng: Đúng về nguyên tắc nhưng...
Trong báo cáo mới nhất về CTCP Vàng bạc Đá quý Phú Nhuận (PNJ), AAS Research đưa ra nhận định rằng PNJ "đúng về nguyên tắc nhưng sai về trình tự và kênh truyền thông". Theo AAS, việc giữ cam kết thu đổi là cần thiết bởi khác với vàng, kim cương gần như không có thị trường bán lại đủ thanh khoản bên ngoài hệ thống của nhà bán lẻ. Tuy nhiên, cách xử lý trong 18 ngày đầu đã khiến câu hỏi của khách hàng dịch chuyển từ chất lượng viên đá sang khả năng thanh toán của doanh nghiệp. Từ khủng hoảng ni...
[TIN MỚI](javascript:; "TIN MỚI")
Trong báo cáo mới nhất về CTCP Vàng bạc Đá quý Phú Nhuận (PNJ), AAS Research
đưa ra nhận định rằng PNJ "đúng về nguyên tắc nhưng sai về trình tự và kênh
truyền thông". Theo AAS, việc giữ cam kết thu đổi là cần thiết bởi khác với
vàng, kim cương gần như không có thị trường bán lại đủ thanh khoản bên ngoài
hệ thống của nhà bán lẻ.
Tuy nhiên, cách xử lý trong 18 ngày đầu đã khiến câu hỏi của khách hàng dịch
chuyển từ chất lượng viên đá sang khả năng thanh toán của doanh nghiệp.
### Từ khủng hoảng niềm tin đến áp lực thanh khoản
Theo dữ liệu được AAS tổng hợp, trong giai đoạn 1-20/7, PNJ tiếp tục mua lại
và trả tiền ngay trong ngày theo chính sách thu đổi đã công bố. Chỉ trong
khoảng thời gian này, doanh thu đạt 1.588 tỷ đồng trong khi giá trị mua lại
lên tới 5.900 tỷ đồng, tức cao gấp khoảng 3,7 lần doanh thu bán mới.
AAS cho rằng việc trả tiền ngay và chưa áp dụng hạn mức trong thời điểm khách
hàng đang lo ngại vô tình tạo thêm động lực để người sở hữu kim cương bán lại
sớm. Đây cũng là giai đoạn dòng tiền ra mạnh nhất trong cuộc khủng hoảng.
Đến ngày 21/7, PNJ chuyển sang phương án thanh toán trong 120 ngày theo nhiều
đợt, đồng thời ưu tiên khách hàng chuyển đổi sang sản phẩm khác. Biện pháp này
nhanh chóng cho thấy sự thay đổi: riêng tuần 21-27/7, giá trị mua lại giảm
xuống 1.162 tỷ đồng, thấp hơn doanh thu bán mới 1.393 tỷ đồng; khoảng 95%
khách hàng lựa chọn chuyển đổi sản phẩm thay vì nhận tiền mặt.
Theo AAS, đây là một bước đi hợp lý nhưng được thực hiện tương đối muộn. Về
bản chất, việc khách hàng chuyển sang sản phẩm khác giúp PNJ biến nghĩa vụ chi
tiền thành một giao dịch tạo doanh thu và biên lợi nhuận, qua đó giảm đáng kể
tổn thất thực tế.
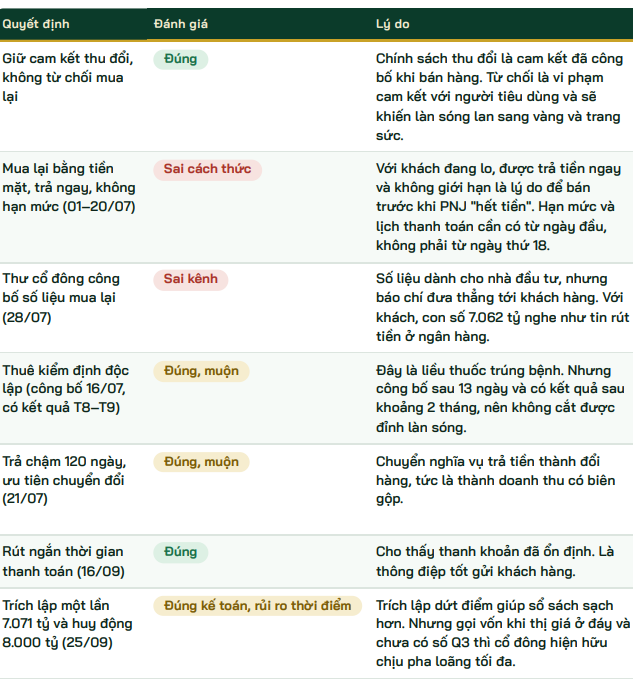
Một điểm khác được nhóm phân tích đánh giá tích cực là việc PNJ thuê các đơn
vị độc lập đánh giá chất lượng kim cương. Trong tháng 8, sau khi cơ quan công
an xác nhận kim cương trong đường dây buôn lậu không đi vào hệ thống bán lẻ
của PNJ, cùng kết quả kiểm định ngẫu nhiên cho thấy mẫu kiểm tra là kim cương
thiên nhiên, đúng tiêu chuẩn 4C, cổ phiếu PNJ đã phục hồi khoảng 29% trong
tháng. Dù , AAS cho rằng động thái kiểm định độc lập đáng ra cần được triển
khai sớm hơn, trực tiếp tại điểm bán và tập trung giải quyết câu hỏi cốt lõi
của khách hàng về chất lượng viên đá.
### Khoản dự phòng hơn 7.000 tỷ đồng thực sự nói lên điều gì?
Điểm đáng chú ý nhất là khoản dự phòng thu đổi lên tới 7.071 tỷ đồng mà PNJ dự
kiến ghi nhận trong năm 2026. Theo nhóm phân tích, con số này thậm chí lớn hơn
kịch bản xấu nhất trong mô hình trước đó. Điều đó cho thấy PNJ ngoài việc dự
phòng cho hơn 7.000 tỷ đồng hàng hóa đã được khách hàng đem tới thu đổi, mà có
thể đang tính đến nghĩa vụ đối với lượng kim cương đã bán ra và vẫn còn lưu
hành trên thị trường.
AAS ví chính sách mua lại 80-95% của PNJ trong nhiều năm giống như doanh
nghiệp đã trao cho khách hàng một "quyền chọn bán". Khi thị trường ổn định,
cam kết này là một công cụ thúc đẩy bán hàng. Nhưng khi niềm tin bị tác động,
lượng lớn khách hàng có thể cùng lúc thực hiện quyền bán lại, khiến nghĩa vụ
tiềm tàng trở thành dòng tiền thực tế.
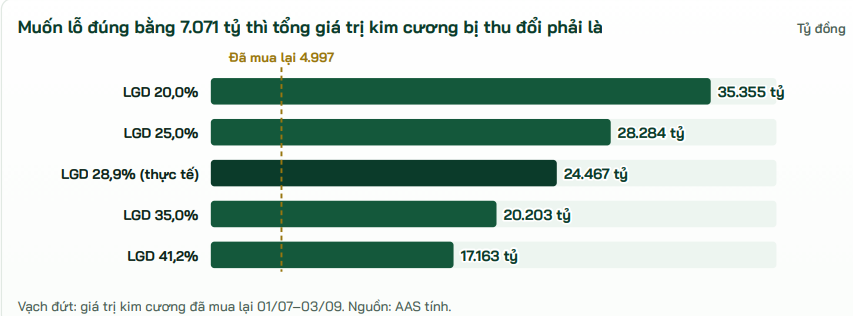
Đáng chú ý, trên 4.997 tỷ đồng kim cương đã mua lại, khoản lỗ thực hiện được
AAS tính toán khoảng 1.446 tỷ đồng, tương ứng mức tổn thất thực tế gần 28,9%.
Với tỷ lệ này, để sử dụng hết khoản dự phòng 7.071 tỷ đồng, tổng giá trị kim
cương bị thu đổi phải lên tới khoảng 24.500 tỷ đồng, gần gấp 5 lần số lượng đã
được mua lại trong hai tháng cao điểm.
Do đó, AAS đánh giá mức dự phòng hiện tại tương đối thận trọng và có thể mang
tính chất "dọn sạch sổ sách". Nếu làn sóng thu đổi không quay trở lại, một
phần dự phòng có khả năng được hoàn nhập trong các năm 2027-2028. Ngược lại,
rủi ro chưa thể định lượng hoàn toàn vẫn nằm ở kết luận điều tra và khả năng
tài sản liên quan bị tịch thu.
### Tâm điểm chuyển sang kế hoạch huy động thông qua phát hành riêng lẻ
Sau khoản dự phòng lớn, câu hỏi chính đối với cổ đông PNJ không còn đơn thuần
nằm ở việc doanh nghiệp đã dự phòng đủ hay chưa mà chuyển sang giá phát hành
và mức độ pha loãng trong kế hoạch huy động tối đa 8.000 tỷ đồng.
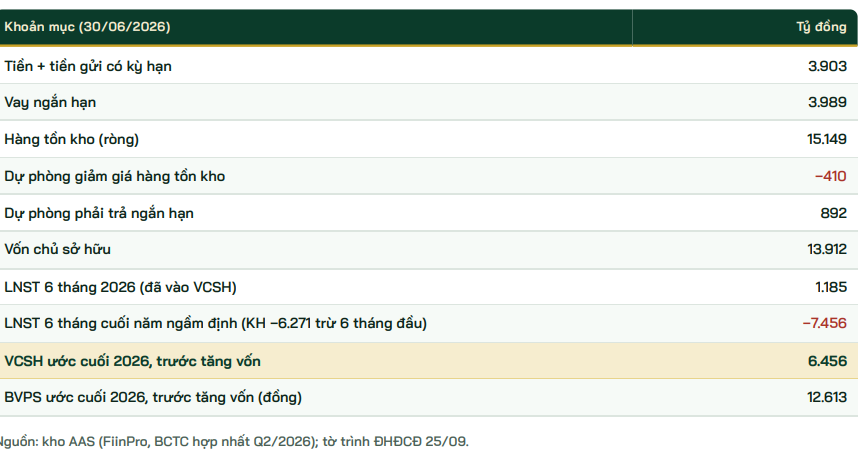
Tại ngày 30/6, PNJ có vốn chủ sở hữu 13.912 tỷ đồng. Với kế hoạch lợi nhuận
sau thuế năm 2026 âm 6.271 tỷ đồng, AAS ước tính vốn chủ sở hữu cuối năm trước
tăng vốn có thể chỉ còn khoảng 6.456 tỷ đồng. Ngoài ra, nếu toàn bộ 8.000 tỷ
đồng được huy động bằng cổ phiếu, mức độ pha loãng phụ thuộc rất lớn vào giá
phát hành.
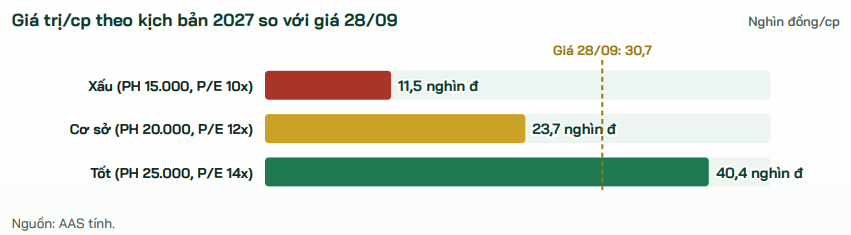
Bởi vậy, ĐHĐCĐ bất thường dự kiến tổ chức ngày 21/10 được xem là một trong
những mốc quan trọng nhất đối với PNJ. Nhà đầu tư sẽ chờ xem doanh nghiệp lựa
chọn chào bán cho cổ đông hiện hữu, phát hành riêng lẻ cho nhà đầu tư chiến
lược hay sử dụng công cụ như trái phiếu chuyển đổi.
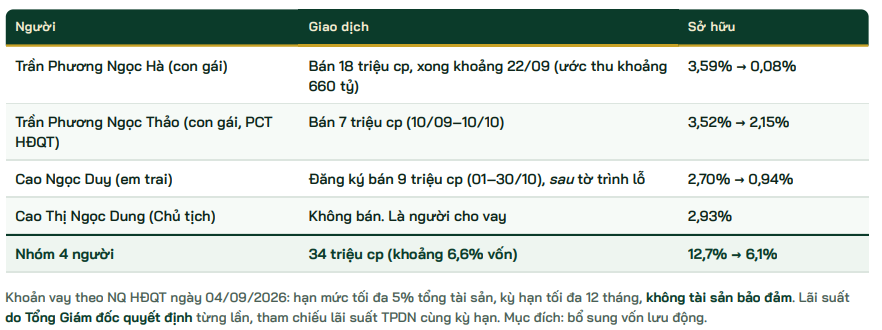
Một biến số khác là động thái của gia đình Chủ tịch Cao Thị Ngọc Dung. Thời
gian qua, một số người thân của bà Dung đã hoặc đang bán lượng lớn cổ phiếu,
trong khi Chủ tịch PNJ không bán cổ phần của mình và là người tham gia cho
doanh nghiệp vay vốn. Khoản vay có hạn mức tối đa 5% tổng tài sản, kỳ hạn
không quá 12 tháng và nhằm bổ sung vốn lưu động.
AAS cho rằng bước đi này giúp tiền quay trở lại doanh nghiệp, nhưng về bản
chất cũng làm thay đổi vị thế từ vốn chủ sở hữu sang chủ nợ. Vì vậy, việc gia
đình Chủ tịch có tham gia đợt tăng vốn sắp tới hay không được xem là một chỉ
dấu quản trị đáng chú ý.