
🇻🇳 Vĩ mô VN🟢 Tích cực🔥 Tin nóng
Thông tư mới quan trọng bậc nhất ngành ngân hàng sẽ tác động thế nào tới các nhà băng?
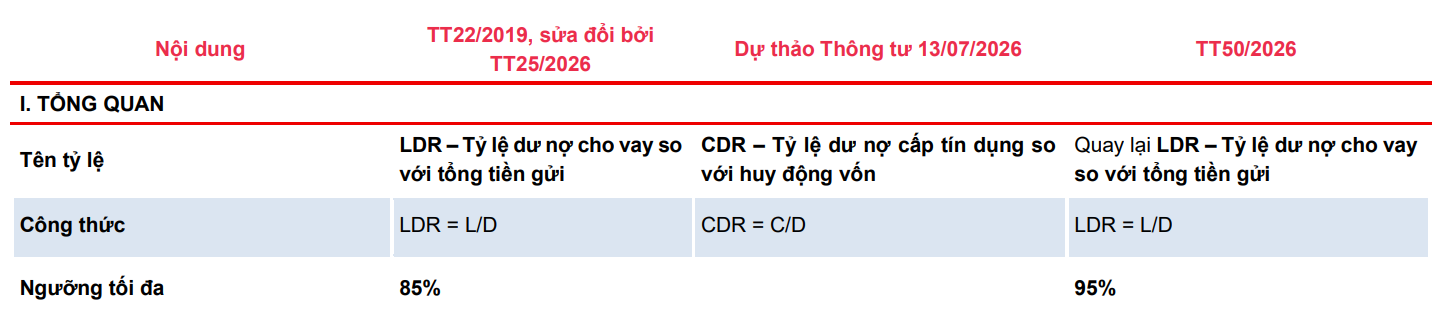
Ngân hàng Nhà nước (NHNN) mới đây đã ban hành Thông tư 50/2026/TT-NHNN quy định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng thương mại, chi nhánh ngân hàng nước ngoài. Thông tư 50 có hiệu lực từ 01/12/2026 với điểm nhấn tiếp tục áp dụng LDR thay vì CDR như trong Dự thảo Thông tư trước đó và nâng trần tỷ lệ LDR lên 95% thay vì 85% như hiện tại (thời điểm áp dụng kể từ sau khi ngân hàng áp dụng cả 2 tỷ lệ LCR và NSFR). Bên cạnh đó, các điều kiện áp dụng LEV và LCR cũng ...
[TIN MỚI](javascript:; "TIN MỚI")
Ngân hàng Nhà nước (NHNN) mới đây đã ban hành Thông tư 50/2026/TT-NHNN quy
định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng
thương mại, chi nhánh ngân hàng nước ngoài.
Thông tư 50 có hiệu lực từ 01/12/2026 với điểm nhấn tiếp tục áp dụng LDR thay
vì CDR như trong Dự thảo Thông tư trước đó và nâng trần tỷ lệ LDR lên 95% thay
vì 85% như hiện tại (thời điểm áp dụng kể từ sau khi ngân hàng áp dụng cả 2 tỷ
lệ LCR và NSFR). Bên cạnh đó, các điều kiện áp dụng LEV và LCR cũng được nới
nhằm giảm áp lực cho các ngân hàng hiện tại trong lộ trình áp dụng Basel III.
Nhóm chuyên gia phân tích của Chứng khoán MBS đánh giá TT50/2026 có tác động
tích cực tới các ngân hàng niêm yết, nếu sớm áp dụng các tỷ lệ LCR và NSFR vào
quản lý có thể giúp nới trần tỷ lệ LDR từ 85% lên 95%, nhằm giảm áp lực thanh
khoản và có thêm dư địa cho vay.
**LDR của 27 ngân hàng đã tăng mạnh từ đầu năm**
Tính đến ngày 28/9/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,6 triệu tỷ
đồng, tăng 13,2% so với đầu năm và tiếp tục tăng nhanh hơn huy động vốn, dù
tăng trưởng huy động VND trong 9 tháng đầu năm đã dần bắt kịp tăng trưởng tín
dụng VND.
Tại 27 ngân hàng được MBS thống kê, LDR vào cuối quý II/2026 tăng 118 điểm cơ
bản so với quý trước và tăng 255 điểm cơ bản so với đầu năm. Mặc dù vẫn thấp
hơn trần 85%, MBS cho rằng mặt bằng LDR đã cao hơn đáng kể so với các giai
đoạn trước, phản ánh áp lực cân đối nguồn vốn ngày càng gia tăng.
Trong bối cảnh này, Ngân hàng Nhà nước đã triển khai một số biện pháp kỹ thuật
nhằm giảm áp lực thanh khoản và hỗ trợ khả năng tài trợ tín dụng của hệ thống.
Theo MBS, các biện pháp này bao gồm nâng tỷ lệ tiền gửi có kỳ hạn của Kho bạc
Nhà nước được tính vào mẫu số LDR từ 20% lên 50%, đồng thời nâng tỷ lệ tối đa
nguồn vốn ngắn hạn được sử dụng để cho vay trung và dài hạn từ 30% lên 40%.
Tuy nhiên, MBS cho rằng đây chủ yếu là những giải pháp hỗ trợ trong ngắn hạn
và có thể làm gia tăng rủi ro chênh lệch kỳ hạn cũng như áp lực thanh khoản
nếu tăng trưởng tín dụng tiếp tục duy trì ở mức cao.
**Nâng trần lên 95% nhưng tác động sẽ khác nhau giữa các ngân hàng**
Theo phân tích của MBS, TT50 không chỉ nâng trần LDR mà còn thay đổi cách xác
định tỷ lệ này.
So với phương án CDR tại dự thảo, TT50 quay lại LDR, với tử số chỉ tính dư nợ
cho vay và ủy thác cho vay. Đầu tư trái phiếu doanh nghiệp và các khoản cấp
tín dụng khác ngoài cho vay không được đưa vào tử số mà chuyển sang trừ khỏi
mẫu số.
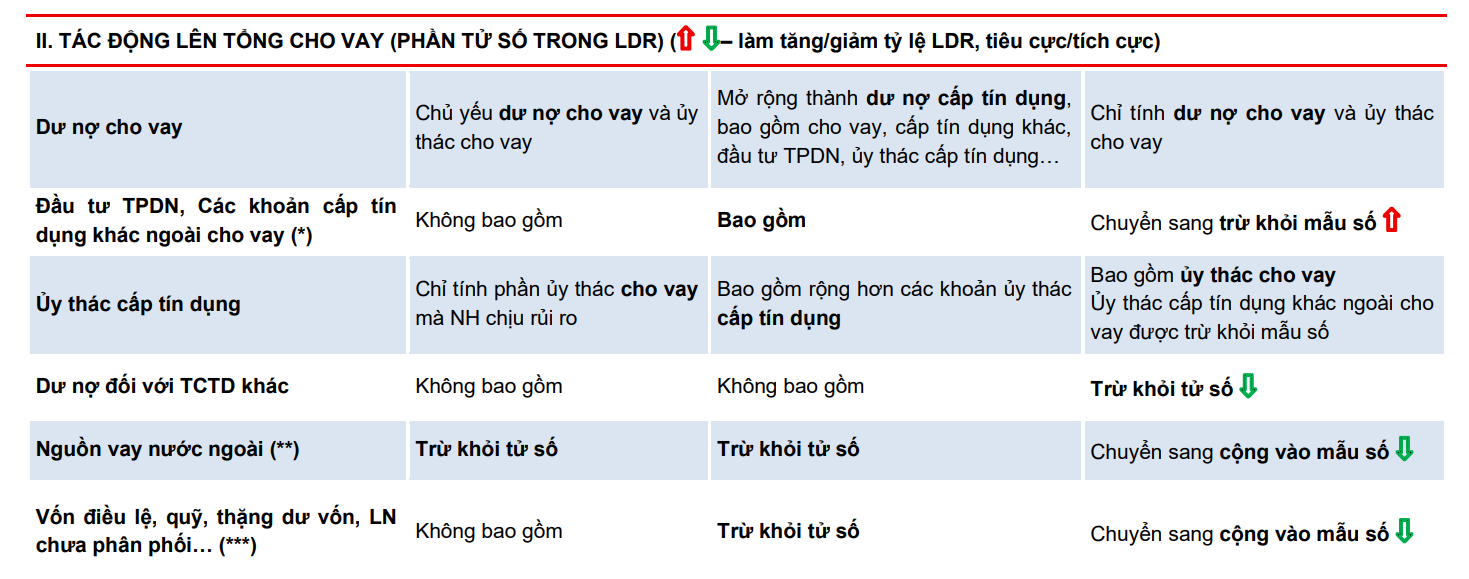
Trong khi đó, mẫu số được mở rộng với một số nguồn như nguồn vốn liên ngân
hàng ròng, nguồn vốn ủy thác mà ngân hàng nhận và chịu rủi ro, nguồn vay nước
ngoài, vốn điều lệ, các quỹ, thặng dư vốn và lợi nhuận chưa phân phối sau điều
chỉnh.
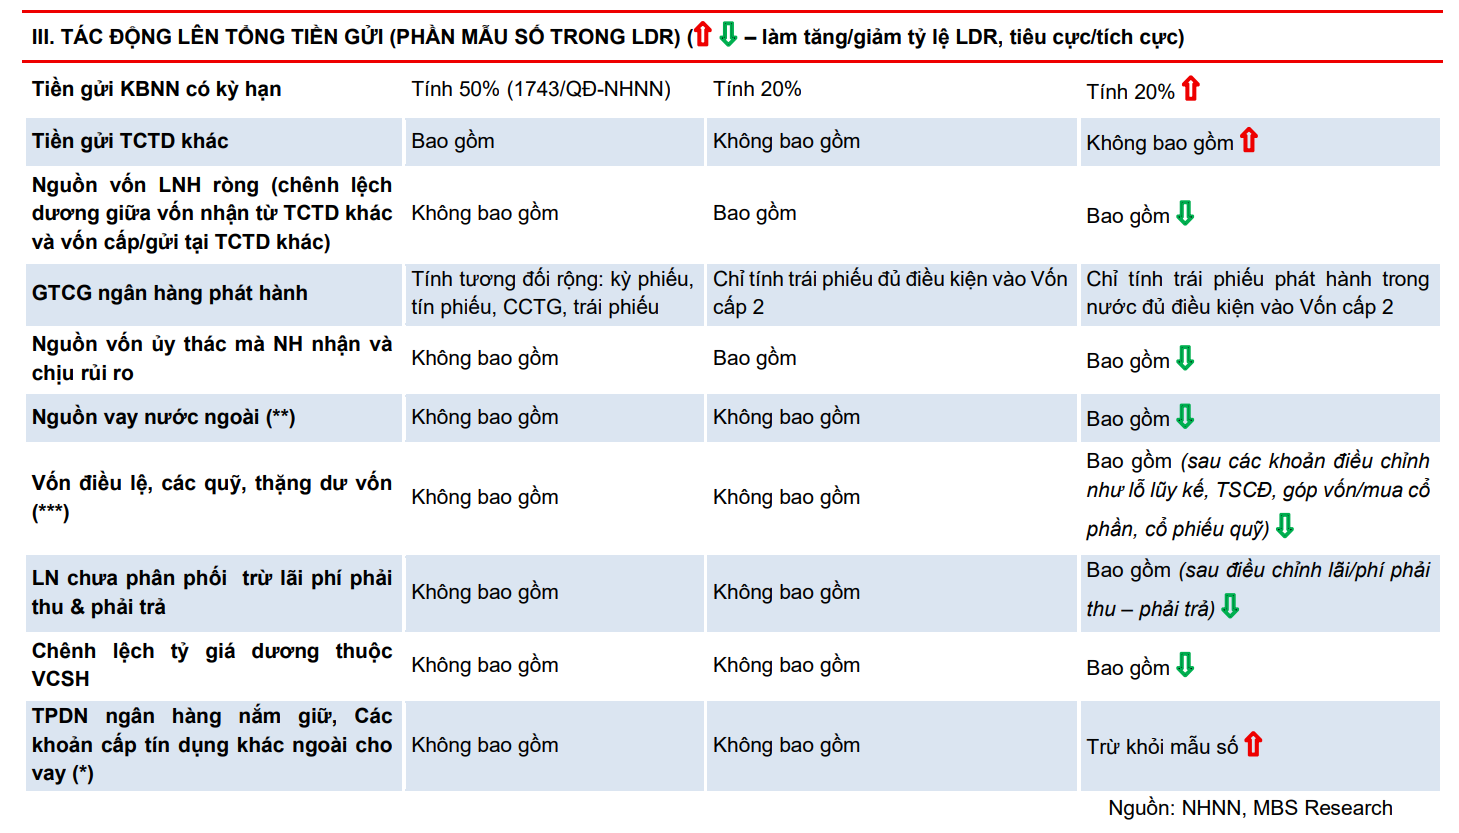
Theo MBS, **_tác động thực tế của việc nâng trần LDR vì vậy sẽ phụ thuộc vào
cấu trúc bảng cân đối của từng ngân hàng. Những ngân hàng có nguồn vay nước
ngoài, vốn chủ sở hữu và lợi nhuận giữ lại lớn có thể tăng cấu phần mẫu số._**
Ngược lại, ngân hàng có lượng trái phiếu doanh nghiệp hoặc các khoản cấp tín
dụng ngoài cho vay lớn sẽ bị giảm mẫu số.
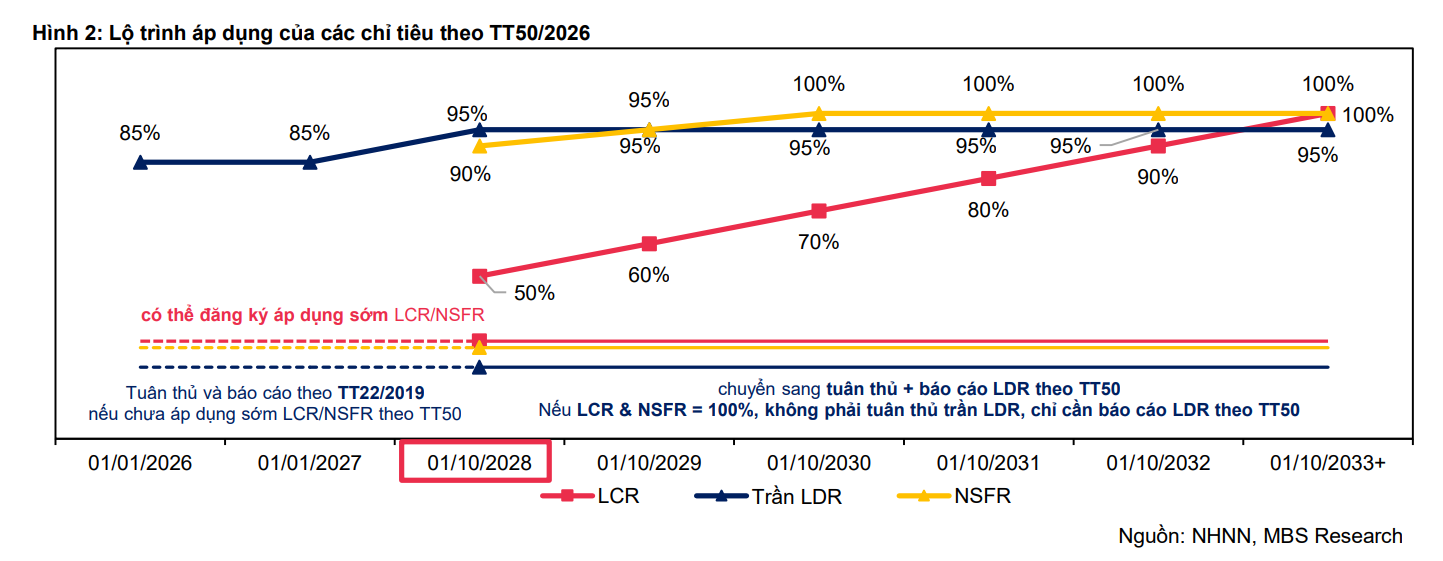
Bên cạnh LDR, MBS cho biết TT50 cũng điều chỉnh lộ trình áp dụng một số tiêu
chuẩn khác. Với tỷ lệ khả năng chi trả LCR, lộ trình được kéo giãn thêm một
năm và giảm ngưỡng khởi đầu so với dự thảo. LCR bắt đầu ở mức 50% từ ngày
1/10/2028 và tăng dần lên 100% từ ngày 1/10/2033.
MBS nhận định yêu cầu này có thể làm tăng nhu cầu nắm giữ tiền mặt, trái phiếu
Chính phủ và các tài sản thanh khoản chất lượng cao, qua đó làm giảm phần tài
sản có thể phân bổ vào những tài sản sinh lời cao hơn. Tuy nhiên, việc giãn lộ
trình giúp giảm áp lực tuân thủ trong ngắn hạn.
Với NSFR, tỷ lệ này bắt đầu ở mức 90% từ ngày 1/10/2028, tăng lên 95% năm 2029
và 100% từ năm 2030. MBS cho rằng quy định sẽ khuyến khích ngân hàng tăng tỷ
trọng nguồn vốn ổn định, kỳ hạn dài, song có thể làm tăng chi phí vốn đối với
những ngân hàng có cấu trúc nguồn vốn ngắn hoặc phụ thuộc nhiều vào tiền gửi
kém ổn định.
Đối với tỷ lệ đòn bẩy LEV, TT50 không áp ngay ngưỡng tối thiểu 3% như dự thảo.
MBS đánh giá điều này giúp giảm đáng kể tác động trong ngắn hạn.
Đáng chú ý, khi LCR và NSFR đều đạt 100%, ngân hàng không phải tuân thủ trần
LDR mà chỉ cần báo cáo tỷ lệ LDR theo TT50.