
🇻🇳 Vĩ mô VN🔴 Tiêu cực🔥 Tin nóng
Ngóng lãi suất giảm từng ngày, vậy khi nào mới xuống thang?
 Các ngân hàng tăng cường huy động vốn để đáp ứng nhu cầu vay của khách hàng - Ảnh: QUANG ĐỊNH Mặt bằng [lãi suất cao](https://tuoitre.vn/khong-chi-dua-lai-suat-ngan-hang- con-treo-thuong-vang-biet-thu-de-hut-tien-gui-100260913185834993.htm "lãi suất cao ") tạo sức ép lên tăng trưởng vì chi phí vốn tăng, ảnh hưởng đến đầu tư và tiêu dùng; đồng thời hạn chế dò...
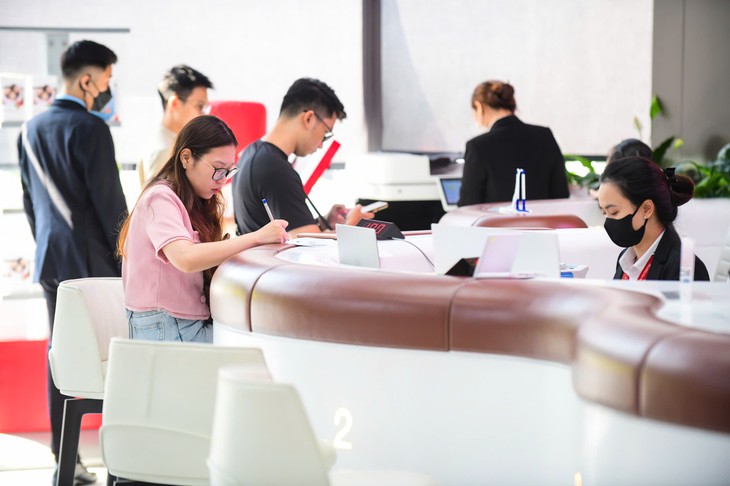
Các ngân hàng tăng cường huy động vốn để đáp ứng nhu cầu vay của khách hàng -
Ảnh: QUANG ĐỊNH
Mặt bằng [lãi suất cao](https://tuoitre.vn/khong-chi-dua-lai-suat-ngan-hang-
con-treo-thuong-vang-biet-thu-de-hut-tien-gui-100260913185834993.htm "lãi suất
cao ") tạo sức ép lên tăng trưởng vì chi phí vốn tăng, ảnh hưởng đến đầu tư và
tiêu dùng; đồng thời hạn chế dòng tiền vào chứng khoán, làm suy yếu sức mua và
giao dịch bất động sản.
Vì thế, bao giờ lãi suất hạ nhiệt là câu hỏi được cả doanh nghiệp, người vay
và nhà đầu tư đặc biệt quan tâm.
## Lãi suất khó giảm trong những tháng cuối năm
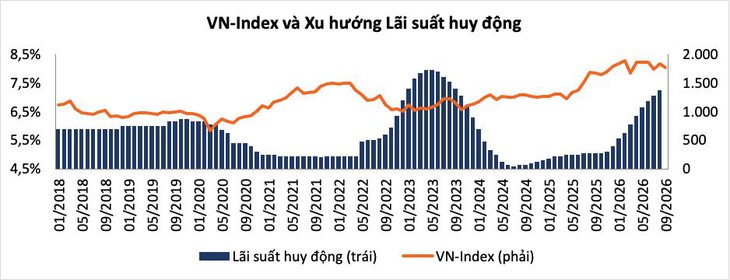
Lãi suất huy động được tính bình quân kỳ hạn 6-12 tháng - Nguồn: YSVN
Nói với _Tuổi Trẻ,_ ông Bùi Nguyên Khoa - Phó giám đốc Trung tâm Phân tích và
nghiên cứu, Chứng khoán BIDV (BSC) - cho rằng dư địa để Ngân hàng Nhà nước kéo
giảm mặt bằng lãi suất ở thời điểm hiện tại không nhiều.
Thực tế, cuộc đua vốn không chỉ thể hiện ở lãi suất tiền gửi. Thời gian gần
đây, nhiều ngân hàng phát hành trái phiếu với mức lãi suất cao. PVcomBank có
lô trái phiếu 10 năm với lãi suất năm đầu 10,5%/năm...
Một trong những sức ép đến từ tỉ giá. Việc Cục Dự trữ Liên bang Mỹ
([Fed](https://tuoitre.vn/bot-lo-fed-tang-lai-suat-gia-vang-hoi-phuc-
manh-100260930142302795.htm "Fed")) tăng lãi suất USD khiến chính sách tiền tệ
trong nước phải thận trọng hơn.
Nếu duy trì lãi suất VND quá thấp, chênh lệch lãi suất giữa VND và USD sẽ tạo
xu hướng giữ USD, gây thêm sức ép lên thị trường ngoại hối, tỉ giá. Trong khi
đó, lạm phát cũng đã sát mốc mục tiêu đặt ra 4,5%.
Do nhu cầu thanh toán thường tăng vào cuối năm nên lãi suất khó giảm, thậm chí
còn nhích lên.
Áp lực cũng thể hiện khá rõ ở phía huy động vốn do nhu cầu vốn tăng cao trong
khi nguồn tiền gửi không tăng tương ứng, các ngân hàng phải cạnh dùng lãi suất
cao hơn để thu hút và giữ chân người gửi tiền.
Một nhân sự lâu năm tại một ngân hàng ở Hà Nội chia sẻ lãi suất thực tế dành
cho các khoản tiền gửi lớn cao hơn đáng kể so với mức niêm yết.
Và khi cuộc đua huy động chưa hạ nhiệt, chi phí vốn đầu vào của ngân hàng vẫn
ở mức cao, rất khó để ngân hàng giảm lãi suất cho vay.
## Lãi suất điều hành của Ngân hàng Nhà nước thì sao?
Ông Lê Văn Thành - cố vấn nghiên cứu mảng tài chính tại Công ty Dữ liệu
WiGroup - cho rằng khi nhìn nhận diễn biến lãi suất hiện nay cần tách thành
hai lớp: lãi suất điều hành của Ngân hàng Nhà nước và lãi suất trên thị
trường, gồm lãi suất huy động, cho vay và liên ngân hàng.
Trong đó, lãi suất huy động của từng ngân hàng trước hết phụ thuộc vào nhu cầu
vốn, cơ cấu nguồn vốn và trạng thái thanh khoản riêng.
Còn quyết định về lãi suất điều hành phải dựa trên bức tranh vĩ mô rộng hơn,
từ tăng trưởng, lạm phát, tỉ giá đến định hướng chính sách tiền tệ.
"Khả năng Ngân hàng Nhà nước phải tăng lãi suất điều hành chưa lớn. Sau những
điều chỉnh gần đây, thị trường đang tính đến Fed có thể tiếp tục nâng lãi suất
trong một năm tới. Nhưng dù Fed tăng lãi suất không đồng nghĩa Ngân hàng Nhà
nước bắt buộc phải hành động tương tự", ông Thành nói với _Tuổi Trẻ._
Ông Thành dẫn chứng thời điểm 2018, khi Fed đưa lãi suất lên 2,5% nhưng Việt
Nam vẫn duy trì tương đối ổn định các mức lãi suất điều hành.
Chính sách tiền tệ trong nước, theo ông, cuối cùng vẫn phải được quyết định
dựa trên điều kiện kinh tế và mục tiêu điều hành của Việt Nam trong từng thời
kỳ. Hiện Việt Nam theo đuổi mục tiêu tăng trưởng kinh tế ở mức cao.
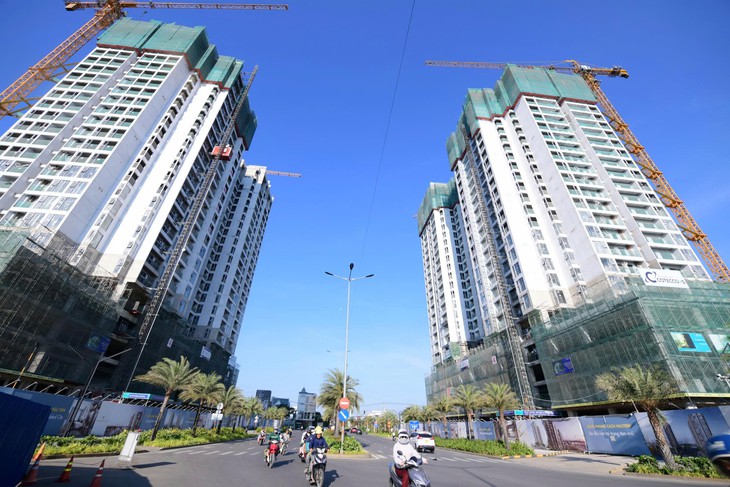
Lãi suất tăng cao sẽ gây khó khăn cho người vay, tiềm ẩn nguy cơ tăng nợ xấu -
Ảnh: QUANG ĐỊNH
## Quý 2 đến quý 3-2027 lãi suất sẽ "dễ thở" hơn?
Với góc nhìn lạc quan, bà Lý Thị Hiền - Trưởng phòng cấp cao phòng phân tích
khách hàng cá nhân, Chứng khoán Yuanta Việt Nam - dự báo mặt bằng lãi suất
nhiều khả năng tiếp tục đi ngang ở vùng cao đến cuối năm 2026.
* [](https://tuoitre.vn/lai-suat-tang-cao-ben-cuoi-nu-ke-khoc-tham-den-bao-gio-100261001221239945.htm)
#### [Lãi suất tăng cao: bên cười nụ, kẻ khóc thầm đến bao
giờ?](https://tuoitre.vn/lai-suat-tang-cao-ben-cuoi-nu-ke-khoc-tham-den-bao-
gio-100261001221239945.htm)[ĐỌC NGAY __](https://tuoitre.vn/lai-suat-tang-cao-
ben-cuoi-nu-ke-khoc-tham-den-bao-gio-100261001221239945.htm)
Thanh khoản ngắn hạn của hệ thống đã cải thiện, thể hiện qua lãi suất liên
ngân hàng qua đêm giảm đáng kể sau giai đoạn tăng mạnh. Tuy nhiên, nhu cầu vốn
trung và dài hạn cho đầu tư công, hạ tầng và các dự án quy mô lớn vẫn cao,
khiến lãi suất huy động khó giảm trong ngắn hạn.
Theo bà Hiền, lãi suất có thể nhích nhẹ vào đầu năm 2027 khi các ngân hàng
được phân bổ hạn mức tín dụng mới, trước khi có dư địa hạ nhiệt rõ hơn trong
khoảng quý 2 đến quý 3-2027. Kịch bản này còn phụ thuộc vào thanh khoản trong
nước và chính sách tiền tệ của Fed.
Trong khi đó, ông Khoa cho rằng đầu năm 2027 có một số yếu tố giúp sức ép
thanh khoản "dịu" lại.
Trước hết, việc đẩy nhanh giải ngân đầu tư công cuối năm sẽ đưa một phần tiền
từ Kho bạc Nhà nước trở lại nền kinh tế, hỗ trợ thanh khoản hệ thống.
Bên cạnh đó, khi bước vào năm 2027 và hạn mức tăng trưởng tín dụng được phân
bổ mới, tình trạng thiếu dư địa cho vay tại một số ngân hàng cũng có thể giảm
bớt.
Hiện nhiều doanh nghiệp, kể cả doanh nghiệp lớn, gặp khó khi tiếp cận khoản
vay mới do dư địa tín dụng tại một số ngân hàng đã tiến sát giới hạn. Có
trường hợp khoản vay mới phải chờ khách hàng khác trả nợ để ngân hàng có thêm
dư địa giải ngân.
Thông thường, áp lực tín dụng thường chưa quá lớn trong những tháng đầu năm mà
rõ hơn từ cuối quý 2 hoặc quý 3, khi nhu cầu vốn tăng trở lại.
Vì vậy, ông Khoa kỳ vọng lãi suất có thể bớt căng thẳng trong giai đoạn đầu
năm 2027, nhưng vẫn khó hình thành một chu kỳ giảm mạnh.
## Tìm cơ hội quay lại thời kỳ "tiền rẻ"
Nếu biến động cuối năm chủ yếu mang tính mùa vụ, áp lực dài hạn với lãi suất
lại đến từ một câu chuyện lớn hơn: nhu cầu vốn của nền kinh tế đang bước vào
chu kỳ tăng mạnh.
Giai đoạn 2026-2030, tổng nhu cầu vốn đầu tư toàn xã hội được ước tính khoảng
38,5 triệu tỉ đồng. Trong đó, ngân sách nhà nước dự kiến đáp ứng khoảng 8,5
triệu tỉ đồng, tương đương khoảng 22%, còn gần 80% sẽ phải đến từ khu vực tư
nhân và nguồn vốn quốc tế.
Hàng loạt dự án hạ tầng, đô thị được triển khai sẽ duy trì nhu cầu vốn ở mức
cao. Đây là một trong các lý do lãi suất khó trở lại mức thấp như đã từng có.
Theo ông Khoa, nền kinh tế cần mở rộng các kênh huy động vốn khác, từ trái
phiếu Chính phủ, trái phiếu chính quyền địa phương đến các công cụ trên thị
trường vốn và nguồn vốn quốc tế.
Việc phát triển trung tâm tài chính quốc tế cũng được kỳ vọng mở rộng khả năng
tiếp cận vốn ngoại tệ, giảm bớt sức ép lên hệ thống ngân hàng.
Một mắt xích khác là nâng xếp hạng tín nhiệm quốc gia lên mức đầu tư. Điều này
có thể giúp giảm chi phí huy động vốn quốc tế và kéo nhà đầu tư rót vốn vào
Việt Nam.
Theo một ước tính khác, nếu cải thiện xếp hạng tín nhiệm quốc gia, có thể thu
hút dòng vốn ngoại tiềm năng lên tới 10-20 tỉ USD.
[](https://tuoitre.vn/kenh-
dau-tu-vnd-dang-sang-hon-dat-vang-chung-khoan-100260930194210942.htm)[Kênh đầu
tư: VND đang 'sáng' hơn đất, vàng, chứng khoán](https://tuoitre.vn/kenh-dau-
tu-vnd-dang-sang-hon-dat-vang-chung-khoan-100260930194210942.htm)
Khi lãi suất tiền gửi lên quanh 9%/năm, việc nắm giữ VND trở nên hấp dẫn hơn.
"Giá" của tiền tăng khiến nhiều người tính lại bài toán giữa gửi tiết kiệm với
chứng khoán, bất động sản và vàng.
Đọc tiếp [ Về trang Chủ đề ](/nhom-chu-de.htm "Về trang chủ đề")
[ Trở lại chủ đề ](/nhom-chu-de.htm "Trở lại chủ đề")
[BÌNH KHÁNH](/tac-gia/binh-khanh-42127.htm "BÌNH KHÁNH")