
🇻🇳 Vĩ mô VN🟢 Tích cực🔥 Tin nóng
Một thay đổi lớn sắp áp dụng với ngân hàng: Nới tỷ lệ cho vay lên 95%, cổ phiếu nào hưởng lợi nhất?
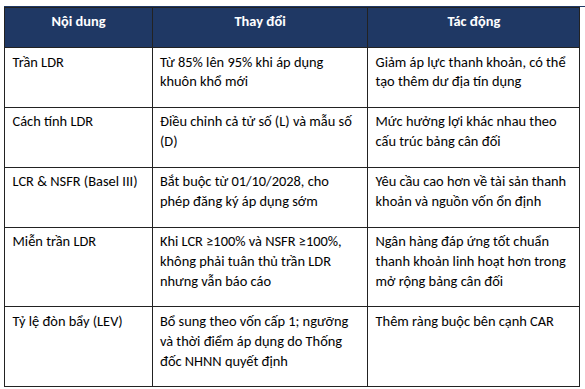
Ngân hàng Nhà nước (NHNN) vừa ban hành Thông tư 50/2026/TT-NHNN quy định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng thương mại và chi nhánh ngân hàng nước ngoài. Một thay đổi đáng chú ý là tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) tối đa được nâng từ mức 85% trước đây lên 95%. Điều này đồng nghĩa với mỗi 100 đồng tiền gửi huy động được, ngân hàng có thể sử dụng tối đa khoảng 95 đồng để cho vay. Nới trần LDR, nhưng dư địa tín dụng không tăng đồng đều Theo ông Ngu...
[TIN MỚI](javascript:; "TIN MỚI")
Ngân hàng Nhà nước (NHNN) vừa ban hành Thông tư 50/2026/TT-NHNN quy định về
các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng thương mại
và chi nhánh ngân hàng nước ngoài.
Một thay đổi đáng chú ý là tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) tối
đa được nâng từ mức 85% trước đây lên 95%. Điều này đồng nghĩa với mỗi 100
đồng tiền gửi huy động được, ngân hàng có thể sử dụng tối đa khoảng 95 đồng để
cho vay.
**Nới trần LDR, nhưng dư địa tín dụng không tăng đồng đều**
Theo ông Nguyễn Thế Minh, Giám đốc Ngân hàng Đầu tư Chứng khoán An Bình (ABS),
Thông tư 50/2026/TT-NHNN được ban hành ngày 30/9 và có hiệu lực từ 1/12/2026
là một thay đổi đáng chú ý đối với ngành ngân hàng. Trong đó, điểm được thị
trường quan tâm nhất là việc trần tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR)
có thể được nâng từ 85% lên 95% đối với các ngân hàng chuyển sang áp dụng
khuôn khổ mới.
Theo ông Minh, quy định này nhìn chung mang tính tích cực bởi LDR hiện là một
trong những giới hạn ảnh hưởng đến khả năng mở rộng bảng cân đối của các ngân
hàng. Trần cao hơn giúp giảm áp lực thanh khoản, tạo thêm không gian cho hoạt
động tín dụng và phần nào giảm sức ép cạnh tranh huy động vốn.
Tuy nhiên, việc nâng trần từ 85% lên 95% không đồng nghĩa hệ thống ngân hàng
ngay lập tức có thêm 10 điểm phần trăm dư địa cho vay. Khả năng tăng tín dụng
thực tế còn phụ thuộc vào room tín dụng được Ngân hàng Nhà nước cấp, sức khỏe
vốn của từng ngân hàng và các giới hạn an toàn khác.
Đặc biệt, Thông tư 50 không chỉ thay đổi mức trần mà còn điều chỉnh cả công
thức tính LDR.
Ở chiều thuận lợi, dư nợ đối với các tổ chức tín dụng khác được loại khỏi tử
số. Mẫu số được bổ sung một số nguồn vốn như vay nước ngoài, vốn tự có gồm vốn
điều lệ, các quỹ và lợi nhuận chưa phân phối, vốn ủy thác có nhận rủi ro, trái
phiếu ngân hàng đủ điều kiện tính vào vốn cấp 2 và phần chênh lệch dương trên
thị trường liên ngân hàng. Những thay đổi này có thể giúp LDR của một số ngân
hàng giảm xuống.
Ở chiều ngược lại, khoản đầu tư trái phiếu doanh nghiệp được loại khỏi mẫu số,
qua đó tạo bất lợi tương đối đối với những ngân hàng đang nắm giữ danh mục
trái phiếu doanh nghiệp lớn. Tiền gửi Kho bạc Nhà nước cũng chỉ được tính với
tỷ lệ 20%, thấp hơn mức 50% tại Quyết định 1743/QĐ-NHNN.
Do đó, theo chuyên gia ABS, tác động của Thông tư 50 sẽ không đồng đều mà phụ
thuộc nhiều vào cấu trúc tài sản và nguồn vốn của từng ngân hàng.
**Ngân hàng nào có lợi thế?**
Ở góc độ thị trường chứng khoán, ông Minh cho rằng nhóm ngân hàng là đối tượng
chịu tác động trực tiếp nhất từ Thông tư 50.
Việc giảm bớt ràng buộc về LDR có thể giúp các ngân hàng linh hoạt hơn trong
quản trị tài sản - nguồn vốn, hỗ trợ khả năng tăng trưởng tín dụng và giảm áp
lực cạnh tranh huy động. Qua đó, biên lãi ròng có thể được hỗ trợ nếu chi phí
vốn bớt căng thẳng.
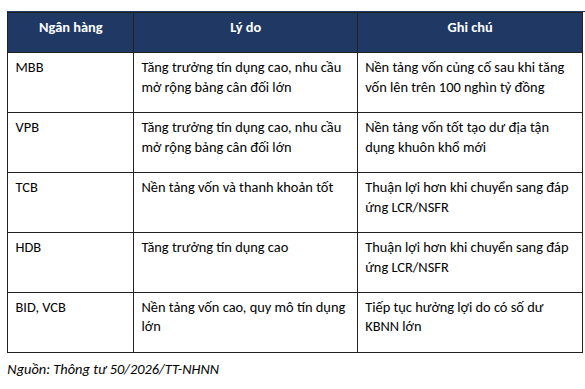
Trong số các ngân hàng đáng chú ý, ABS đề cập MBB và VPB nhờ tốc độ tăng
trưởng tín dụng cao và nhu cầu mở rộng bảng cân đối lớn. Riêng MBB có thêm lợi
thế khi nền tảng vốn được củng cố sau khi tăng vốn lên trên 100.000 tỷ đồng,
trong khi VPB sở hữu nền tảng vốn tương đối tốt để tận dụng khuôn khổ mới.
TCB được đánh giá có lợi thế về vốn và thanh khoản, thuận lợi hơn trong quá
trình chuyển sang đáp ứng các yêu cầu LCR và NSFR. HDB cũng nằm trong nhóm
đáng theo dõi nhờ tốc độ tăng trưởng tín dụng cao và khả năng thích ứng với
các chuẩn thanh khoản mới.
BID và VCB có quy mô tín dụng lớn và nền tảng vốn cao. Tuy nhiên, với nhóm
này, tác động thực tế còn cần đặt trong bối cảnh tỷ trọng tiền gửi Kho bạc Nhà
nước và thay đổi trong công thức tính LDR.
Tác động tích cực cũng có thể lan tỏa sang các nhóm ngành nhạy cảm với tín
dụng như bất động sản, chứng khoán, xây dựng và vật liệu xây dựng, trong
trường hợp khả năng cung ứng tín dụng thực tế của hệ thống được cải thiện.
Bên cạnh đó, do cổ phiếu ngân hàng chiếm tỷ trọng vốn hóa lớn trên thị trường,
những thay đổi mang tính hỗ trợ đối với ngành này cũng có thể tác động tích
cực tới tâm lý chung.
**Tăng trưởng cao là điểm tựa, nhưng áp lực quý IV vẫn lớn**
Ở bức tranh rộng hơn, ông Minh cho rằng nền kinh tế đang duy trì tốc độ tăng
trưởng cao, qua đó tạo nền tảng cho lợi nhuận doanh nghiệp. GDP quý III tăng
9,95%, đưa tăng trưởng 9 tháng lên 9,01%, mức cao nhất kể từ năm 2011.
Tuy nhiên, áp lực trong quý IV vẫn rất lớn. Để đạt mục tiêu tăng trưởng hai
chữ số cả năm, GDP quý IV cần tăng trên 12,5%, trong khi Chính phủ vẫn đặt mục
tiêu kiểm soát lạm phát năm 2026 ở mức khoảng 4,5%.
Một vấn đề khác là chi phí đầu vào tiếp tục ở mức cao. Giá dầu diesel trong
nước đã tăng từ khoảng 19.000 đồng/lít vào đầu tháng 2 lên trên 44.780
đồng/lít đầu tháng 4 và đến đầu tháng 9 vẫn quanh 30.100 đồng/lít.
Giá nhiên liệu, vật liệu và nhân công tăng đang tạo sức ép lên biên lợi nhuận
của một số ngành. Trong lĩnh vực xây dựng, tình trạng giá hợp đồng không điều
chỉnh kịp tốc độ tăng chi phí khiến một số doanh nghiệp rơi vào cảnh "càng làm
càng lỗ".
Ở bên ngoài, môi trường dòng vốn vẫn chưa thực sự thuận lợi với các thị trường
mới nổi. Theo ông Minh, dòng vốn vào các quỹ EM đã bị rút ròng 4 tuần liên
tiếp, trong khi khu vực châu Á vẫn duy trì trạng thái hút vốn.
Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm duy trì trên 5% tiếp tục làm
tăng sức hấp dẫn của tài sản Mỹ so với các thị trường mới nổi, qua đó tạo thêm
áp lực cạnh tranh dòng vốn.
Ở chiều tích cực, thị trường chứng khoán Việt Nam đã được FTSE Russell nâng
hạng lên thị trường mới nổi thứ cấp từ ngày 21/9/2026. Đây được xem là yếu tố
hỗ trợ trong trung và dài hạn khi mở ra kỳ vọng về dòng vốn thụ động trong
thời gian tới.
Theo ông Nguyễn Thế Minh, các biến số nhà đầu tư cần theo dõi trong thời gian
tới gồm lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm quanh ngưỡng 5%, diễn
biến giá dầu và diesel, lập trường chính sách tiếp theo của Fed, xu hướng dòng
vốn vào các quỹ thị trường mới nổi và châu Á, cùng độ rộng của S&P 500.