
🇻🇳 Vĩ mô VN🟢 Tích cực
VPBank: Nhiều CTCK dự báo lợi nhuận dẫn đầu nhóm tư nhân
Lợi nhuận VPB được dự báo dẫn đầu nhóm tư nhân Trước mùa công bố báo cáo tài chính quý III/2026, nhiều công ty chứng khoán đã đưa ra dự báo kết quả kinh doanh của các doanh nghiệp niêm yết. Ngân hàng tiếp tục là một trong những nhóm ngành được quan tâm nhất, khi diễn biến lợi nhuận của các "cổ phiếu vua" có ảnh hưởng lớn tới thị trường. Trong bức tranh đó, Ngân hàng TMCP Việt Nam Thịnh Vượng ( VPBank; HoSE: VPB ) được dự báo tiếp tục duy trì đà tăng trưởng lợi nhuận nhờ mở rộng tín dụng, huy ...
[TIN MỚI](javascript:; "TIN MỚI")
**Lợi nhuận VPB được dự báo dẫn đầu nhóm tư nhân**
Trước mùa công bố báo cáo tài chính quý III/2026, nhiều công ty chứng khoán đã
đưa ra dự báo kết quả kinh doanh của các doanh nghiệp niêm yết. Ngân hàng tiếp
tục là một trong những nhóm ngành được quan tâm nhất, khi diễn biến lợi nhuận
của các "cổ phiếu vua" có ảnh hưởng lớn tới thị trường.
Trong bức tranh đó, Ngân hàng TMCP Việt Nam Thịnh Vượng ( VPBank; HoSE: VPB )
được dự báo tiếp tục duy trì đà tăng trưởng lợi nhuận nhờ mở rộng tín dụng,
huy động mạnh mẽ và đóng góp ngày càng tích cực từ các thành viên trong hệ
sinh thái. Dự báo của hàng loạt tổ chức phân tích như MBS, VCBS, TCBS, VDSC và
SSI đều đặt VPBank là ngân hàng tư nhân có lợi nhuận quý III thuộc top đầu
trong danh sách theo dõi.
Cụ thể, tại báo cáo ngành ngân hàng mới đây, Chứng khoán MB (MBS) dự báo
VPBank đạt tăng trưởng tín dụng vào cuối quý III khoảng 26% so với đầu năm,
với động lực từ cho vay khách hàng doanh nghiệp và SME. Đồng thời, ngân hàng
sẽ duy trì tăng trưởng huy động vượt trội so với trung bình ngành ở mức 29%,
giữa bối cảnh áp lực từ cạnh tranh lãi suất.
Các chuyên viên phân tích kỳ vọng lợi nhuận quý III đạt 11.649 tỷ đồng, tăng
27% so với cùng kỳ, giúp lợi nhuận 9 tháng đầu năm tăng 50% và hoàn thành
khoảng 74% kế hoạch cả năm. Mức tăng trưởng lợi nhuận của VPBank cao hơn tăng
trưởng trung bình 19,1% của nhóm ngân hàng được MBS theo dõi.
MBS cũng đưa ra khuyến nghị "Khả quan" với VPB, đưa cổ phiếu này vào nhóm 3 cổ
phiếu ngân hàng ưu tiên nhờ những yếu tố như hưởng lợi hạn mức tín dụng cao
hơn toàn ngành và có câu chuyện riêng về bán vốn.
Chứng khoán Kỹ thương (TCBS) kỳ vọng VPB đạt lợi nhuận sau thuế cổ đông mẹ
9.131 tỷ đồng trong quý III, tăng 25,5% so với cùng kỳ và qua đó thực hiện 74%
kế hoạch cả năm.
Chứng khoán Vietcombank (VCBS) dự báo lợi nhuận trước thuế quý III của VPBank
đạt 10.770 tỷ đồng, tăng 18% so với cùng kỳ. VCBS dự báo tín dụng tiếp tục
tăng trưởng tích cực nhờ lợi thế nhận được hạn mức cao hơn trung bình ngành,
và sự phục hồi trong mảng tín dụng bán lẻ. Bên cạnh đó, các công ty con, đặc
biệt là FE CREDIT và VPBankS cũng được kỳ vọng sẽ gia tăng đóng góp vào kết
quả chung của ngân hàng hợp nhất.
Tương tự, Chứng khoán Rồng Việt (VDSC) dự phóng VPBank đạt lợi nhuận 10.678 tỷ
đồng trong quý III, tăng 16% so với cùng kỳ; lợi nhuận 9 tháng đạt 29.558 tỷ
đồng, tăng 45%. Các chuyên viên phân tích kỳ vọng VPBank dẫn đầu danh sách
theo dõi về tăng trưởng tín dụng, với mức tăng 28% so với đầu năm.
Ngoài ra, Chứng khoán SSI ước tính lợi nhuận trước thuế của VPBank đạt khoảng
10.000 tỷ đồng. Các chuyên viên phân tích lưu ý riêng ngân hàng mẹ được kỳ
vọng đạt 9.000 tỷ đồng lợi nhuận, tăng 41%, nhờ tín dụng và huy động tăng
trưởng khoảng 26–27% so với đầu năm.
**P/E thấp hơn khoảng 30% so với bình quân ba năm**
Bên cạnh triển vọng tăng trưởng lợi nhuận mạnh mẽ, báo cáo từ các đơn vị phân
tích cũng chỉ ra định giá của cổ phiếu VPB so với quá khứ cũng như trung bình
ngành ngân hàng.
Báo cáo từ TCBS cho thấy P/E của VPB sau cập nhật dự phóng quý III đạt 7,4
lần, thấp hơn 31% so với trung bình 3 năm là 10,7 lần. VPB cũng là cổ phiếu
ngân hàng có mức chiết khấu so với trung bình 3 năm sâu nhất trong danh sách
theo dõi của TCBS. Tương tự, ước tính từ MBS cho thấy P/B và P/E dự phóng năm
2026 của VPB ở mức 0,9 lần và 5,2 lần, đều thấp hơn đáng kể so với trung bình
ngành là 9,6 lần và 1,3 lần.
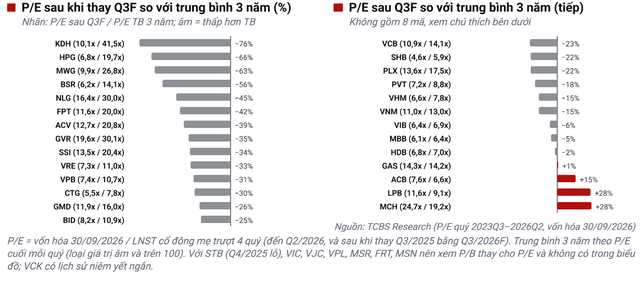
VPB là cổ phiếu ngân hàng có mức chiết khấu so với trung bình 3 năm sâu nhất
trong danh sách theo dõi của TCBS. (Ảnh: TCBS).
Mức định giá hấp dẫn cùng triển vọng tăng trưởng lợi nhuận và câu chuyện bán
vốn, đang tạo thêm sức hút cho cổ phiếu VPB. Vừa qua, nguồn tin từ Reuters
cho biết SMBC đang thảo luận các phương án nhằm nâng tỷ lệ sở hữu tại ngân
hàng Việt Nam này lên khoảng 20%.
Theo Reuters, hai bên dự định hoàn tất giao dịch trong năm nay nhưng vẫn còn
những thảo luận thêm về định giá và các cuộc đàm phán đã diễn ra trong nhiều
tháng. Một thông tin quan trọng khác là SMBC đã thảo luận nội bộ về khả năng
tăng sở hữu thông qua mua cổ phiếu trên thị trường, thay vì tham gia đợt phát
hành riêng lẻ.
Tại ĐHĐCĐ thường niên vào tháng 4/2026, VPBank đã thông qua hai phương án tăng
vốn, trong đó bao gồm kế hoạch phát hành hơn 624 triệu cổ phiếu riêng lẻ cho
một nhà đầu tư nước ngoài. Để mua toàn bộ bộ lượng cổ phiếu trên bằng phương
thức khớp lệnh trên sàn, với thanh khoản bình quân từ đầu năm khoảng 17,5
triệu cổ phiếu VPB mỗi phiên, giao dịch có thể tương đương gần 40 phiên.
Dòng tiền dường như đã đón đầu những kỳ vọng trên khi khối tự doanh liên tục
gom cổ phiếu VPB trong suốt hơn một tháng qua. Trong giai đoạn từ đầu tháng 9
tới 2/10, khối tự doanh đã mua ròng gần 103 triệu cổ phiếu VPB, tương ứng giá
trị gần 2.600 tỷ đồng. Đặc biệt, riêng giai đoạn từ 8/9 – 30/9, VPB ghi nhận
chuỗi 17 phiên giao dịch được tự doanh mua ròng liên tiếp. Đồng thời, so với
vùng giá ghi nhận vào cuối tháng 7, cổ phiếu VPB đã tăng khoảng 20%.