
🏢 Doanh nghiệp🟡 Trung lập
Hộ kinh doanh muốn được khấu trừ thuế phải chuyển đổi thành doanh nghiệp
Trả lời câu hỏi của phóng viên VnEconomy tại buổi họp báo thường kỳ (6/10), đại diện Bộ Tài chính cho rằng: Hộ kinh doanh có doanh thu tỷ đồng, muốn hưởng cơ chế khấu trừ thuế và hỗ trợ khác như doanh nghiệp thì phải chuyển đổi sang doanh nghiệp... Ảnh: Hoàng Giang Một trong những vướng mắc được các hộ kinh doanh phản ánh gần đây là sự khác biệt trong cách tính thuế giá trị gia tăng giữa hộ kinh doanh và doanh nghiệp. Đặc biệt, với những hộ có quy mô doanh thu lớn, hoạt động kinh doanh đã phá...
#### Trả lời câu hỏi của phóng viên VnEconomy tại buổi họp báo thường kỳ
(6/10), đại diện Bộ Tài chính cho rằng: Hộ kinh doanh có doanh thu tỷ đồng,
muốn hưởng cơ chế khấu trừ thuế và hỗ trợ khác như doanh nghiệp thì phải
chuyển đổi sang doanh nghiệp...
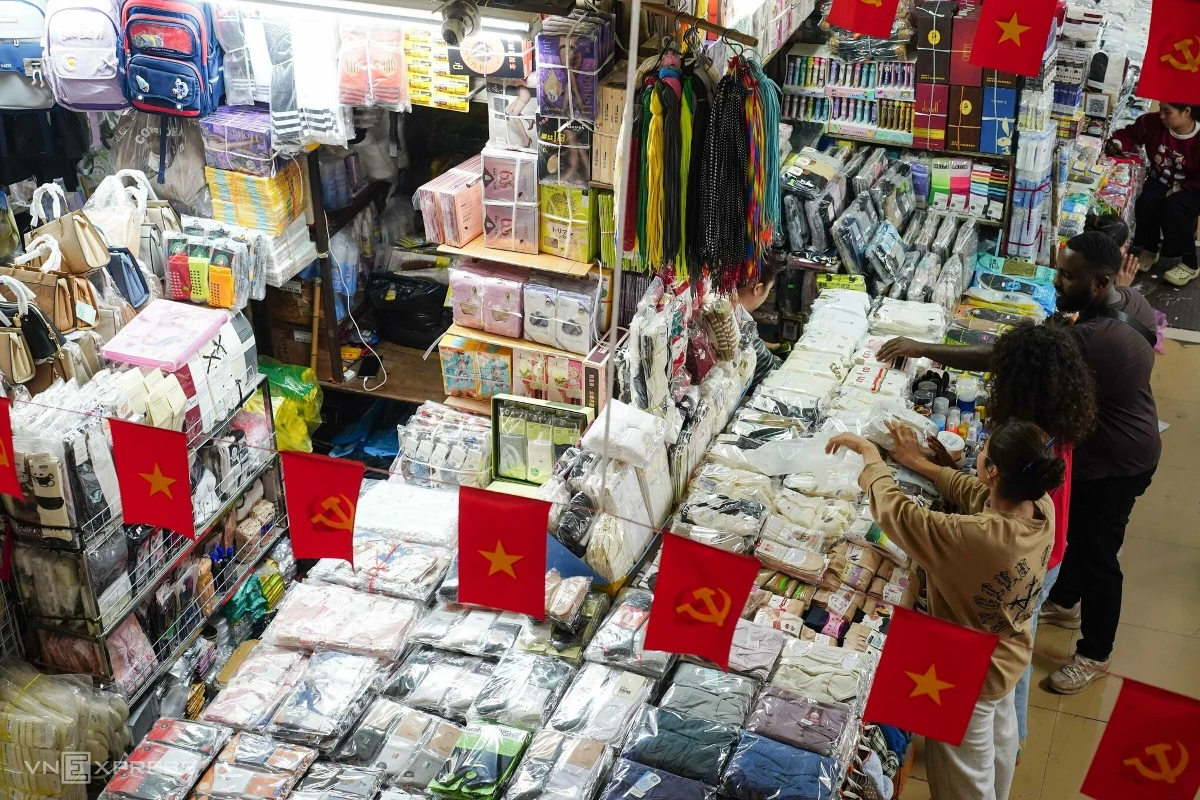
Ảnh: Hoàng Giang
Một trong những vướng mắc được các hộ kinh doanh phản ánh gần đây là sự khác
biệt trong cách tính thuế giá trị gia tăng giữa hộ kinh doanh và doanh nghiệp.
Đặc biệt, với những hộ có quy mô doanh thu lớn, hoạt động kinh doanh đã phát
sinh nhiều giao dịch mua vào, bán ra, có hệ thống kế toán và quản trị hóa đơn
tương đối đầy đủ nhưng việc tiếp tục tính thuế giá trị gia tăng trực tiếp trên
doanh thu khiến họ không được tham gia cơ chế khấu trừ như doanh nghiệp.
Vấn đề này được phóng viên VnEconomy đặt ra tại Họp báo thường kỳ quý III/2026
của Bộ Tài chính vào chiều 6/10. Theo ông Trương Bá Tuấn, Phó Vụ trưởng Vụ
Chính sách thuế, phí và lệ phí, pháp luật thuế giá trị gia tăng hiện quy định
hai phương pháp tính thuế gồm phương pháp khấu trừ và phương pháp trực tiếp.
Trong đó, phương pháp khấu trừ chỉ áp dụng với cơ sở kinh doanh có doanh thu
từ 1 tỷ đồng trở lên và loại trừ hộ, cá nhân sản xuất, kinh doanh.
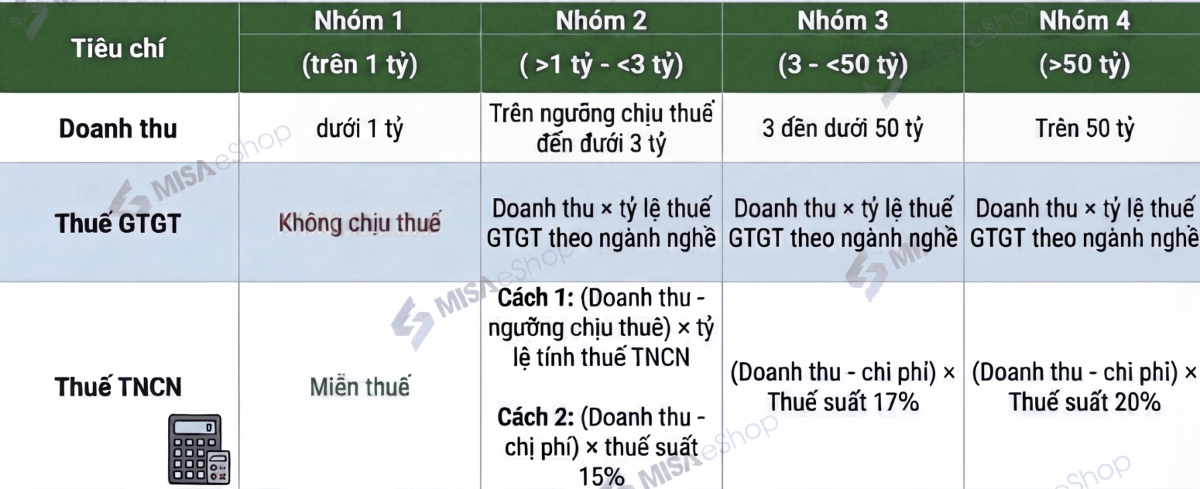
Cách tính thuế hộ kinh doanh theo quy mô doanh thu. Nguồn: MISA
Phó Vụ trưởng Vụ Chính sách thuế, phí và lệ phí đánh giá phương pháp tính trực
tiếp trên doanh thu được cho là phù hợp với đặc điểm hoạt động của phần lớn hộ
kinh doanh.
Việc áp dụng phương pháp trực tiếp đối với hộ kinh doanh, cá nhân kinh doanh
trước hết nhằm đơn giản hóa việc xác định nghĩa vụ thuế. Nếu áp dụng phương
pháp khấu trừ, người nộp thuế phải đáp ứng các yêu cầu liên quan đến sổ sách
kế toán, chứng từ và hóa đơn và phức tạp hơn trong quá trình thực hiện.
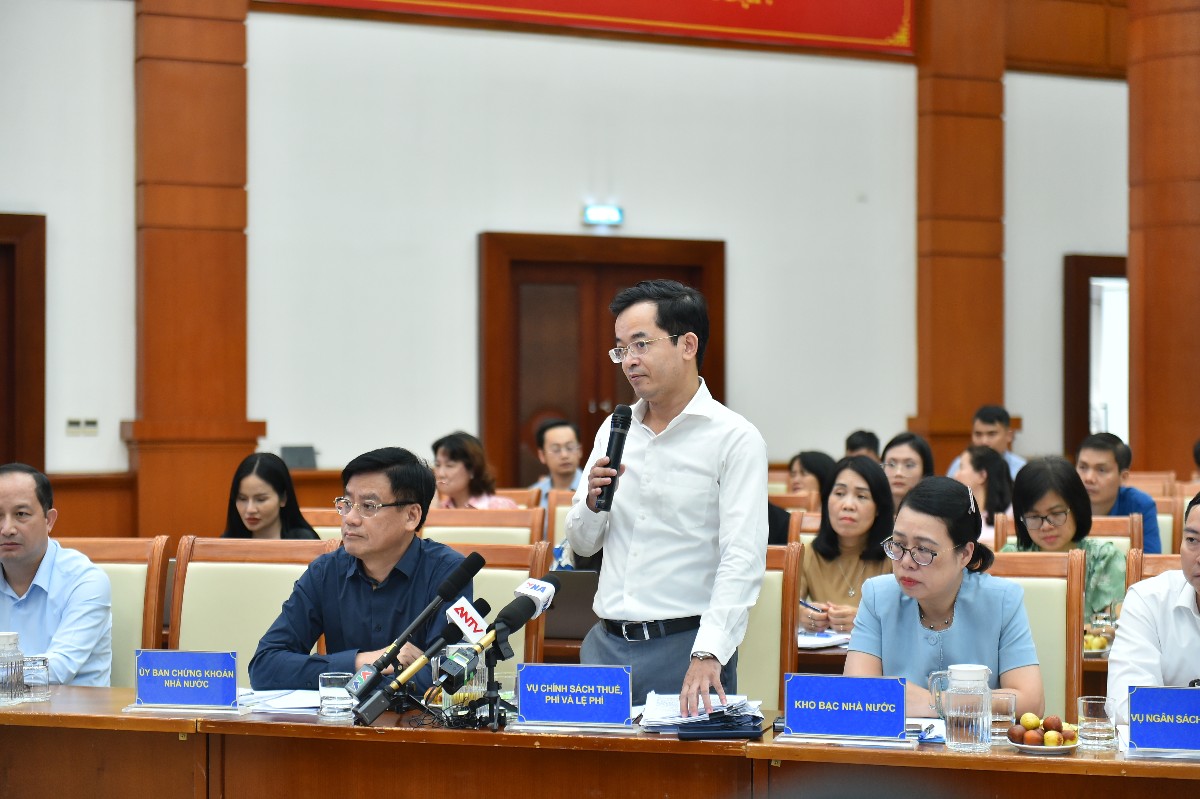
Ông Trương Bá Tuấn, Phó Vụ trưởng Vụ Chính sách thuế, phí và lệ phí
**“Nếu một hộ kinh doanh phát triển đến mức nhận thấy việc áp dụng cơ chế khấu
trừ thuế giá trị gia tăng như doanh nghiệp mang lại hiệu quả hơn, hướng được
khuyến khích là chuyển đổi sang mô hình doanh nghiệp. Khi đó, hộ kinh doanh
không chỉ thay đổi phương pháp tính thuế mà còn có thể tiếp cận đầy đủ hơn các
cơ chế quản trị, kế toán và chính sách hỗ trợ dành cho doanh nghiệp. Cách tiếp
cận này cũng gắn với chủ trương thúc đẩy chuyển đổi hộ kinh doanh thành doanh
nghiệp”**
Tuy nhiên, khi một hộ kinh doanh phát triển đến quy mô lớn, bài toán lại bắt
đầu xuất hiện ở một điểm khác: mô hình pháp lý của hộ kinh doanh liệu có còn
phù hợp với quy mô hoạt động và yêu cầu quản trị hay không?
Theo bà Trịnh Thị Hương, Phó Cục trưởng Cục Phát triển doanh nghiệp tư nhân và
kinh tế tập thể, từ thực tiễn triển khai chính sách hỗ trợ doanh nghiệp nhỏ và
vừa, Chính phủ đang đề xuất xây dựng Luật Phát triển doanh nghiệp nhỏ và vừa
để thay thế Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017.
Một trong những nội dung đáng chú ý của dự thảo là nhóm chính sách dành cho
doanh nghiệp nhỏ và vừa được chuyển đổi từ hộ kinh doanh, cá nhân kinh doanh.
Theo đó, chính sách không chỉ dừng ở tư vấn, đào tạo và hướng dẫn thủ tục
chuyển đổi, mà còn hướng tới hỗ trợ doanh nghiệp trong giai đoạn đầu sau khi
chuyển đổi. Để giảm chi phí gia nhập thị trường, dự thảo đề xuất rút ngắn thời
gian cấp Giấy chứng nhận đăng ký doanh nghiệp xuống còn một ngày làm việc,
đồng thời miễn một số khoản phí, lệ phí ban đầu.
Sau khi chuyển đổi, doanh nghiệp được đề xuất áp dụng cơ chế thuế, kế toán,
biểu mẫu và báo cáo tối giản trong 36 tháng; được hỗ trợ nền tảng số, phần mềm
và dịch vụ kế toán, cùng với cơ chế hướng dẫn, cảnh báo tuân thủ và một số hỗ
trợ về bảo hiểm trong giai đoạn đầu.
Đáng chú ý, dự thảo còn tính tới một mô hình quản trị tối giản đối với “doanh
nghiệp một người”.
Theo đó, hộ kinh doanh chuyển đổi thành công ty trách nhiệm hữu hạn một thành
viên do một cá nhân làm chủ, đồng thời đáp ứng quy mô doanh nghiệp siêu nhỏ,
sẽ không bắt buộc phải có Chủ tịch công ty và kế toán trưởng; được tổ chức
công tác kế toán phù hợp và áp dụng phương pháp tính thuế đơn giản.
Bà Trịnh Thị Hương, Phó Cục trưởng Cục Phát triển doanh nghiệp tư nhân và kinh
tế tập thể. Ảnh: Bộ Tài chính
Song song, Dự thảo cũng đề xuất tiếp tục các chính sách miễn, giảm thuế cho
doanh nghiệp nhỏ và vừa, trong đó có việc áp dụng mức thuế suất thấp hơn mức
thuế suất thông thường và miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ
khi được cấp Giấy chứng nhận đăng ký doanh nghiệp, Phó Cục trưởng Cục Phát
triển doanh nghiệp tư nhân và kinh tế tập thể nêu rõ.
Thứ trưởng Bộ Tài chính Nguyễn Đức Chi cho biết Bộ Tài chính cố gắng tạo điều
kiện thuận lợi để các hộ kinh doanh thực hiện chính sách pháp luật về thuế.
Với những hộ đã phát triển đủ lớn và nhận thấy việc chuyển đổi sang doanh
nghiệp mang lại lợi ích tốt hơn, việc vừa chuyển đổi mô hình vừa được hưởng
các chính sách hỗ trợ sẽ tạo thêm điều kiện để thực hiện quá trình này.
“Đây là hướng mà Bộ Tài chính ủng hộ. Bộ Tài chính sẽ tiếp tục đồng hành, hỗ
trợ các hộ kinh doanh trong quá trình chuyển đổi lên doanh nghiệp”, Thứ trưởng
Bộ Tài chính Nguyễn Đức Chi cho biết.