
🇻🇳 Vĩ mô VN🟡 Trung lập
Cách gửi tiền ngân hàng của cô gái SN 1994 ở TP.HCM: 160 triệu chia thành 5 khoản ở 2 kỳ hạn, KHÔNG QUAN TÂM LÃI SUẤT
Nhắc đến việc gửi tiết kiệm ngân hàng, chắc hẳn vấn đề được nhiều người quan tâm nhất chính là mức lãi suất và tiền lãi nhận được. Tư duy thường thấy và cũng là thắc mắc chung sẽ là: Ngân hàng nào đang có mức lãi suất tốt nhất và nên chọn kỳ hạn nào để tối ưu tiền lãi? Đương nhiên, nghĩ như vậy không sai nhưng đôi khi, nó chỉ đúng về mặt lý thuyết. Trên thực tế, không phải ai gửi tiết kiệm cũng băn khoăn so sánh lãi suất giữa các ngân hàng. Và ưu tiên số 1 cũng không hẳn là tiền lãi tiết kiệm...
[TIN MỚI](javascript:; "TIN MỚI")
Nhắc đến việc gửi tiết kiệm ngân hàng, chắc hẳn vấn đề được nhiều người quan
tâm nhất chính là mức lãi suất và tiền lãi nhận được. Tư duy thường thấy và
cũng là thắc mắc chung sẽ là: Ngân hàng nào đang có mức lãi suất tốt nhất và
nên chọn kỳ hạn nào để tối ưu tiền lãi?
Đương nhiên, nghĩ như vậy không sai nhưng đôi khi, nó chỉ đúng về mặt lý
thuyết. Trên thực tế, không phải ai gửi tiết kiệm cũng băn khoăn so sánh lãi
suất giữa các ngân hàng. Và ưu tiên số 1 cũng không hẳn là tiền lãi tiết kiệm
càng cao càng tốt.
Trúc Phương - Cô gái sinh năm 1994, hiện đang sinh sống và làm việc trong lĩnh
vực tổ chức sự kiện tại TP.HCM, là một người có quan điểm như vậy. Tính đến
thời điểm hiện tại, Trúc Phương đã có khoảng 6 năm kinh nghiệm gửi tiết kiệm
ngân hàng và trong suốt hành trình đó, lãi suất chưa bao giờ là điều mà cô gái
này ưu tiên.
Ảnh minh họa Pinterest
**Chiến lược “tiết kiệm nhàn”: Dùng tài khoản ngân hàng nào thì gửi tiết kiệm
online ở ngân hàng đó**
Năm 2020 khi lần đầu tiên có khoảng 11,5 triệu đồng tiền nhàn rỗi, Trúc Phương
đã nghĩ đến việc gửi tiết kiệm. Ở thời điểm đó vì chưa có kinh nghiệm nên Trúc
Phương cũng tự mày mò tìm hiểu thông tin, xem ngân hàng nào trả lãi cao nhất
để gửi tiền. Kết cục, Trúc Phương phải thừa nhận “mình làm thế là quá sai”.
_“Hồi ấy mình còn làm cho công ty cũ, nhận lương chuyển khoản nhưng lãi suất
của ngân hàng đó lại không cao lắm so với các ngân hàng khác. Lần đầu gửi nên
mình cũng muốn gửi ngân hàng lãi cao. Lúc ấy mình có 2 lựa chọn: 1 là đến quầy
giao dịch, mở sổ tiết kiệm truyền thống; 2 là mở tài khoản của ngân hàng có
lãi cao đó, rồi dùng tài khoản mới mở để gửi tiết kiệm online._
_Mình chọn cách 2 vì nghĩ như vậy đỡ mất công đi lại nhưng quá trình đăng ký
mở tài khoản, tải app e-bank rồi kích hoạt cũng mất gần 3 ngày, do mình tự mày
mò làm chứ không có nhân viên ngân hàng hướng dẫn. Và trong 3 ngày đó, mình đã
tiêu gần 1,5 triệu trong 11,5 triệu định gửi tiết kiệm, toàn là mua đồ
online”_ \- Trúc Phương kể.
Sau lần đó, cô mới nhận ra việc so sánh lãi suất tiết kiệm rồi chọn ngân hàng
có lãi cao nhất để mở tài khoản gửi tiền online, đôi khi chỉ hữu dụng trên mặt
lý thuyết. Còn thực tế, trong quá trình ấy nếu không giỏi “giữ mình”, việc
tiêu lẹm vào khoản tiền định gửi ngân hàng là hoàn toàn có thể.
Đó cũng là lý do từ đó đến giờ, Trúc Phương không còn quá quan tâm đến lãi
suất giữa các ngân hàng khi gửi tiết kiệm. Hiện tại, quan điểm của cô gái sinh
năm 1994 này là: Đang dùng tài khoản ngân hàng nào thì gửi tiết kiệm online
của ngân hàng đó là nhanh và tiện nhất.
Ảnh minh họa Pinterest
_“Thực ra với số tiền gửi dưới 100 triệu/tài khoản tiết kiệm như mình, thì
lãi suất chênh nhau vài % cũng không tạo ra khác biệt quá lớn về tiền lãi, nên
mình cũng chẳng quan tâm nhiều. Cứ có tiền là gửi thôi, quan trọng là để bản
thân không nhìn thấy, không tiêu vào khoản tiền đó”_ \- Trúc Phương chia sẻ.
Hiện tại, Trúc Phương đang có 5 khoản tiết kiệm gửi ở 2 ngân hàng, trong đó có
2 khoản kỳ hạn 1 năm và 3 khoản kỳ hạn 6 tháng.
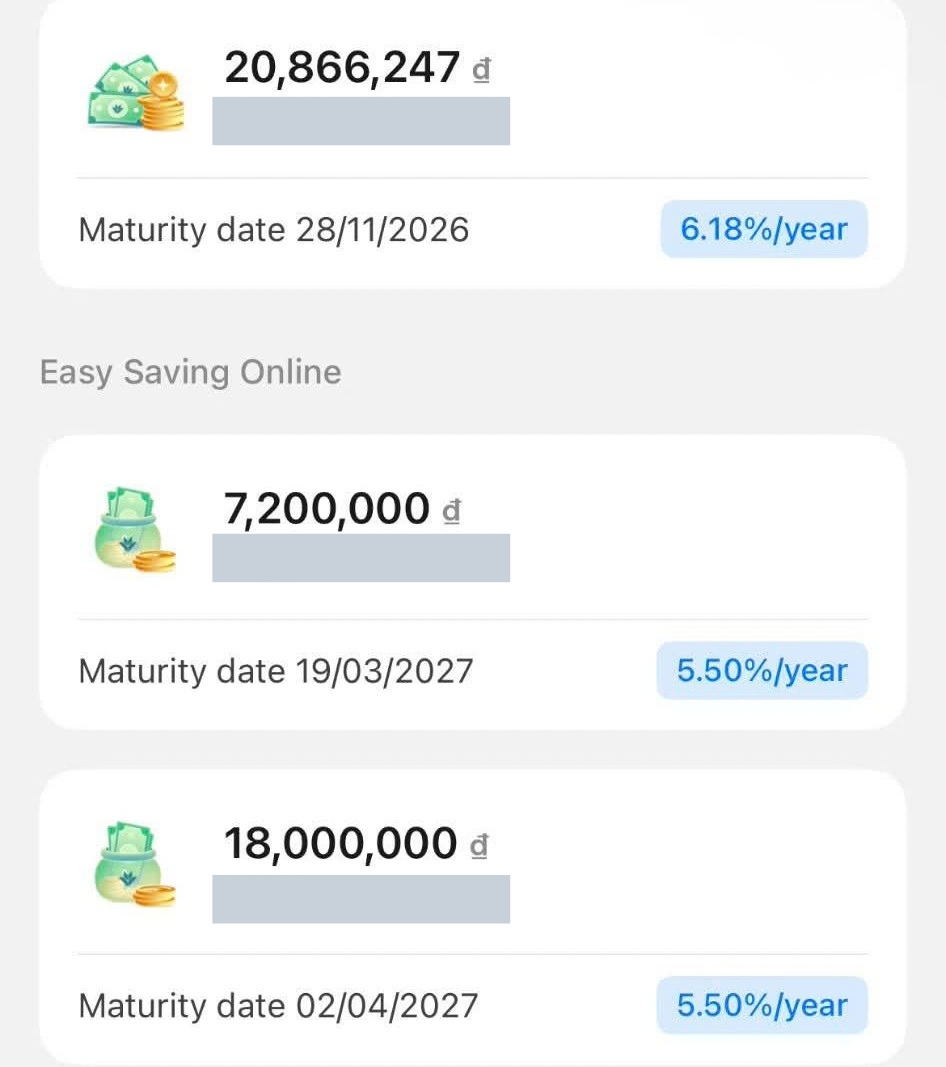
3 khoản tiết kiệm online kỳ hạn 6 tháng của Trúc Phương (Ảnh: NVCC)
Với 3 khoản tiết kiệm này, Trúc Phương cho biết: _“Khoản đầu tiên (20,8 triệu)
là tiền dự phòng. Hàng tháng nhận lương xong mình sẽ chuyển vào đó tối thiểu 3
triệu._
_Khoản thứ 2 (7,2 triệu) là tiền để dành để đăng ký tập Pilates._
_Khoản thứ 3 (18 triệu) là tiền dư ra từ ngân sách chi tiêu hàng tháng. Cuối
tháng trước khi lương về mà vẫn còn tiền trong tài khoản, mình sẽ chuyển phần
dư đó vào khoản tiết kiệm này._
_Với hình thức gửi tiết kiệm online, ngân hàng yêu cầu gửi kỳ hạn tối thiểu là
6 tháng, có tiền dư thì gửi thêm vào lúc nào cũng được và cũng có thể rút ra
nếu có việc, nên dù kỳ hạn nửa năm nhưng cũng không ảnh hưởng tới tính thanh
khoản”_ \- Trúc Phương giải thích.
Còn 2 khoản tiết kiệm kỳ hạn 1 năm, Trúc Phương cho biết cô đang gửi ở 1 ngân
hàng khác - là ngân hàng mà cô nhận lương ở thời điểm hiện tại.
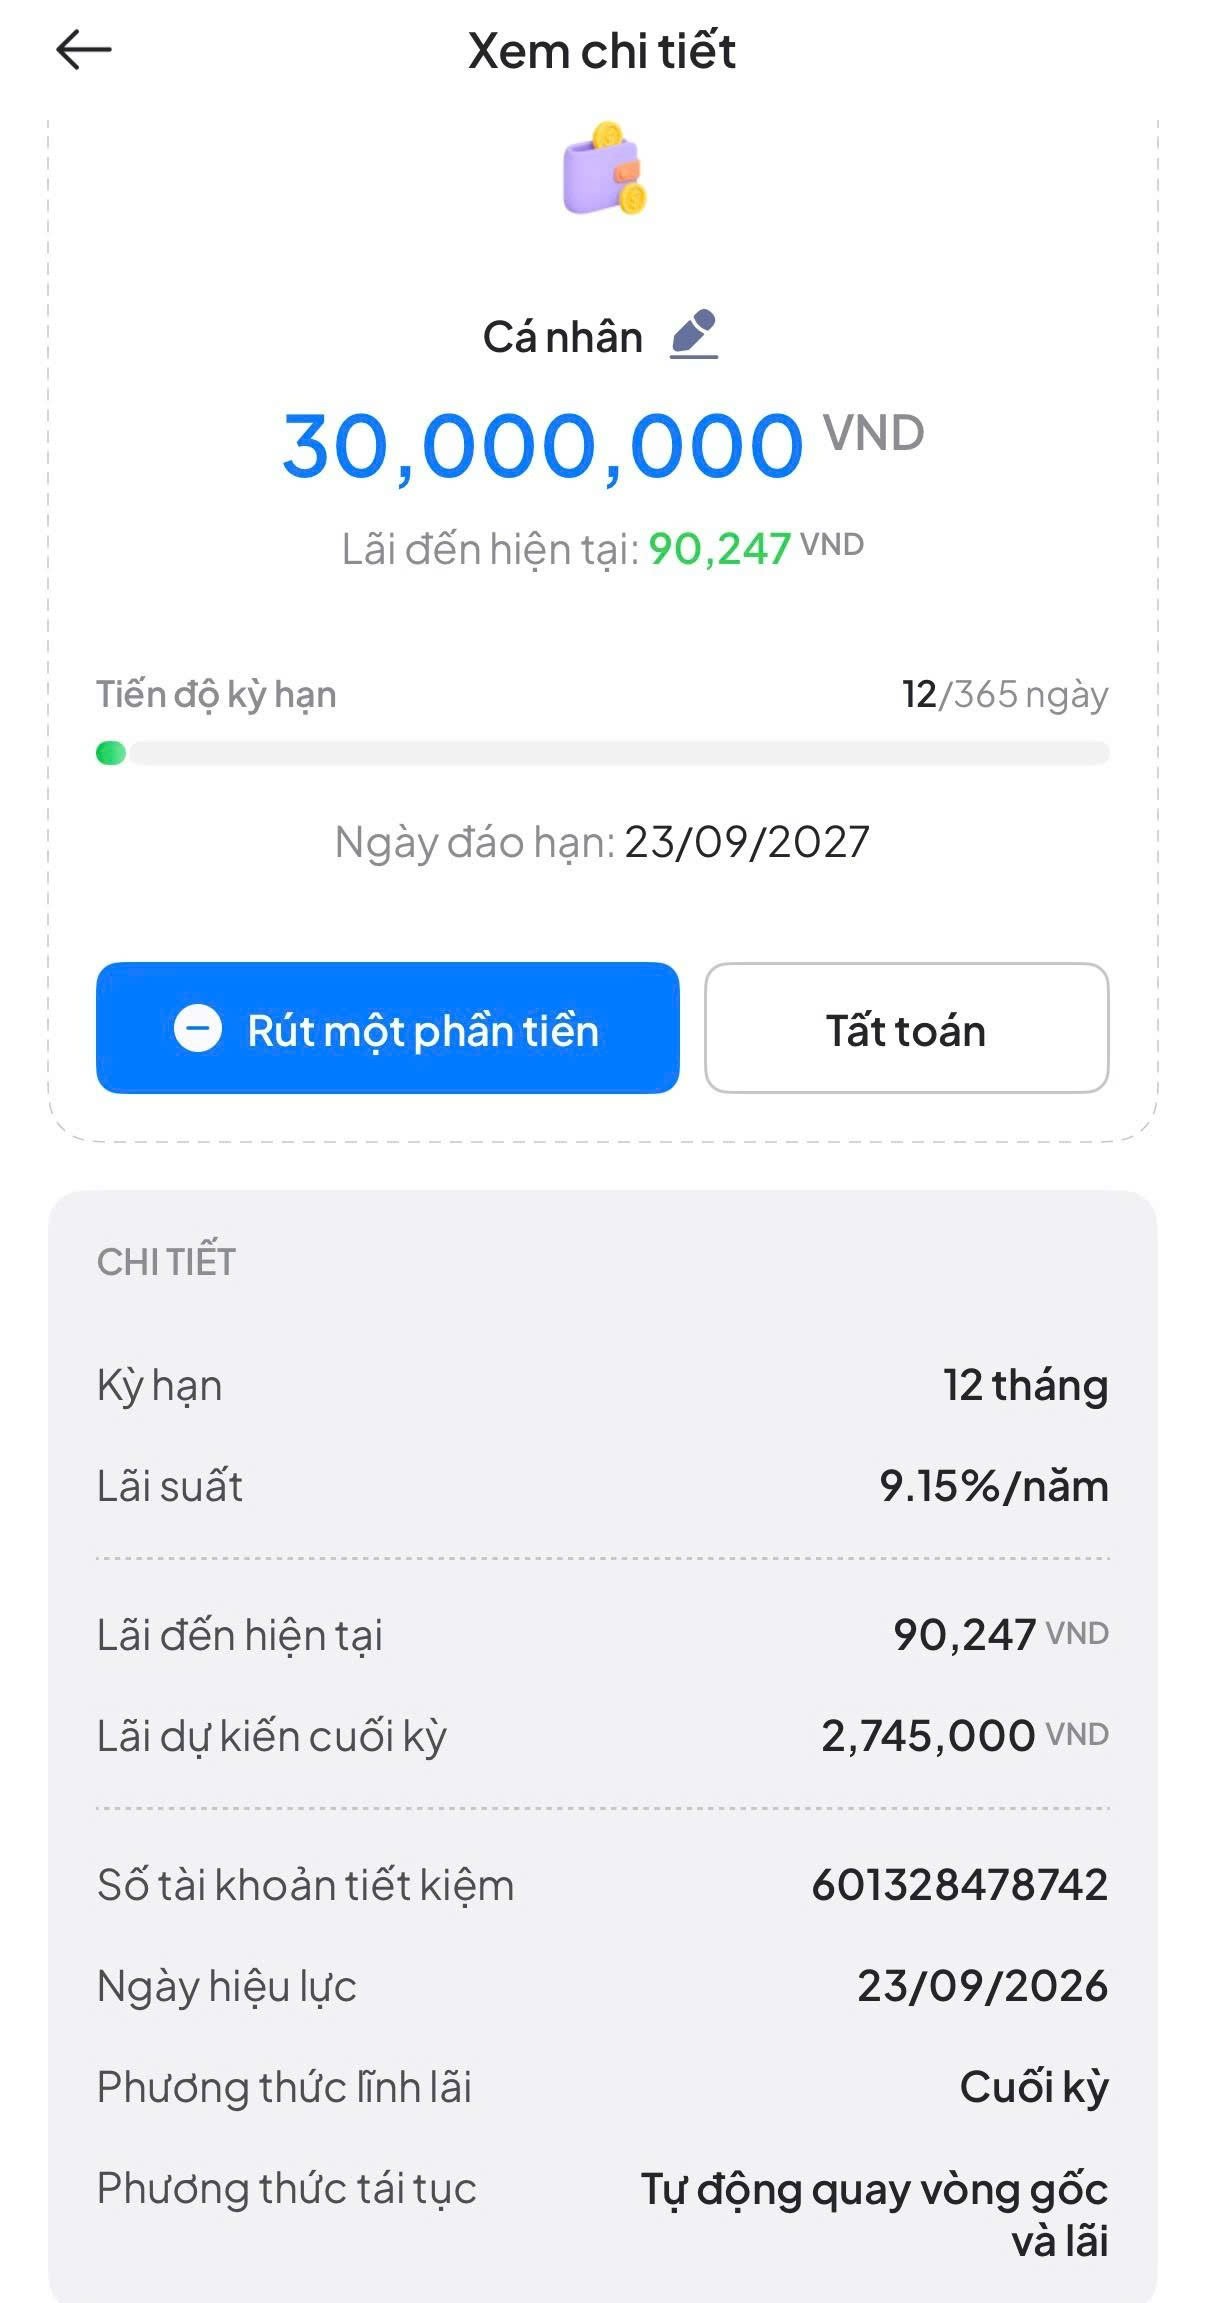
2 khoản tiết kiệm kỳ hạn 1 năm mà Trúc Phương mới gửi gần đây (Ảnh: NVCC) 2
khoản tiết kiệm kỳ hạn 1 năm mà Trúc Phương mới gửi gần đây (Ảnh: NVCC)
_“Với khoản tiết kiệm kỳ hạn 1 năm thì mình vẫn chọn gửi online. Sau khi cất
được 1 khoản hòm hòm ở kỳ hạn 6 tháng, nếu không có việc gì cần dùng hoặc dùng
xong mà còn dư, mình sẽ gom lại để gửi tiết kiệm kỳ hạn 1 năm và tái tục tự
động tiền gốc với tiền lãi” -_ Trúc Phương chia sẻ.
Như vậy ở thời điểm hiện tại, Trúc Phương đang có 5 khoản tiền gửi online ở 2
kỳ hạn 6 tháng và 1 năm, tổng số tiền gần 160 triệu đồng.
**Quản lý chi tiêu thế nào để việc tiết kiệm được ổn định, không áp lực?**
Có 6 năm kinh nghiệm gửi tiết kiệm nhưng Trúc Phương cho biết khoảng 2 năm gần
đây, cô mới thực sự ổn định được chi tiêu để có thể đều đặn gửi tiết kiệm hàng
tháng. Công thức của Trúc Phương chỉ đơn giản là cố định chi tiêu ở mức 14
triệu/tháng quay đầu.
_“14 triệu đó bao gồm tiền thuê nhà, phí dịch vụ, ăn uống, mua sắm, đi chơi,
mừng cưới bạn bè,... Mình không theo dõi hay ghi chép chi tiêu hàng ngày mà
chỉ cố định ngân sách tổng cho cả tháng thôi. Sau khi nhận lương, mình chỉ giữ
lại đúng 14 triệu trong tài khoản thanh toán, phần còn thừa mình sẽ chia vào
các tài khoản tiết kiệm kỳ hạn 6 tháng. Định kỳ 3 hoặc 6 tháng 1 lần, mình sẽ
xem lại 3 khoản tiết kiệm đó để xem nên chuyển bao nhiêu sang tài khoản tiết
kiệm kỳ hạn 1 năm”_.
Trúc Phương giải thích và cho biết thêm nếu có thưởng hoặc thu nhập phụ, cô
cũng ưu tiên gửi tiết kiệm thay vì dùng để chi tiêu. Bởi lẽ con số 14
triệu/tháng không phải ngẫu nhiên trở thành mức ngân sách mà cô duy trì suốt 3
năm nay.
Ảnh minh họa Pinterest
_“Trước đây mình từng thử nhiều mốc ngân sách chi tiêu khác nhau, thấp nhất
là 9 triệu/tháng. Tháng đầu mình làm được, nhưng tháng sau đó lại tiêu tổng
cộng gần 15 triệu. Cứ phập phù tháng được tháng không, cũng phải thử nhiều
tháng mới tìm ra được con số phù hợp là 14 triệu để vừa đảm bảo cuộc sống được
thoải mái, vừa đảm bảo vẫn có tiền tiết kiệm. Nếu đặt ngân sách thấp quá, bản
thân mình cũng không chịu được, cuối cùng vẫn rút tiết kiệm ra tiêu”_ \- Trúc
Phương kể.
Và dù không đặt ra quá nhiều mục tiêu rõ ràng cho các khoản tiết kiệm của
mình, nhưng với Trúc Phương, điều đó cũng không thực sự quan trọng. Với cô, có
tiền phòng thân, có tiền để đó trong vòng 1 năm mà không cần đụng tới là đủ để
yên tâm.
[Vàng đang tăng, có 500 triệu nên mua vàng hay gửi ngân
hàng?](https://cafef.vn/vang-dang-tang-co-500-trieu-nen-mua-vang-hay-gui-ngan-
hang-188260616120556278.chn "Vàng")