
🏢 Doanh nghiệp🟡 Trung lập
Bán lẻ Việt Nam chuyển từ tăng “lượng” sang tăng “chất”
Chuyển trọng tâm từ mở rộng sang hiệu quả Theo báo cáo chuyên đề “Triển vọng và định hướng ngành Bán lẻ Việt Nam” của TCBS Research, có 12/15 doanh nghiệp được khảo sát duy trì thái độ thận trọng về sức mua. Sự phục hồi rõ hơn ở nhóm hàng thiết yếu, thực phẩm, chăm sóc sức khỏe và dược phẩm, trong khi các mặt hàng lâu bền, không thiết yếu như công nghệ, điện máy, đồ gia dụng và ô tô phục hồi chậm hơn. Tăng trưởng doanh thu của các doanh nghiệp bán lẻ năm 2025. Nguồn: TCBS Research Các doanh n...
[TIN MỚI](javascript:; "TIN MỚI")
**Chuyển trọng tâm từ mở rộng sang hiệu quả**
Theo báo cáo chuyên đề “Triển vọng và định hướng ngành Bán lẻ Việt Nam” của
TCBS Research, có 12/15 doanh nghiệp được khảo sát duy trì thái độ thận trọng
về sức mua. Sự phục hồi rõ hơn ở nhóm hàng thiết yếu, thực phẩm, chăm sóc sức
khỏe và dược phẩm, trong khi các mặt hàng lâu bền, không thiết yếu như công
nghệ, điện máy, đồ gia dụng và ô tô phục hồi chậm hơn.
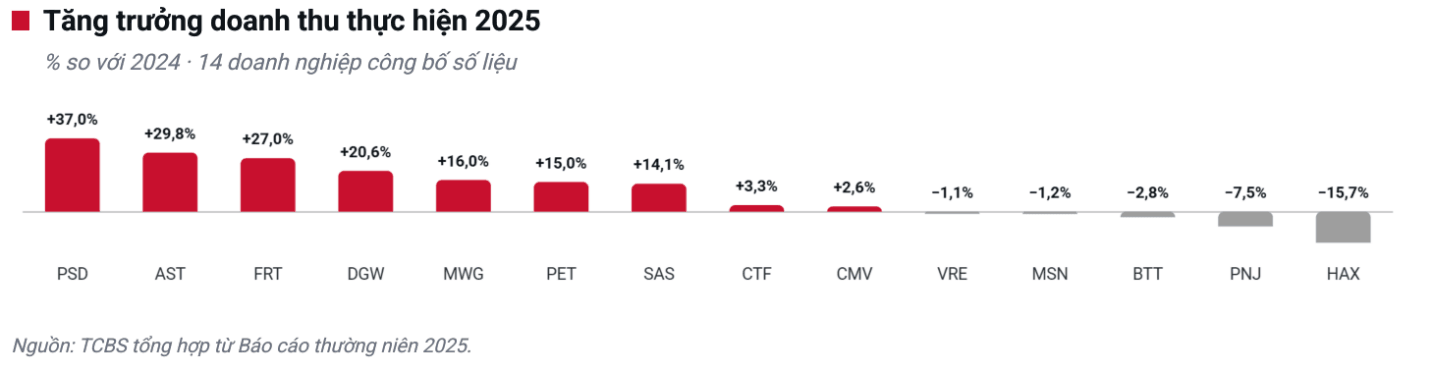
Tăng trưởng doanh thu của các doanh nghiệp bán lẻ năm 2025. Nguồn: TCBS
Research
Các doanh nghiệp phân phối công nghệ như DGW, PSD, PET và nhóm bán lẻ ô tô như
HAX, CTF tiếp tục chịu sức ép từ nhu cầu yếu và cạnh tranh về giá. Ngược lại,
MSN và FRT được hỗ trợ bởi nhu cầu tương đối ổn định ở thực phẩm và dược phẩm.
Lượng khách quốc tế tăng cũng tạo động lực cho nhóm bán lẻ hàng không, du lịch
như SAS, AST. PNJ có thêm yếu tố hỗ trợ từ mặt bằng giá vàng cao và xu hướng
minh bạch hóa thị trường vàng.
Sự phân hóa này cho thấy quá trình phục hồi tiêu dùng diễn ra chưa đồng đều
giữa các ngành hàng.
Một trong những thay đổi đáng chú ý là doanh nghiệp bán lẻ không còn quá chú
trọng mở rộng số lượng cửa hàng. Theo TCBS Research, 7/15 doanh nghiệp được
khảo sát đang ưu tiên tối ưu hiệu quả từng điểm bán, cải thiện biên lợi nhuận
và kiểm soát vốn lưu động.
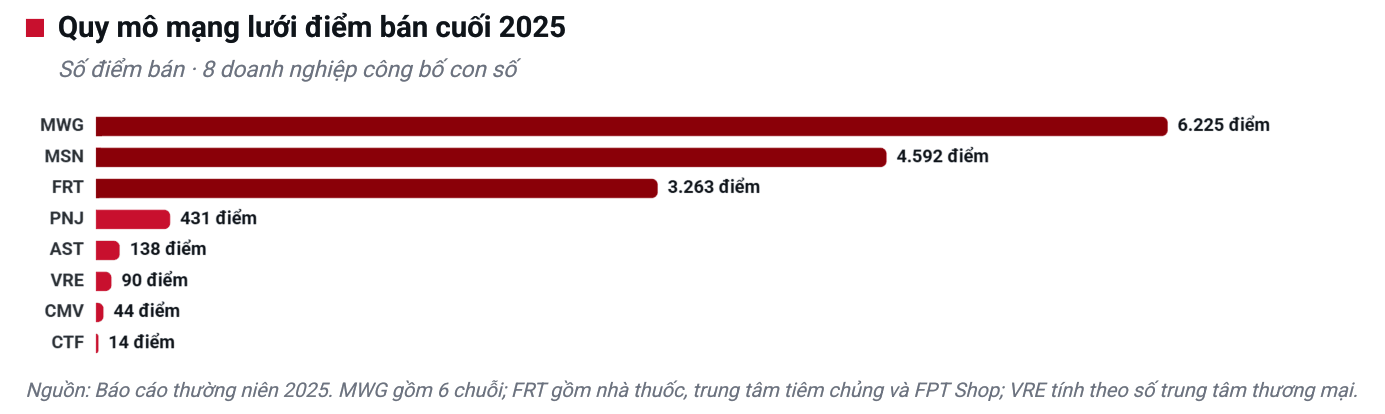
Quy mô mạng lưới điểm bán của 8 doanh nghiệp. Nguồn: TCBS Research
MWG và MSN là những trường hợp nổi bật vẫn theo đuổi kế hoạch mở rộng mạng
lưới thông qua Bách Hóa Xanh và WinCommerce. Tuy nhiên, ngay cả với các doanh
nghiệp này, hiệu quả vận hành và khả năng tạo lợi nhuận trên từng điểm bán
ngày càng được đặt lên hàng đầu.
Phần lớn doanh nghiệp kỳ vọng lợi nhuận tăng nhanh hơn doanh thu, cho thấy
động lực tăng trưởng đang chuyển từ mở rộng quy mô sang cải thiện chất lượng
kinh doanh. Biên lợi nhuận gộp được kỳ vọng cải thiện tại PNJ, FRT và MSN nhờ
dịch chuyển cơ cấu sản phẩm, trong khi các doanh nghiệp phân phối công nghệ và
ô tô vẫn chịu áp lực cạnh tranh giá.
TCBS Research lưu ý chất lượng lợi nhuận tại một số doanh nghiệp. Có 5/15
doanh nghiệp gồm VRE, HAX, CTF, PET và CMV ghi nhận đóng góp đáng kể từ các
khoản thu nhập bất thường như chuyển nhượng tài sản, đầu tư tài chính, hoàn
nhập dự phòng hoặc hỗ trợ từ nhà cung cấp. Đây là yếu tố cần được loại trừ khi
đánh giá khả năng duy trì lợi nhuận trong các năm tới.
**Công nghệ và động lực mới định hình tăng trưởng**
Theo TCBS Research, khoảng cách về năng lực công nghệ giữa các doanh nghiệp
bán lẻ đang ngày càng rõ hơn.
MSN, PNJ, MWG và FRT đã ứng dụng AI và Big Data vào dự báo nhu cầu, quản trị
tồn kho, tối ưu chuỗi cung ứng và phân tích hành vi khách hàng. Công nghệ vì
vậy không còn chỉ là công cụ hỗ trợ mà đang trực tiếp tác động đến chi phí và
hiệu quả vận hành.
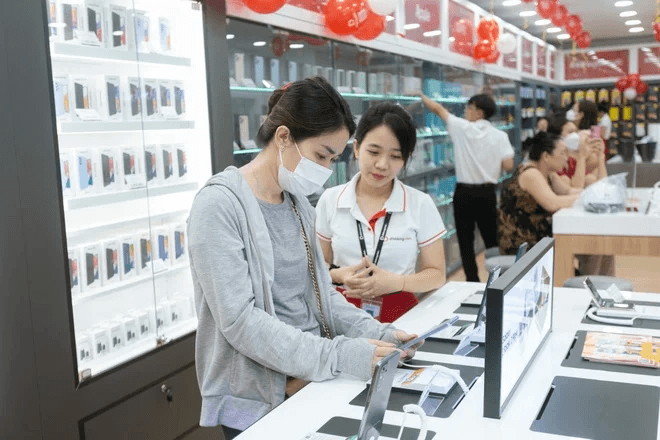
Tính đến 2025, MWG có 6.225 mạng lưới điểm bán
Trong thương mại điện tử, MWG và FRT đã hình thành kênh bán hàng trực tuyến có
quy mô đáng kể, với doanh thu trên 9.000 tỷ đồng mỗi doanh nghiệp.
Ngược lại, với nhiều doanh nghiệp bán lẻ truyền thống, thương mại điện tử vẫn
là sức ép đối với mô hình kinh doanh hiện hữu.
Bên cạnh tối ưu hoạt động cốt lõi, các doanh nghiệp cũng tìm kiếm dư địa tăng
trưởng thông qua mở rộng chuỗi giá trị và đa dạng hóa hoạt động. MWG phát
triển Bách Hóa Xanh, Điện Máy Xanh và EraBlue tại Indonesia; FRT mở rộng Long
Châu sang trung tâm tiêm chủng và phát triển FPT Mobile; DGW đẩy mạnh hạ tầng
số và trung tâm dữ liệu. AST hướng tới dự án nhà máy suất ăn tại sân bay Long
Thành, trong khi CTF và HAX tìm kiếm cơ hội từ xe điện, xe đã qua sử dụng và
các dịch vụ phụ trợ.
Theo TCBS Research, ngành bán lẻ Việt Nam đang chuyển từ chiến lược tăng
trưởng bằng “lượng” sang tăng trưởng bằng “chất”. Trong ngắn hạn, nhóm hàng
thiết yếu, dược phẩm, bán lẻ du lịch và những doanh nghiệp có khả năng cải
thiện biên lợi nhuận được đánh giá tích cực hơn.
Trong trung, dài hạn, năng lực chuyển đổi số, hiệu quả mạng lưới và khả năng
phát triển các động lực tăng trưởng mới sẽ quyết định sự phân hóa giữa các
doanh nghiệp. Bên cạnh tốc độ tăng doanh thu và lợi nhuận, nhà đầu tư cần chú
ý đến chất lượng lợi nhuận và mức độ phụ thuộc vào các khoản thu nhập ngoài
hoạt động kinh doanh cốt lõi.
Khi sức mua chưa phục hồi đồng đều và chi phí mở rộng mạng lưới ngày càng lớn,
lợi thế của doanh nghiệp bán lẻ sẽ không còn nằm chủ yếu ở số lượng cửa hàng,
mà ở khả năng vận hành hiệu quả, kiểm soát chi phí và khai thác dữ liệu để tạo
thêm giá trị trên mỗi khách hàng.