
🇻🇳 Vĩ mô VN🔴 Tiêu cực🔥 Tin nóng
Tài sản sinh lời 8%, lãi vay 7-8%: Nhà đầu tư được gì ngoài rủi ro?
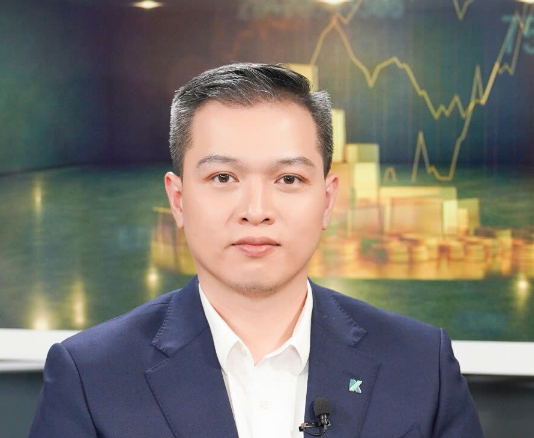 Ông Lương Duy Phước, Giám đốc Nghiên cứu thị trường, Công ty Cổ phần Chứng khoán Kafi Khi lợi nhuận không đủ bù chi phí vốn Lãi suất gia tăng không chỉ làm thay đổi cách vận hành của thị trường tài chính mà còn tác động trực tiếp đến từng khoản vay, dòng tiền và quyết định đầu tư của mỗi người. Ti...
[TIN MỚI](javascript:; "TIN MỚI")

Ông Lương Duy Phước, Giám đốc Nghiên cứu thị trường, Công ty Cổ phần Chứng
khoán Kafi
**Khi lợi nhuận không đủ bù chi phí vốn**
Lãi suất gia tăng không chỉ làm thay đổi cách vận hành của thị trường tài
chính mà còn tác động trực tiếp đến từng khoản vay, dòng tiền và quyết định
đầu tư của mỗi người. Tiền mặt có thể bị lạm phát bào mòn sức mua, trong khi
chi phí vay mua nhà, vay tiêu dùng, vay kinh doanh hay sử dụng đòn bẩy đầu tư
đều gia tăng.
Theo ông Lương Duy Phước, Giám đốc Nghiên cứu thị trường, Công ty Cổ phần
Chứng khoán Kafi, lạm phát toàn cầu đang có dấu hiệu quay trở lại. Chiến sự
tại Trung Đông khiến giá năng lượng tăng mạnh, làm gia tăng lo ngại lạm phát
kéo dài và môi trường lãi suất cao khó sớm hạ nhiệt.
Các ngân hàng trung ương lớn cũng thận trọng hơn trong việc nới lỏng chính
sách tiền tệ. Ông Phước dẫn thông tin Ngân hàng Trung ương Nhật Bản đã bốn lần
tăng lãi suất, từ 0,1% lên 1% kể từ tháng 7/2024, khiến nguồn vốn giá rẻ từng
hỗ trợ dòng tiền đầu tư toàn cầu dần thu hẹp. Cục Dự trữ Liên bang Mỹ cũng thể
hiện lập trường cứng rắn hơn trước rủi ro lạm phát, làm suy yếu kỳ vọng lãi
suất sớm giảm và khiến chi phí vốn tiếp tục neo cao.
Trong khi đó, dòng tiền toàn cầu đang tập trung mạnh vào câu chuyện trí tuệ
nhân tạo, tiếp tục chảy vào các doanh nghiệp công nghệ, bán dẫn và hạ tầng.
Một mặt, kỳ vọng vào AI kéo định giá tài sản lên cao; mặt khác, lãi suất và
rủi ro lạm phát khiến thị trường nhạy cảm hơn trước những thay đổi về tăng
trưởng hoặc chính sách tiền tệ.
Đối với Việt Nam, ông Phước đánh giá mức độ ảnh hưởng hiện ở mức vừa phải. Tuy
nhiên, nền kinh tế vẫn phải giải bài toán chi phí vốn trong khi đặt mục tiêu
tăng trưởng cao và nhu cầu vốn dành cho sản xuất, đầu tư, phát triển hạ tầng
ngày càng lớn.
Mặt bằng lãi suất trong nước không còn thấp như trước. Việc nhiều ngân hàng,
kể cả nhóm ngân hàng quốc doanh, tăng lãi suất huy động cho thấy áp lực thanh
khoản và chi phí vốn trong hệ thống vẫn hiện hữu. Bởi vậy, duy trì mặt bằng
lãi suất hợp lý trở thành một trọng tâm điều hành nhằm ổn định thanh khoản,
kiểm soát cạnh tranh lãi suất và hỗ trợ doanh nghiệp giảm chi phí vốn.
Lãi suất cao tại các nền kinh tế phát triển cũng khiến dòng vốn quốc tế thận
trọng hơn với các thị trường mới nổi, tạo thêm áp lực lên tỷ giá, dòng vốn và
thị trường chứng khoán. Áp lực càng đáng chú ý khi Việt Nam đẩy mạnh đầu tư
công và phát triển hạ tầng, trong khi chi phí huy động vốn quốc tế còn cao,
nhất là đối với dự án sử dụng vốn vay ngoại tệ.
Theo ông Phước, vấn đề không chỉ là huy động đủ vốn mà phải huy động với chi
phí hợp lý, đồng thời giữ ổn định tỷ giá, lạm phát và hệ thống tài chính.
Ở cấp độ cá nhân, khi chi phí vốn tăng, cả “chi phí sống” và “chi phí tài
chính” đều tăng theo. Gửi tiết kiệm vẫn là một cách bảo toàn vốn, nhưng nếu
lãi suất tiền gửi thấp hơn tốc độ tăng giá của các khoản chi tiêu thiết yếu,
giá trị thực của tài sản vẫn có thể hao hụt.
Với người vay mua nhà hoặc vay tiêu dùng, rủi ro lớn nhất là thu nhập không
tăng kịp nghĩa vụ trả nợ. Một khoản vay từng phù hợp khi lãi suất thấp có thể
trở thành gánh nặng nếu lãi suất tăng hoặc thu nhập suy giảm.
Đối với nhà đầu tư, chi phí margin hoặc vốn vay cao hơn đồng nghĩa tài sản
phải tạo ra mức sinh lời lớn hơn mới có thể hòa vốn. Nếu thị trường đi ngang,
lãi vay vẫn âm thầm bào mòn lợi nhuận.
“Đòn bẩy chỉ thực sự có lợi khi lợi suất kỳ vọng của tài sản cao hơn hẳn chi
phí vốn, có một biên an toàn đủ lớn. Nếu tài sản chỉ sinh lời khoảng 8% mà chi
phí vay đã 7-8% thì nhà đầu tư đang gánh rủi ro mà không được trả công xứng
đáng”, ông Phước phân tích.
Khi thị trường đi xuống, đòn bẩy khuếch đại tổn thất: giá trị tài sản giảm
nhưng nghĩa vụ nợ không giảm. Nhà đầu tư thậm chí có thể bị buộc bán tài sản
vào thời điểm bất lợi nhất để trả nợ hoặc đáp ứng yêu cầu bổ sung ký quỹ.
Dấu hiệu cảnh báo xuất hiện khi lãi vay chiếm tỷ trọng ngày càng lớn trong
dòng tiền, người vay phải dùng thu nhập mới để trả lãi cũ hoặc phải bán tài
sản chỉ để giữ khoản vay không đổ vỡ. Đòn bẩy có thể khuếch đại lợi nhuận khi
thị trường thuận lợi, nhưng trong môi trường vốn đắt, nó cũng khuếch đại chi
phí và sai lầm của nhà đầu tư.
**Dòng tiền trở lại với tài sản tạo thu nhập ổn định**
Khi lãi suất và lạm phát cùng tăng, nhà đầu tư đòi hỏi mức sinh lời cao hơn để
bù đắp chi phí vốn và rủi ro. Thay vì né tránh hoàn toàn các tài sản rủi ro,
dòng tiền có xu hướng chọn lọc chặt chẽ hơn, đồng thời tăng sự quan tâm đến
tiền gửi, quỹ tiền tệ, trái phiếu ngắn hạn và những tài sản có lợi suất tương
đối ổn định.
Ông Phước dẫn dữ liệu cho biết, ngay sau khi chiến sự Iran bùng phát vào đầu
tháng 3/2026, chỉ trong một tuần, các quỹ thị trường tiền tệ toàn cầu đã thu
hút khoảng 48 tỷ USD, trong khi gần 19 tỷ USD bị rút khỏi các quỹ cổ phiếu Mỹ
và toàn cầu. Đến giữa tháng 3/2026, quỹ tiền tệ đã có tám tuần liên tiếp hút
vốn; dòng tiền cũng tiếp tục chảy vào trái phiếu chính phủ và trái phiếu ngắn
hạn.
Xu hướng tìm kiếm tài sản tạo thu nhập ổn định tiếp tục được thể hiện trong
tháng 8. Riêng tuần kết thúc ngày 12/8, quỹ trái phiếu Mỹ hút thêm 9,4 tỷ USD,
còn quỹ tiền tệ đón gần 14 tỷ USD.
Đáng chú ý, cổ phiếu cũng bắt đầu thu hút vốn trở lại khi nỗi lo lãi suất tăng
dịu bớt. Diễn biến này cho thấy nhà đầu tư không từ bỏ rủi ro mà chuyển sang
lựa chọn kỹ hơn, chỉ chấp nhận rủi ro khi mức sinh lời kỳ vọng đủ hấp dẫn.
Các tổ chức quản lý tài sản lớn cũng tăng tỷ trọng trái phiếu chất lượng cao,
tài sản tạo dòng tiền ổn định và những khoản đầu tư mang tính phòng thủ; đồng
thời giảm sự phụ thuộc vào một vài nhóm cổ phiếu hoặc một thị trường.
Theo thông tin ông Phước chia sẻ, BlackRock ưu tiên trái phiếu chất lượng cao
và tài sản tạo thu nhập ổn định hơn thay vì chỉ kỳ vọng vào cổ phiếu. J.P.
Morgan kết hợp cổ phiếu, trái phiếu và các tài sản khác, đồng thời vẫn nhìn
thấy cơ hội tại một số thị trường trái phiếu mới nổi.
Goldman Sachs chú trọng trái phiếu khi lợi suất ở mức cao nhưng vẫn lựa chọn
kỹ về kỳ hạn và chất lượng do rủi ro lạm phát chưa chấm dứt. Berkshire
Hathaway tiếp tục duy trì tỷ trọng lớn tiền mặt và trái phiếu Kho bạc Mỹ ngắn
hạn, hạn chế mua cổ phiếu khi định giá chưa hấp dẫn và giữ thanh khoản để chờ
cơ hội.
Điểm chung không phải là rút khỏi thị trường, mà là ưu tiên chất lượng tài
sản, dòng tiền, khả năng phòng thủ và sự linh hoạt của danh mục trong môi
trường chi phí vốn cao.
**Bốn nguyên tắc giữ tài sản không bị bào mòn**
Trong bối cảnh lãi suất không còn thấp, ông Lương Duy Phước cho rằng người dân
và nhà đầu tư cần xây dựng một cấu trúc tài chính phù hợp với khả năng chịu
rủi ro, thay vì chỉ tìm kiếm khoản đầu tư có mức sinh lời cao nhất.
Nguyên tắc đầu tiên là ưu tiên những tài sản có khả năng tạo thu nhập hoặc
dòng tiền tương đối ổn định, thay vì chỉ trông chờ vào tăng giá. Khi chi phí
vốn cao, dòng tiền thực nhận giúp nhà đầu tư chủ động hơn trong việc trang
trải nghĩa vụ tài chính và giảm phụ thuộc vào thời điểm bán tài sản.
Thứ hai, phải duy trì khả năng thanh khoản. Mỗi người cần có một khoản dự
phòng và tiết kiệm đủ để đáp ứng chi tiêu, nghĩa vụ tài chính cũng như những
tình huống bất ngờ. Thanh khoản không chỉ bảo đảm cuộc sống mà còn giúp nhà
đầu tư tránh phải bán tài sản vào thời điểm bất lợi.
Thứ ba, cần chủ động quản lý nợ, thường xuyên rà soát các khoản vay và ưu tiên
thanh toán trước những khoản có lãi suất cao. Khi chi phí vốn tăng, việc giảm
một khoản lãi phải trả có thể quan trọng không kém tìm kiếm thêm lợi nhuận từ
một khoản đầu tư mới.
Thứ tư, sử dụng đòn bẩy phải có kỷ luật. Không nên dùng vốn vay ngắn hạn để
đầu tư vào tài sản cần thời gian dài mới thu hồi vốn; quy mô khoản vay phải
phù hợp với khả năng tài chính và sức chịu đựng của dòng tiền.
Quan trọng hơn, cấu trúc tài chính cần đồng thời đáp ứng ba yêu cầu: đủ thanh
khoản, đủ đa dạng và phù hợp mức chịu rủi ro của mỗi người. Nhờ đó, ngay cả
khi thị trường diễn biến bất lợi, nhà đầu tư vẫn có thể duy trì cuộc sống,
thực hiện nghĩa vụ tài chính và tạo điều kiện để tài sản phục hồi trong dài
hạn.
Từ cách tiếp cận quản trị tài sản của Kafi, ông Phước cho rằng đây không chỉ
là việc lựa chọn một cổ phiếu hoặc tìm kiếm lợi nhuận cao trong ngắn hạn, mà
là quá trình tích lũy, phân bổ và phát triển tài sản phù hợp với từng giai
đoạn tài chính.
Bên cạnh các giải pháp dành cho nhà đầu tư chủ động như giao dịch cổ phiếu và
công cụ phân tích, doanh nghiệp đang phát triển nhóm giải pháp phục vụ nhu cầu
tích lũy, đầu tư dài hạn thông qua Wealthtech. Mục tiêu là hình thành một nền
tảng công nghệ quản trị tài sản, nơi khách hàng vừa có thể chủ động đầu tư,
vừa phân bổ một phần tài sản vào các giải pháp ổn định hơn và theo dõi mục
tiêu tài chính trên cùng hệ sinh thái.
Công nghệ và dữ liệu được kỳ vọng giúp quá trình quản trị tài sản trở nên đơn
giản, minh bạch và được cá nhân hóa hơn. Nhưng dù sử dụng công cụ nào, điểm
xuất phát vẫn là kỷ luật tài chính: hiểu rõ chi phí vốn, giữ đủ thanh khoản,
kiểm soát nợ và chỉ chấp nhận rủi ro khi lợi suất kỳ vọng tạo được một biên an
toàn phù hợp.