
🏢 Doanh nghiệp🟢 Tích cực
Almonty được định giá 7,6 tỷ USD: MSR đang đứng ở đâu trong bức tranh tài sản chiến lược?
Với Masan High-Tech Materials (UPCoM: MSR), câu chuyện nằm ở những gì doanh nghiệp đã xây dựng từ tài nguyên, khai thác, chế biến đến khả năng tạo ra lợi nhuận và dòng tiền. 7,6 tỷ USD cho một nền tảng vonfram: thị trường đang định giá điều gì? Trong một báo cáo mới, Jefferies, ngân hàng đầu tư quốc tế với hoạt động nghiên cứu trên nhiều thị trường lớn, ước tính hoạt động vonfram của Almonty Industries có giá trị khoảng 7,6 tỷ USD. Con số này tạo thêm một tham chiếu về cách thị trường quốc tế...
[TIN MỚI](javascript:; "TIN MỚI")
Với Masan High-Tech Materials (UPCoM: MSR), câu chuyện nằm ở những gì doanh
nghiệp đã xây dựng từ tài nguyên, khai thác, chế biến đến khả năng tạo ra lợi
nhuận và dòng tiền.
**7,6 tỷ USD cho một nền tảng vonfram: thị trường đang định giá điều gì? **
Trong một báo cáo mới, Jefferies, ngân hàng đầu tư quốc tế với hoạt động
nghiên cứu trên nhiều thị trường lớn, ước tính hoạt động vonfram của Almonty
Industries có giá trị khoảng 7,6 tỷ USD. Con số này tạo thêm một tham chiếu về
cách thị trường quốc tế nhìn nhận giá trị của các nền tảng vonfram ngoài Trung
Quốc.
Điểm đáng chú ý không chỉ nằm ở con số 7,6 tỷ USD, mà ở những yếu tố đang tạo
nên giá trị của một nền tảng vonfram.
Almonty sở hữu các tài sản vonfram bên ngoài Trung Quốc, nổi bật là mỏ
Sangdong tại Hàn Quốc, đồng thời đang mở rộng năng lực khai thác và hướng tới
chế biến sâu hơn. Trường hợp này cho thấy giá trị của một doanh nghiệp vonfram
không chỉ nằm ở quy mô tài nguyên, mà còn ở khả năng khai thác, chế biến và
đưa sản phẩm ra thị trường.
Điều này diễn ra trong bối cảnh nguồn cung vonfram thế giới tập trung cao.
Theo Jefferies, Trung Quốc hiện chiếm khoảng 80% nguồn cung toàn cầu. Trong
khi đó, từ đầu năm 2027, các quy định mới về mua sắm quốc phòng của Mỹ sẽ hạn
chế sử dụng một số sản phẩm vonfram có nguồn gốc từ Trung Quốc và một số quốc
gia được chỉ định.
Khi các nền kinh tế lớn tìm cách đa dạng hóa nguồn cung, những doanh nghiệp đã
có tài nguyên, năng lực sản xuất và chế biến vonfram bên ngoài Trung Quốc đang
nhận được sự quan tâm lớn hơn.
Từ góc nhìn đó, mức định giá của Almonty không chỉ đặt ra câu hỏi doanh nghiệp
này có giá trị bao nhiêu, mà còn gợi mở một câu hỏi rộng hơn: thị trường sẽ
nhìn nhận thế nào đối với những nền tảng vonfram ngoài Trung Quốc đã sở hữu
tài nguyên và năng lực chế biến ở quy mô lớn?
**MSR: Khi tài nguyên chiến lược bắt đầu chuyển hóa thành giá trị **
Trong bức tranh đó, MSR có một vị thế đáng chú ý. Doanh nghiệp không chỉ sở
hữu nguồn tài nguyên vonfram quy mô lớn mà đã đầu tư hơn một thập kỷ để xây
dựng năng lực khai thác và chế biến, đưa tài nguyên thành sản phẩm phục vụ thị
trường toàn cầu.
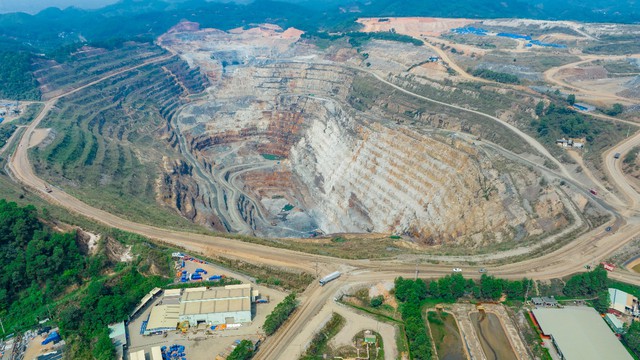
Nền tảng đầu tiên là mỏ đa kim Núi Pháo tại Thái Nguyên, một trong những mỏ
vonfram lớn đang hoạt động ngoài Trung Quốc. Bên cạnh nguồn tài nguyên hiện
hữu, Núi Pháo Mở Rộng và Núi Chiếm có tiềm năng bổ sung khoảng 115 triệu tấn
tài nguyên. Nếu hoàn tất các thủ tục cần thiết, nguồn tài nguyên này có thể
kéo dài hoạt động khai thác và chế biến thêm khoảng 20–30 năm.
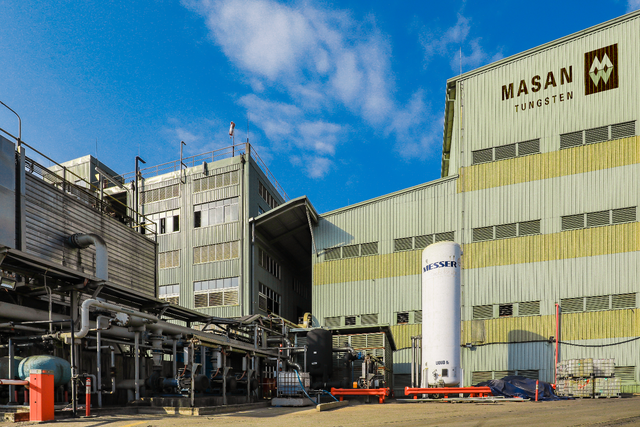
Điểm đáng chú ý là MSR không dừng ở khai thác. Sau hơn một thập kỷ và hơn 700
triệu USD đầu tư, doanh nghiệp đã xây dựng chuỗi từ khai thác tại Núi Pháo đến
chế biến vonfram tại Việt Nam. Trong giai đoạn 2020–2025, MSR chiếm bình quân
khoảng 21% nguồn cung vonfram ngoài Trung Quốc, theo thông tin doanh nghiệp.
Năng lực chế biến cũng cho phép MSR tiếp nhận nguyên liệu từ các đối tác thay
vì chỉ phụ thuộc vào nguồn quặng tại Núi Pháo. Trong quý II/2026, sản lượng
vonfram tinh luyện đạt 1.430 tấn, tăng 91% so với cùng kỳ. Thông qua hợp tác
với GB Innovation của Hàn Quốc, doanh nghiệp cũng hướng tới nâng công suất
oxide vonfram lên hơn 8.000 tấn/năm vào 2027, qua đó tận dụng tốt hơn hệ thống
nhà máy hiện hữu và mở rộng nguồn nguyên liệu đầu vào.
Quan trọng hơn, nền tảng được xây dựng trong nhiều năm đang bắt đầu chuyển hóa
rõ hơn thành kết quả tài chính. Quý II/2026, MSR ghi nhận doanh thu 8.138 tỷ
đồng, cao hơn 5 lần cùng kỳ; lợi nhuận sau thuế trước lợi ích cổ đông thiểu số
đạt kỷ lục 1.666 tỷ đồng. Lũy kế sáu tháng, lợi nhuận đạt 2.202 tỷ đồng, đảo
chiều so với khoản lỗ cùng kỳ năm trước.
Cùng với lợi nhuận cải thiện, tỷ lệ nợ ròng/EBITDA đã giảm xuống 2,1 lần. Một
dấu mốc đáng chú ý khác là MSR chuẩn bị lần đầu tiên chia cổ tức bằng tiền
mặt, với tỷ lệ 10%, tương đương 1.000 đồng/cổ phiếu và tổng số tiền dự kiến
khoảng 1.100 tỷ đồng.
Từ tài nguyên, năng lực chế biến đến lợi nhuận và cổ tức, những gì MSR xây
dựng trong hơn một thập kỷ đang từng bước chuyển hóa thành giá trị cụ thể hơn
cho cổ đông. Trong bối cảnh các nền tảng vonfram ngoài Trung Quốc ngày càng
được chú ý, đây cũng là cơ sở để thị trường có thêm một góc nhìn về giá trị
của MSR.