
🇻🇳 Vĩ mô VN🟢 Tích cực🔥 Tin nóng
Tiếp tục 'nới' room tín dụng bất động sản
Ngân hàng Nhà nước vừa có Công văn số 8509 gửi các tổ chức tín dụng thông báo không tính phần dư nợ tăng thêm so với cuối năm 2025 vào lĩnh vực bất động sản đối với một số lĩnh vực kinh doanh. Cụ thể, công văn nêu rõ kể từ ngày 1/1/2026 đến hết ngày 31/12/2026, các tổ chức tín dụng không phải tính phần dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng vào dư nợ tín dụng đối với lĩnh vực bất động sản khi kiểm soát mức tăng trưởng tín ...
[TIN MỚI](javascript:; "TIN MỚI")
Ngân hàng Nhà nước vừa có Công văn số 8509 gửi các tổ chức tín dụng thông báo
không tính phần dư nợ tăng thêm so với cuối năm 2025 vào lĩnh vực bất động sản
đối với một số lĩnh vực kinh doanh.
Cụ thể, công văn nêu rõ kể từ ngày 1/1/2026 đến hết ngày 31/12/2026, các tổ
chức tín dụng không phải tính phần dư nợ tín dụng tăng thêm so với cuối năm
2025 đối với nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng vào dư nợ
tín dụng đối với lĩnh vực bất động sản khi kiểm soát mức tăng trưởng tín dụng
bất động sản.
Các tổ chức tín dụng tiếp tục thực hiện nghiêm túc, hiệu quả các chỉ đạo của
Ngân hàng Nhà nước tại công văn về kiểm soát tăng trưởng tín dụng bất động sản
và các văn bản liên quan.
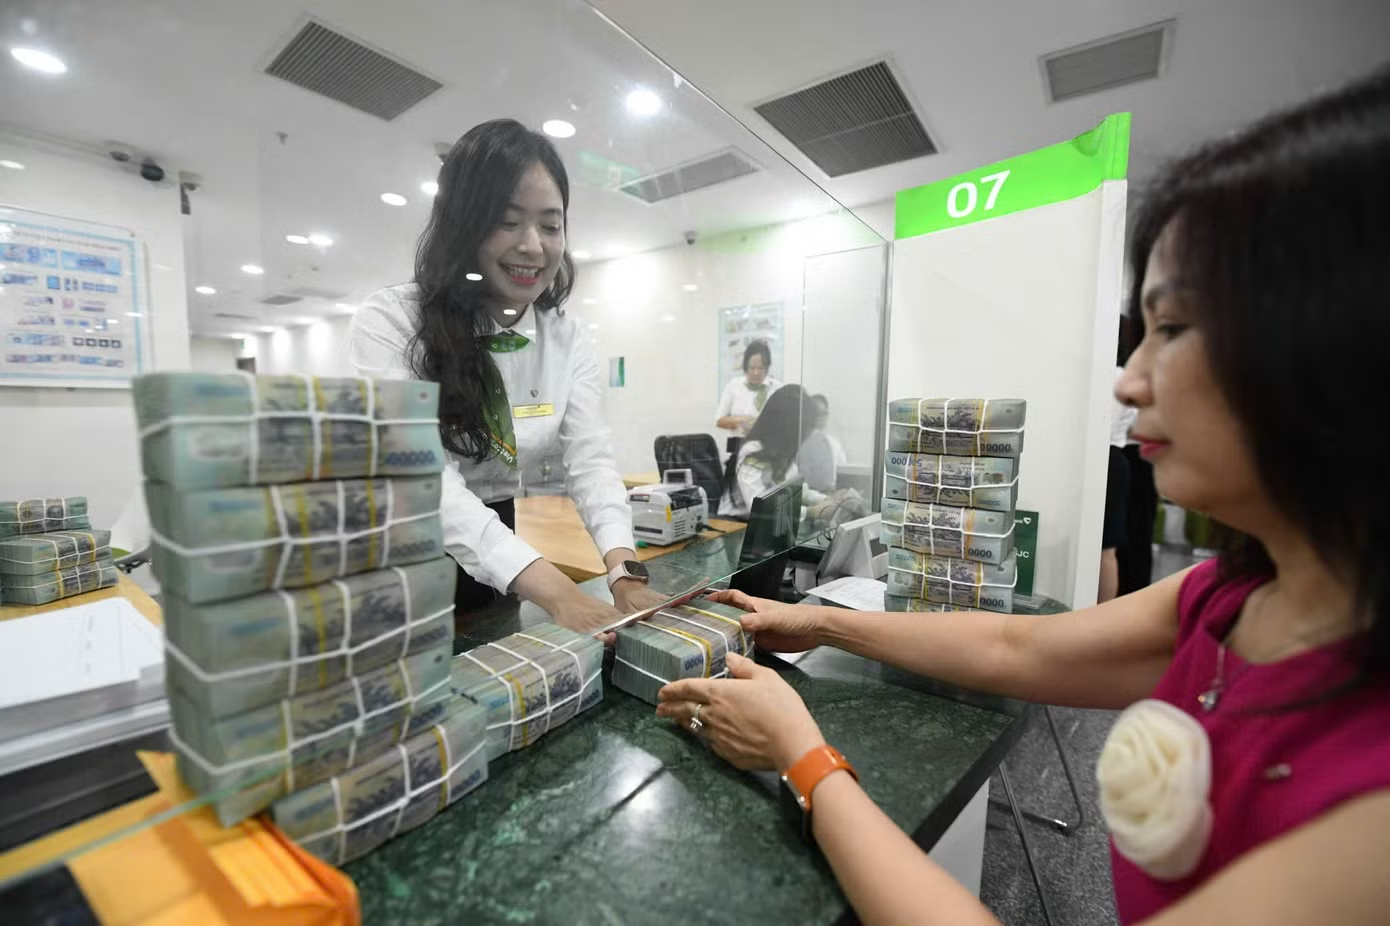
Ngân hàng được "nới" room tín dụng cho bất động sản (ảnh: Như Ý).
Theo Ngân hàng Nhà nước, quyết định này nhằm tạo điều kiện cho các tổ chức tín
dụng trong việc cấp tín dụng đối với một số loại hình bất động sản phù hợp với
chủ trương của Đảng, Nhà nước, chính sách của các cấp có thẩm quyền.
Công văn đính kèm danh sách 25 ngân hàng gồm VietinBank, Agribank, BIDV, MSB,
Sacombank, Eximbank, Nam A Bank, ACB, Saigonbank, Techcombank, Bac A Bank,
VIB, SeABank, BVBank, OCB, ABBank, VietABank, SHB, VPBank, Kienlongbank,
VietBank, LPBank, TPBank, BaoVietBank, PVcomBank.
Trước đó, Ngân hàng Nhà nước cũng có công văn cho phép 25 ngân hàng thương mại
không phải tính phần dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với nhà
ở xã hội và khu công nghiệp, khu chế xuất vào dư nợ tín dụng đối với lĩnh vực
bất động sản khi kiểm soát mức tăng trưởng tín dụng.
Theo báo mới đây của Ngân hàng Nhà nước, tính đến cuối tháng 6, tổng dư nợ cấp
tín dụng đối với lĩnh vực bất động sản của hệ thống là 5,1 triệu tỷ đồng, tăng
8,3%, xấp xỉ mức tăng trưởng chung của toàn hệ thống (8,37%).
Tỷ trọng tín dụng trong lĩnh vực bất động sản chiếm 25,5% trong tổng dư nợ tín
dụng đối với nền kinh tế, xấp xỉ cuối năm trước.
Ngoài việc có thêm dư địa cho vay lĩnh vực bất động sản, các ngân hàng còn
triển khai chương trình giảm lãi suất. Vừa qua,
[Vietcombank](https://cafef.vn/du-lieu/hose/vcb-ngan-hang-thuong-mai-co-phan-
ngoai-thuong-viet-nam.chn) triển khai gói tín dụng quy mô 20.000 tỷ đồng dành
cho khách hàng mua nhà. Chương trình áp dụng lãi suất thấp hơn tới 1%/năm so
với các khoản vay bất động sản thông thường cho các nhu cầu mua nhà ở tại
những dự án bất động sản đã hoàn thiện pháp lý được cấp giấy chứng nhận quyền
sử dụng đất và quyền sở hữu nhà ở.
Nhiều ngân hàng thương mại cũng đang có các chính sách tín dụng dành cho bất
động sản. [BIDV](https://cafef.vn/du-lieu/hose/bid-ngan-hang-thuong-mai-co-
phan-dau-tu-va-phat-trien-viet-nam.chn) triển khai gói tín dụng 30.000 tỷ đồng
với 3 phương án lãi suất cố định gồm: 9,5%/năm trong 12 tháng, 10%/năm trong
18 tháng hoặc 10,5%/năm trong 24 tháng.
VIB áp dụng lãi suất cố định 11,5%/năm trong 5 năm (60 tháng) cho khách hàng
vay mua, xây dựng, sửa chữa, bù đắp tiền mua hoặc tái tài trợ bất động sản.
Một số ngân hàng khác như: TPBank, Nam A Bank cũng điều chỉnh lãi suất cho vay
giảm từ 0,5 - 1,2% so với lãi suất cho vay thông thường...