
🇻🇳 Vĩ mô VN🔴 Tiêu cực🔥 Tin nóng
Lãi suất huy động tăng cao, ngân hàng hút tiền gửi kỷ lục
Nhiều ngân hàng niêm yết lãi suất cao Khảo sát biểu lãi suất tại một số ngân hàng cho thấy, nhiều mức lãi suất cao đang được áp dụng cho khách hàng gửi số tiền lớn hoặc tham gia chương trình ưu đãi. PVcomBank hiện niêm yết lãi suất 10%/năm đối với tiền gửi kỳ hạn 12-13 tháng, lĩnh lãi cuối kỳ. Tuy nhiên, khách hàng phải gửi tại quầy với số tiền từ 2.000 tỷ đồng trở lên mới được hưởng mức lãi suất này. MSB áp dụng lãi suất 9%/năm cho tiền gửi kỳ hạn 12 hoặc 13 tháng. Điều kiện là sổ tiết kiệm ...
[TIN MỚI](javascript:; "TIN MỚI")
**Nhiều ngân hàng niêm yết lãi suất cao**
Khảo sát biểu lãi suất tại một số ngân hàng cho thấy, nhiều mức lãi suất cao
đang được áp dụng cho khách hàng gửi số tiền lớn hoặc tham gia chương trình ưu
đãi.
PVcomBank hiện niêm yết lãi suất 10%/năm đối với tiền gửi kỳ hạn 12-13 tháng,
lĩnh lãi cuối kỳ. Tuy nhiên, khách hàng phải gửi tại quầy với số tiền từ 2.000
tỷ đồng trở lên mới được hưởng mức lãi suất này.
MSB áp dụng lãi suất 9%/năm cho tiền gửi kỳ hạn 12 hoặc 13 tháng. Điều kiện là
sổ tiết kiệm mở mới hoặc được mở từ ngày 1/1/2018 và tự động gia hạn, với số
dư tối thiểu 500 tỷ đồng.
SCB niêm yết lãi suất 8,7%/năm đối với sản phẩm “Tiền gửi thông thường 13
tháng”, lĩnh lãi cuối kỳ.
Tại Cake by VPBank, lãi suất tiền gửi lĩnh lãi cuối kỳ hiện ở mức 7,2%/năm đối
với kỳ hạn 6-9 tháng và 7,4%/năm đối với kỳ hạn 10-24 tháng.
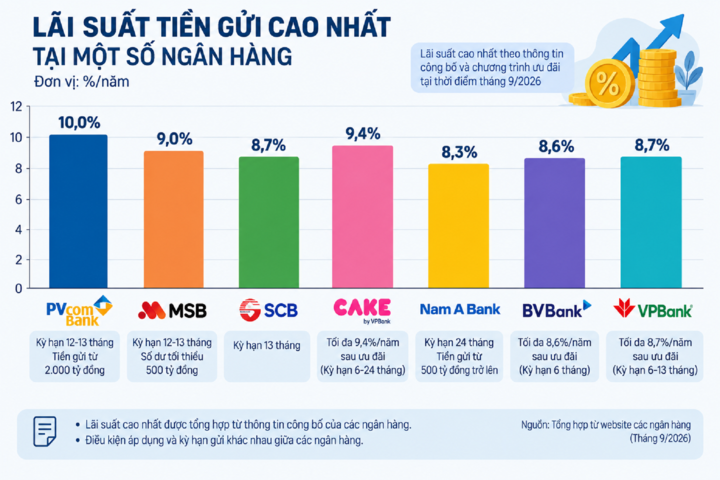
Biểu đồ lãi suất tại một số ngân hàng.
Đáng chú ý, từ 1/9 đến hết 30/9/2026, Cake by VPBank cộng thêm 2%/năm cho
khách hàng gửi tiết kiệm lần đầu, số tiền từ 100.000 đồng, kỳ hạn 6-12 tháng
và không tất toán trước hạn. Sau ưu đãi, lãi suất kỳ hạn 6-9 tháng có thể lên
tới 9,2%/năm.
Với khách hàng không gửi tiết kiệm lần đầu, Cake by VPBank cũng cộng thêm
2%/năm cho khoản tiền gửi từ 5 triệu đồng, kỳ hạn 6-24 tháng. Lãi suất sau ưu
đãi tại kỳ hạn 10-24 tháng có thể lên tới 9,4%/năm.
Tại Nam A Bank, khách hàng gửi từ 500 tỷ đồng trở lên ở kỳ hạn 24 tháng có thể
hưởng lãi suất tới 8,3%/năm. Với khoản tiền tương tự ở kỳ hạn 36 tháng, lĩnh
lãi cuối kỳ, lãi suất là 8,1%/năm sau khi được Tổng Giám đốc phê duyệt.
BVBank cũng cộng thêm tới 1,9%/năm vào lãi suất tiền gửi dành cho khách hàng
cá nhân mới gửi tiết kiệm trực tuyến. Chương trình áp dụng với khoản tiền kỳ
hạn 6 tháng, lĩnh lãi cuối kỳ, từ 10 triệu đồng. Với lãi suất niêm yết
6,7%/năm, mức thực nhận sau ưu đãi có thể lên tới 8,6%/năm.
VPBank triển khai chương trình cộng thêm tới 2,5%/năm cho khoản tiền gửi từ 1
triệu đồng đến 300 triệu đồng, kỳ hạn 1-24 tháng, từ ngày 15/6 đến hết
31/12/2026. Mức cộng thêm áp dụng với khách hàng thuộc danh sách đủ điều kiện
do ngân hàng xác định. Nếu được hưởng tối đa, lãi suất thực tế có thể lên tới
8,7%/năm đối với kỳ hạn 6-13 tháng và 8,5%/năm đối với kỳ hạn 15-24 tháng.
Lãi suất huy động duy trì ở mức cao, trong khi nhiều kênh đầu tư kém hấp dẫn,
khiến tiền gửi của người dân tiếp tục tăng mạnh, cao nhất từ trước đến nay.
(Ảnh minh họa).
**Tiền gửi dân cư lập kỷ lục**
Theo số liệu Ngân hàng Nhà nước, tiền gửi của dân cư tại các tổ chức tín dụng
trong tháng 7 tăng khoảng 152.000 tỷ đồng so với tháng trước, lên 11,22 triệu
tỷ đồng, mức cao nhất từ trước đến nay.
So với cuối năm 2025, tiền gửi của khách hàng cá nhân tăng 8,56%, tương đương
khoảng 885.000 tỷ đồng. Đây cũng là tháng thứ 9 liên tiếp tiền gửi dân cư
tăng.
Trước đó, tháng 10/2025, hệ thống ngân hàng lần đầu ghi nhận tiền gửi của
người dân vượt mốc 10 triệu tỷ đồng. Kể từ đó, dòng tiền này liên tục tăng qua
các tháng.
Ở chiều ngược lại, tiền gửi của các tổ chức kinh tế trong tháng 7 giảm khoảng
131.000 tỷ đồng, xuống 6,24 triệu tỷ đồng. So với cuối năm 2025, tiền gửi của
khối này chỉ tăng 0,98%, tương đương khoảng 60.000 tỷ đồng.
Lý giải xu hướng tiền gửi dân cư tăng mạnh, ông Nguyễn Thế Minh, Giám đốc Khối
Ngân hàng đầu tư, Công ty Chứng khoán An Bình (ABS), cho rằng vài tháng qua
không nhiều kênh đầu tư mang lại hiệu quả cao cho số đông nhà đầu tư cá nhân.
Theo ông Minh, thanh khoản trên thị trường bất động sản còn hạn chế, trong khi
giá tại một số phân khúc có xu hướng giảm. Thị trường chứng khoán dù chỉ số đi
ngang nhưng nhiều cổ phiếu liên tục giảm giá, khiến tâm lý nhà đầu tư thận
trọng hơn.
Với vàng, sau giai đoạn tăng giá mạnh và thu hút dòng tiền trong năm trước,
thị trường trải qua một nhịp giảm đáng kể trước khi phục hồi, khiến sức hấp
dẫn của kim loại quý không còn như trước.
Trong bối cảnh đó, khi lãi suất tiết kiệm duy trì ở mức cao, dòng tiền chuyển
vào ngân hàng trở thành lựa chọn được nhiều người quan tâm.
Ông Minh nhận định xu hướng lãi suất huy động ở mức cao có thể tiếp diễn từ
nay đến cuối năm do nhu cầu vốn của các ngân hàng vẫn lớn. Mục tiêu tăng
trưởng kinh tế hai con số kéo theo nhu cầu vốn lớn để triển khai các dự án,
trong khi thị trường vốn chưa đáp ứng đầy đủ và nền kinh tế vẫn phụ thuộc đáng
kể vào tín dụng ngân hàng.
_“Xu hướng lãi suất cao đang diễn ra trên toàn cầu chứ không chỉ riêng ở Việt
Nam”,_ ông Minh nói.
Ngân hàng Nhà nước cho biết đến ngày 28/8/2026, dư nợ tín dụng đối với nền
kinh tế đạt gần 20,5 triệu tỷ đồng, tăng 10,24% so với cuối năm 2025. (Ảnh
minh họa)
Theo chuyên gia này, diễn biến lãi suất quốc tế, đặc biệt chính sách tiền tệ
của Mỹ, có thể tác động đến chính sách tỷ giá của nhiều quốc gia, trong đó có
Việt Nam. Áp lực lên tỷ giá USD/VND gia tăng sẽ khiến dư địa để giảm mạnh mặt
bằng lãi suất trong nước không còn nhiều.
Tuy nhiên, ông Minh cũng cho rằng tiền gửi tăng mạnh đang giúp giảm áp lực
thanh khoản đối với các ngân hàng. Khi nguồn vốn huy động được cải thiện, cuộc
đua thu hút tiền gửi có thể bớt quyết liệt, qua đó tạo điều kiện để lãi suất
huy động giảm nhẹ.
**Tín dụng tăng nhanh, ngân hàng vẫn cần vốn**
Ngân hàng Nhà nước cho biết đến ngày 28/8/2026, dư nợ tín dụng đối với nền
kinh tế đạt gần 20,5 triệu tỷ đồng, tăng 10,24% so với cuối năm 2025.
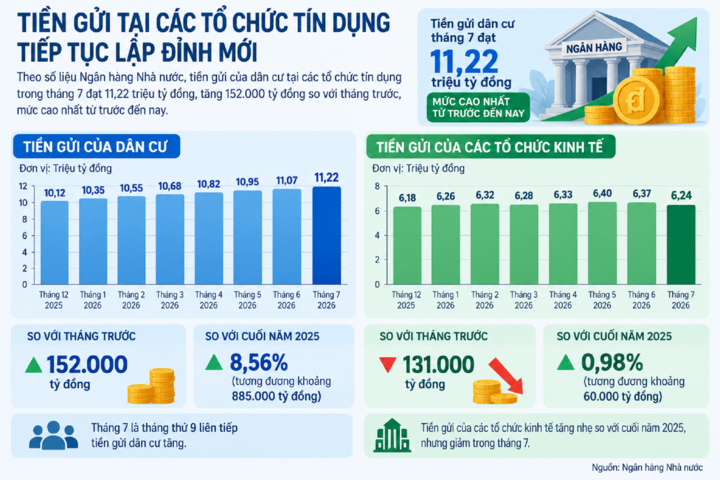
Tiền gửi tại các tổ chức tín dụng tiếp tục lập đỉnh mới.
Đáng chú ý, tín dụng đối với doanh nghiệp nhỏ và vừa (DNNVV) tăng nhanh hơn
mức chung. Hơn 100 tổ chức tín dụng phát sinh dư nợ với nhóm doanh nghiệp này,
tổng dư nợ trên 4,1 triệu tỷ đồng, tăng 12,4% so với cuối năm 2025 và chiếm
khoảng 20% tổng dư nợ nền kinh tế.
Các tổ chức tín dụng đang đổi mới phương thức cho vay, đẩy mạnh chuyển đổi số,
ứng dụng dữ liệu, đơn giản hóa thủ tục và phát triển sản phẩm phù hợp hơn với
nhu cầu doanh nghiệp.
Trong tháng 8, Ngân hàng Nhà nước chỉ đạo các ngân hàng thương mại triển khai
chương trình tín dụng hướng đến DNNVV và doanh nghiệp, cá nhân hoạt động trong
các lĩnh vực được xác định là động lực tăng trưởng như nông nghiệp, công
nghiệp hỗ trợ, công nghệ cao, xuất khẩu, kinh tế số, trí tuệ nhân tạo, công
nghiệp bán dẫn, chế biến chế tạo và các dự án xanh.
Sau hơn một tháng triển khai, từ 4 ngân hàng thương mại Nhà nước đăng ký ban
đầu với quy mô 220.000 tỷ đồng, đến nay đã có 19 ngân hàng thương mại công bố
chương trình, sản phẩm ưu đãi với tổng quy mô trên 407.000 tỷ đồng. Lãi suất
của các chương trình này thấp hơn khoảng 1-2 điểm phần trăm/năm so với lãi
suất cho vay bình quân cùng kỳ hạn.
Như vậy, dù tiền gửi của người dân tiếp tục tăng mạnh, tốc độ tăng huy động
vốn vẫn thấp hơn tốc độ tăng tín dụng. Chênh lệch này cho thấy các ngân hàng
vẫn cần duy trì khả năng huy động tiền gửi từ dân cư để đáp ứng nhu cầu vốn
ngày càng lớn của nền kinh tế.