
🇻🇳 Vĩ mô VN🔴 Tiêu cực🔥 Tin nóng
Lãi suất mua nhà có thể còn cao đến 2027
Lãi suất mua nhà khó giảm Bàn về triển vọng lãi suất tại hội thảo “Chiến lược phát triển và đầu tư bất động sản sau Nghị quyết 21 và những cập nhật chính sách” diễn ra ngày 22/9, các diễn giả cho rằng đây vẫn là biến số khó dự báo và có ảnh hưởng trực tiếp tới cả doanh nghiệp lẫn người mua nhà. Ông Nguyễn Anh Quê, Chủ tịch Tập đoàn G6 cho rằng trong bối cảnh hiện nay, ít nhất từ nay đến hết quý I/2027, mặt bằng lãi suất vẫn có thể duy trì ở mức cao. Theo ông, diễn biến lãi suất của thị trường...
[TIN MỚI](javascript:; "TIN MỚI")
## Lãi suất mua nhà khó giảm
Bàn về triển vọng lãi suất tại hội thảo “Chiến lược phát triển và đầu tư bất
động sản sau Nghị quyết 21 và những cập nhật chính sách” diễn ra ngày 22/9,
các diễn giả cho rằng đây vẫn là biến số khó dự báo và có ảnh hưởng trực tiếp
tới cả doanh nghiệp lẫn người mua nhà.
Ông Nguyễn Anh Quê, Chủ tịch Tập đoàn G6 cho rằng trong bối cảnh hiện nay, ít
nhất từ nay đến hết quý I/2027, mặt bằng lãi suất vẫn có thể duy trì ở mức
cao. Theo ông, diễn biến lãi suất của thị trường Việt Nam còn phụ thuộc vào
các quyết định điều hành chính sách tiền tệ quốc tế và trong nước.
Trong khi đó, bà Nguyễn Hồng Vân, Giám đốc cấp cao, trưởng thị trường Hà Nội,
JLL Việt Nam cho rằng với góc độ của đơn vị tư vấn bất động sản, rất khó đưa
ra dự báo chính xác tuyệt đối về lãi suất. Tuy nhiên, theo các dự báo mà bà
tiếp cận, khả năng lãi suất giảm mạnh từ nay đến cuối năm là không cao.
Bà cho rằng nhu cầu vốn của các chủ đầu tư đang lớn trong khi khả năng tiếp
cận vốn vẫn gặp những hạn chế nhất định. Vì vậy, khi đánh giá tác động của lãi
suất cần nhìn từ cả hai phía: doanh nghiệp phát triển dự án và người mua nhà.'
Đối với người mua, tác động của lãi suất thể hiện rõ nhất ở phân khúc bất động
sản nhà ở. Tuy nhiên, theo bà Vân, thị trường bất động sản còn nhiều phân khúc
khác như văn phòng, thương mại và công nghiệp, với đặc điểm dòng vốn khác
nhau.
Một trong những hướng có thể được quan tâm thời gian tới, theo bà, là tăng
cường thu hút dòng vốn ngoại vào thị trường bất động sản.
“Chúng ta đều mong muốn lãi suất ngân hàng giảm. Tuy nhiên, cũng phải nghĩ cho
cả các ngân hàng. Bài toán về vĩ mô cần được tính toán để làm sao cân đối lãi
suất hơn, những biến động xảy ra trong phạm vi hẹp hơn”, bà Vân nói.
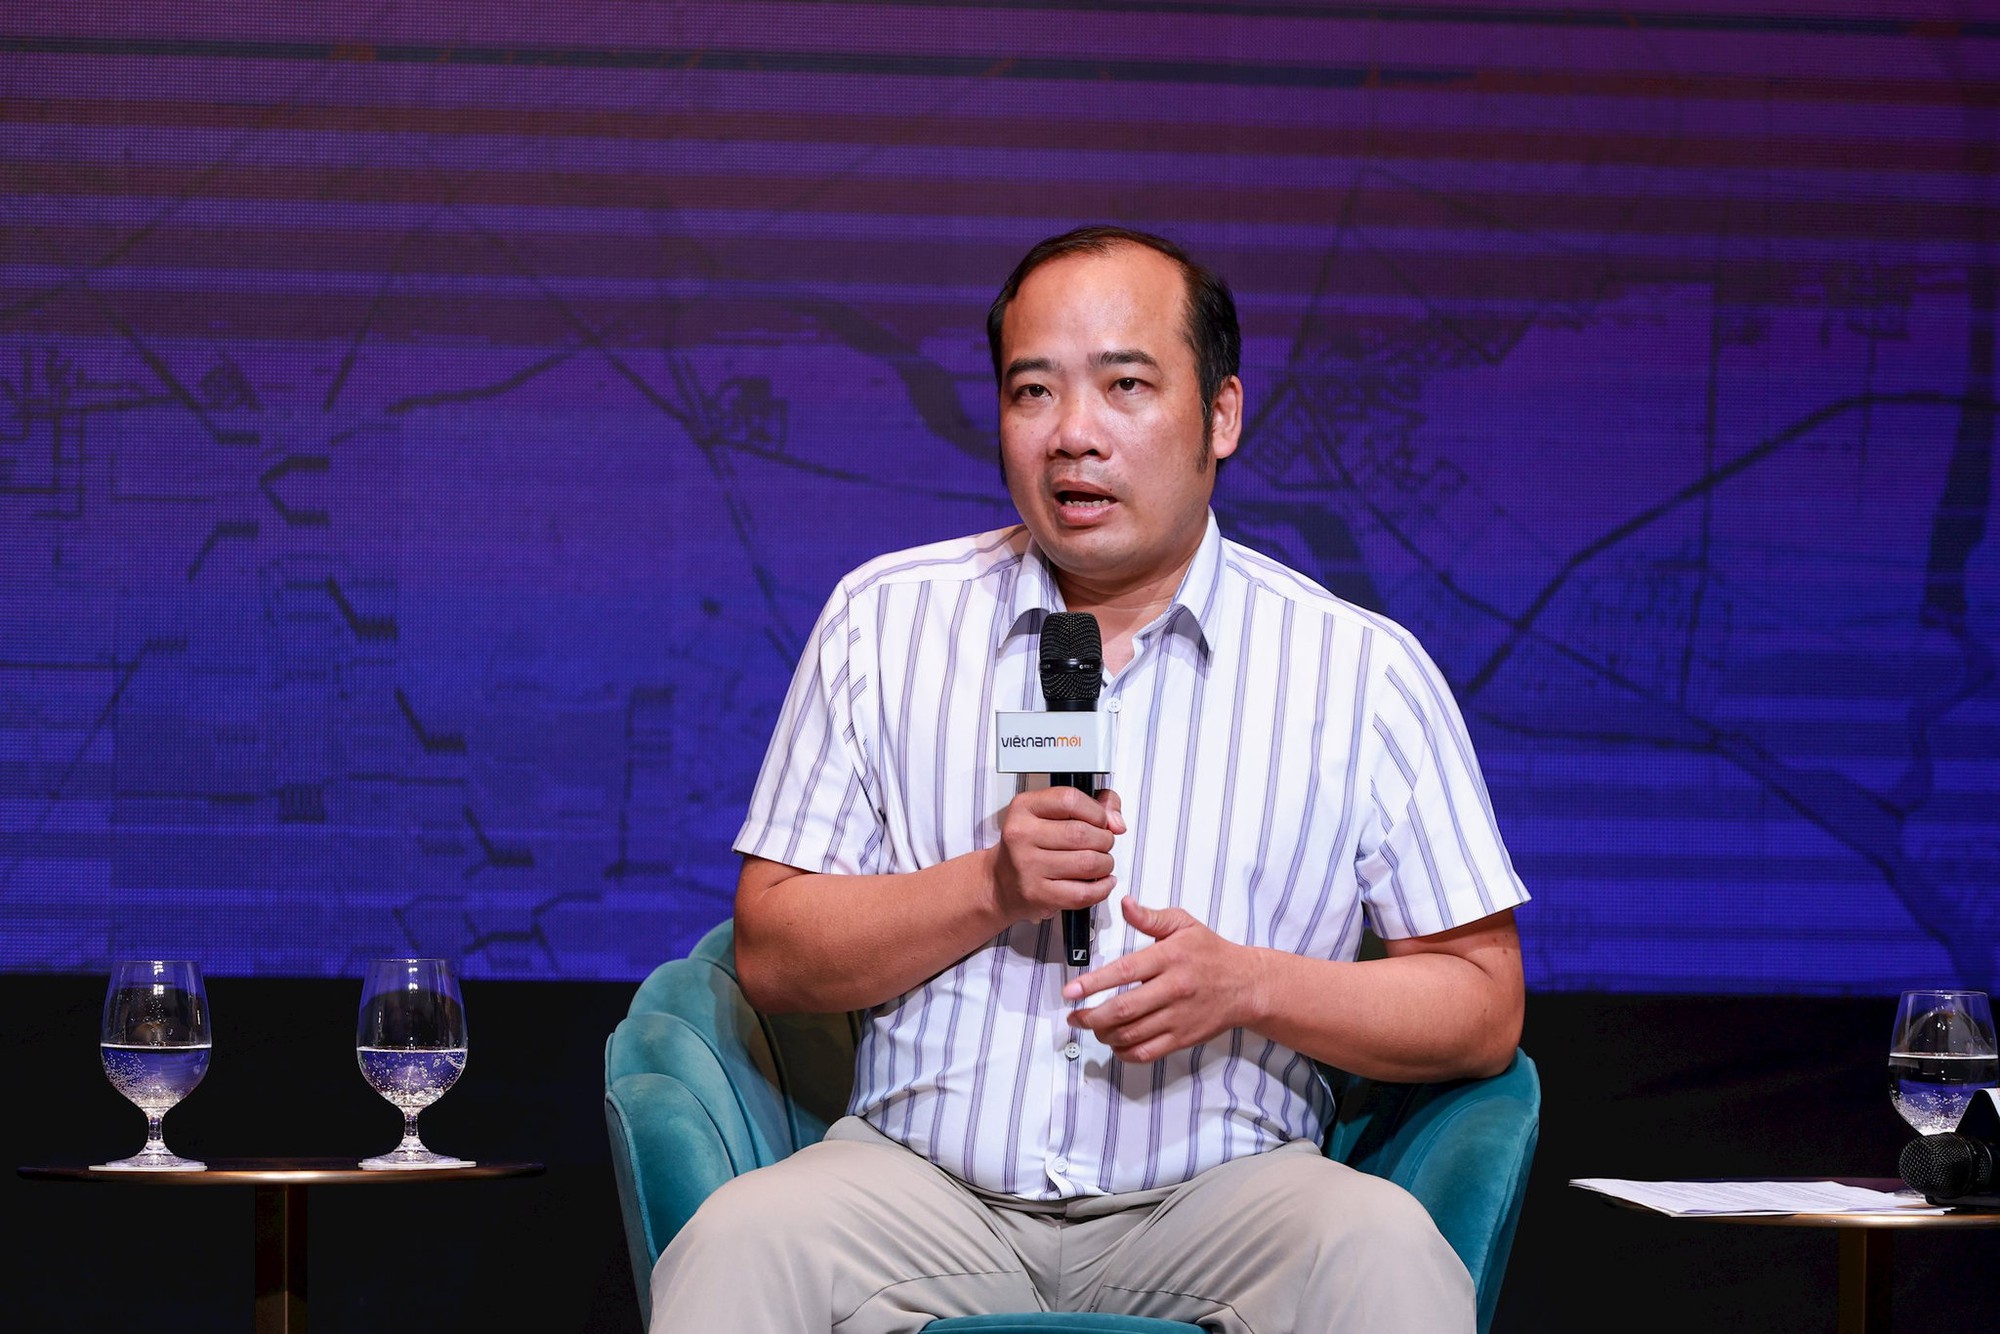
Chủ tịch Tập đoàn G6: Trong bối cảnh hiện nay, ít nhất từ nay đến hết quý
I/2027, mặt bằng lãi suất vẫn có thể duy trì ở mức cao.
## Thị trường bắt đầu hồi phục
Ở góc độ thị trường, những tác động của mặt bằng lãi suất cũng đã phần nào thể
hiện qua diễn biến thanh khoản trong thời gian qua.
Theo ông Lê Đình Chung, Tổng giám đốc CTCP Tư vấn và Phát triển Bất động sản
SGO Homes, thị trường đã có giai đoạn phục hồi trước khi thanh khoản bắt đầu
chậm lại từ cuối năm 2025.
Ông Chung cho rằng có hai yếu tố chính tác động đến diễn biến này. Thứ nhất là
mặt bằng lãi suất. Thứ hai là giá nhà liên tục tăng trong một thời gian dài
trong năm 2024 và 2025, khiến một bộ phận người mua cho rằng giá bất động sản
đã cao so với khả năng chi trả.
“Trong quá trình nghiên cứu, chúng tôi cũng nhận thấy xu hướng chuyển sang đi
thuê nhà. Nhiều người trẻ hiện nay đã bỏ tư tưởng phải sở hữu nhà, thay vào đó
họ chọn đi thuê”, ông Chung nói
Theo ông, những yếu tố này tác động trực tiếp đến thanh khoản thị trường. Tuy
nhiên, bước sang quý III/2026, thị trường đã xuất hiện những dấu hiệu điều
chỉnh và hồi phục tích cực hơn.
Khi thanh khoản chậm lại, theo ông Chung, doanh nghiệp cũng phải điều chỉnh
cách bán hàng và cơ cấu sản phẩm.
Một thay đổi đáng chú ý là các chủ đầu tư bắt đầu mở rộng sang những phân khúc
có mức giá phù hợp hơn, thay vì tập trung chủ yếu vào sản phẩm cao cấp. Bên
cạnh nhà ở thương mại, nhà ở xã hội và các sản phẩm vừa túi tiền cũng được
quan tâm nhiều hơn.
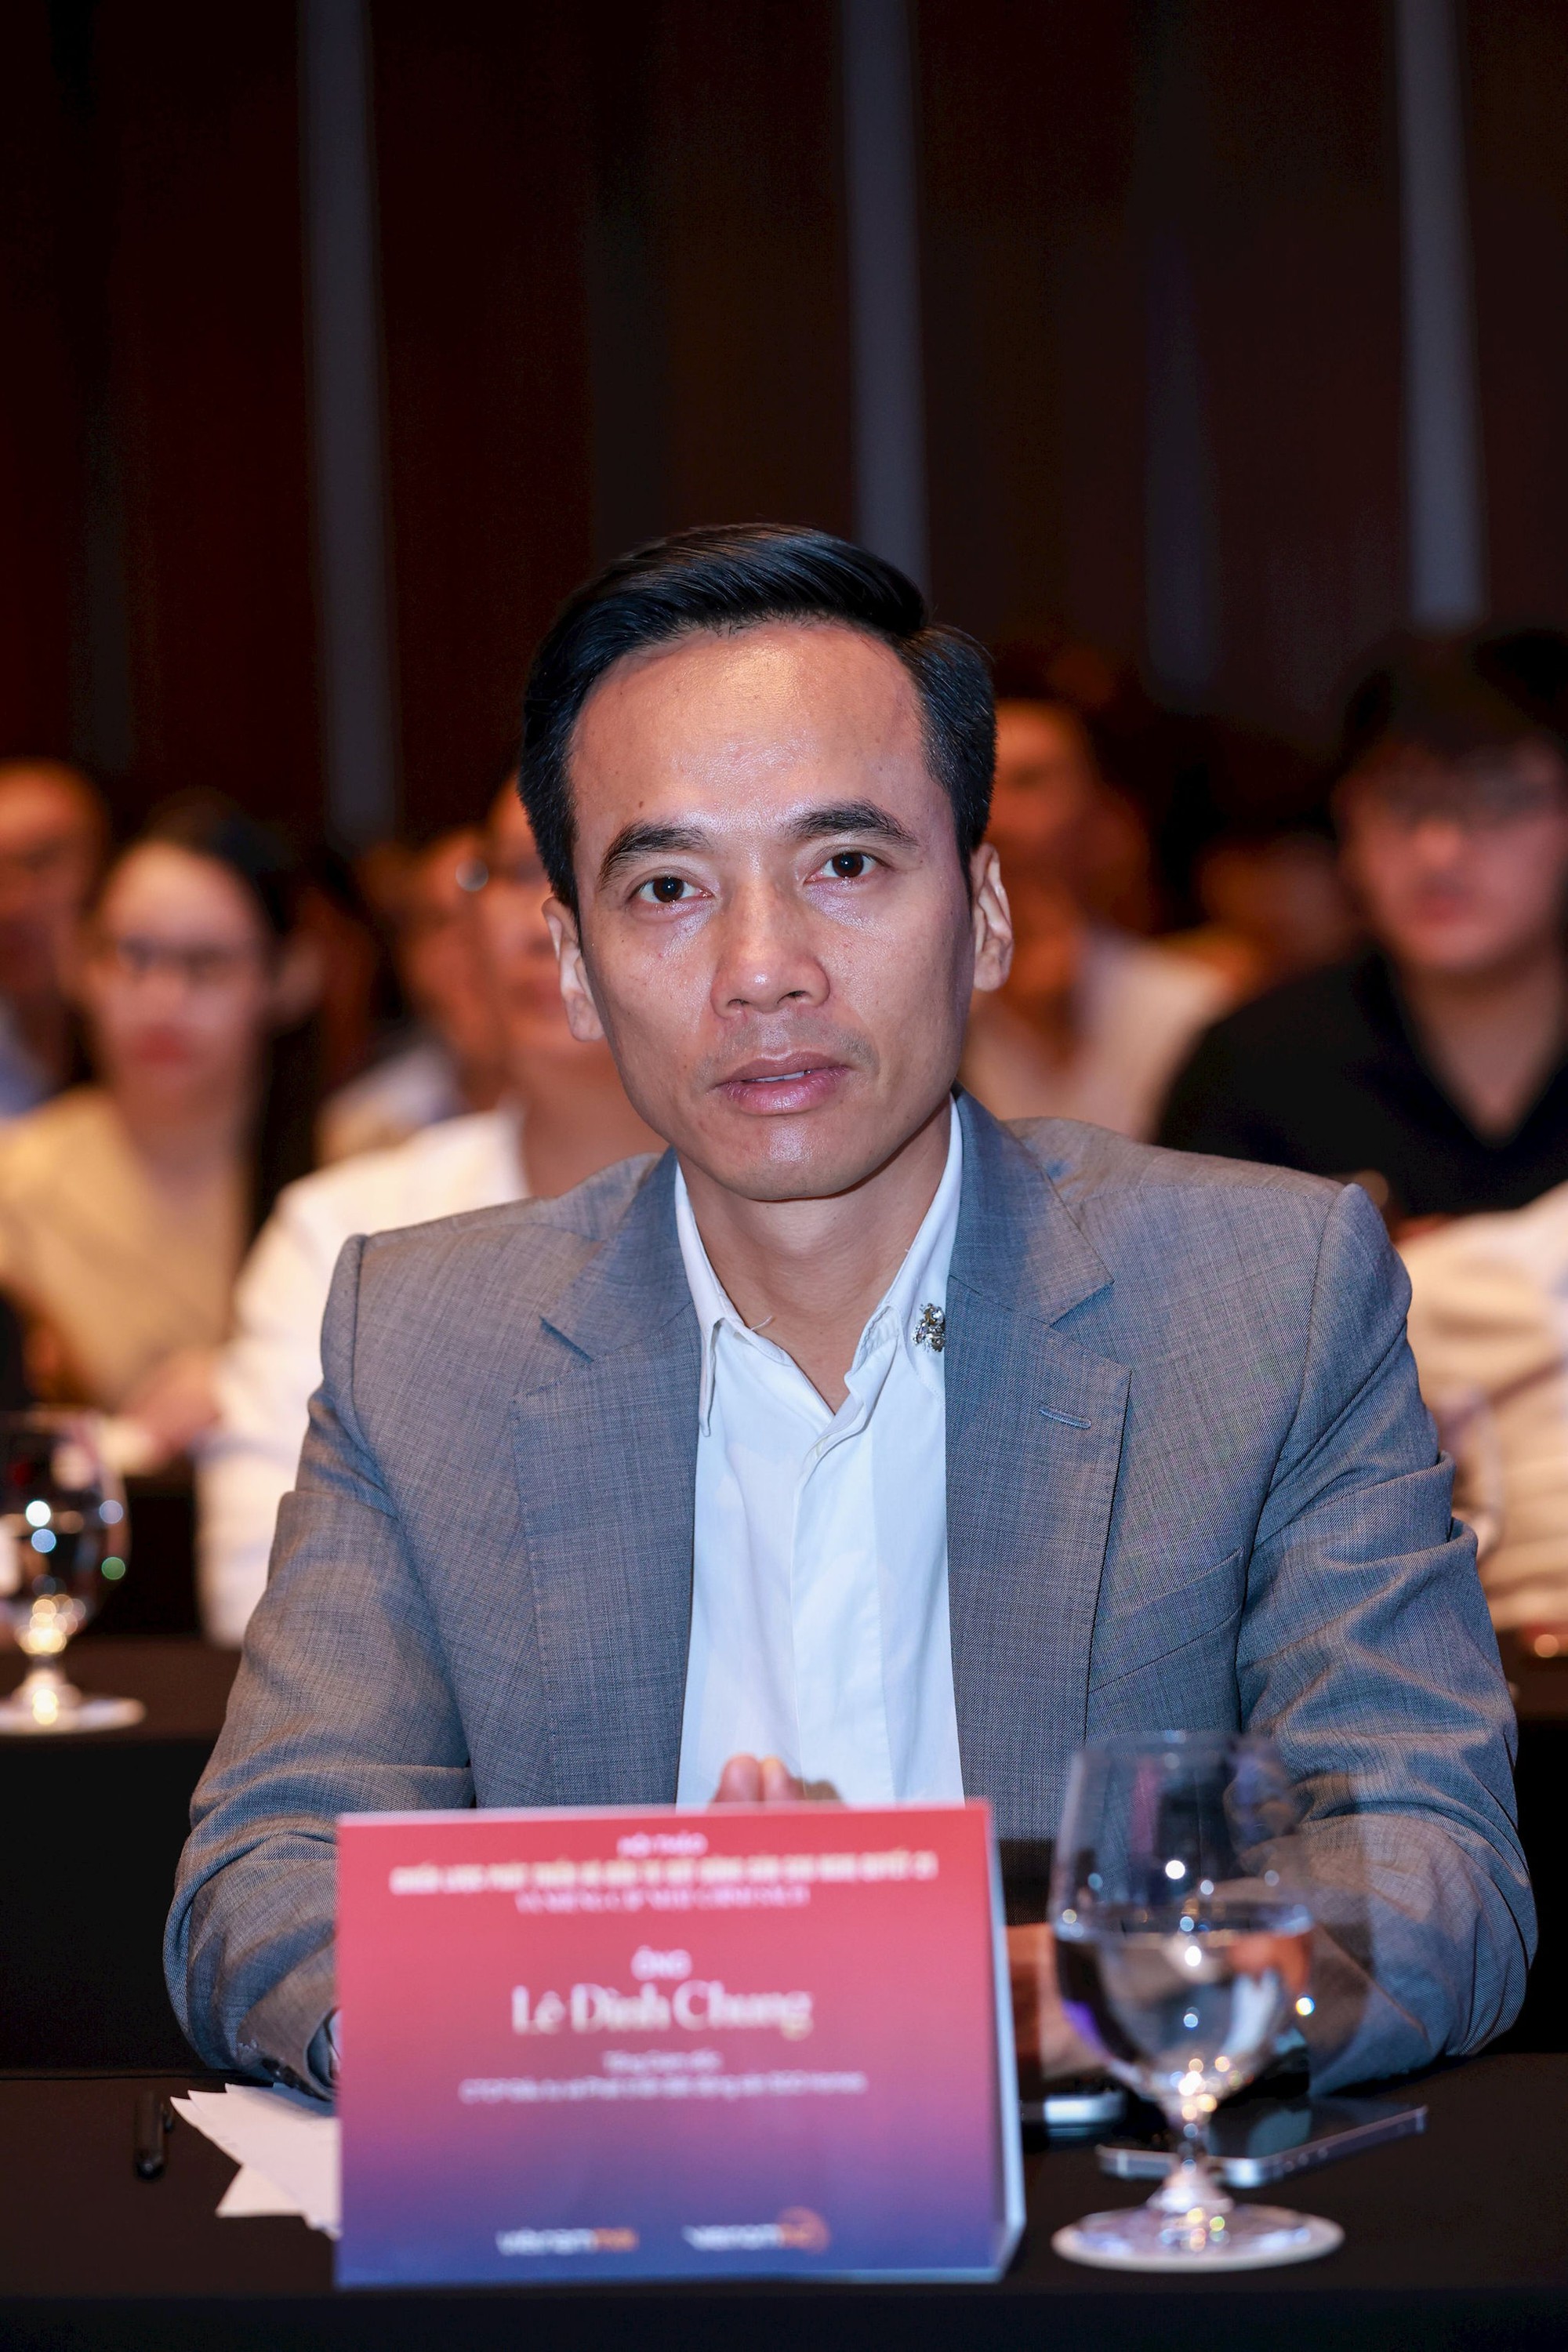
Ông Lê Đình Chung, CEO SGO Homes: Thị trường bắt đầu có dấu hiệu hồi phục tích
cực hơn so với hai quý đầu tiên của năm.
Ở thị trường thứ cấp, ông Chung cho biết giá tại một số phân khúc đã có mức
điều chỉnh khoảng 10-20%. Trong khi đó, các chủ đầu tư đưa ra nhiều chính sách
bán hàng như chiết khấu thanh toán sớm, giãn tiến độ thanh toán hoặc các ưu
đãi khác nhằm thu hút dòng tiền từ người mua.
“Với những điều chỉnh đó, bước sang quý III, thị trường đã bắt đầu có dấu hiệu
hồi phục tích cực hơn so với hai quý đầu tiên của năm 2026”, ông Chung nhận
định.
## Thị trường phục hồi nhưng không đồng đều
Từ góc độ đơn vị tư vấn và nghiên cứu thị trường, bà Nguyễn Hồng Vân, cho rằng
thị trường đang phục hồi nhưng không đồng đều giữa các phân khúc.
Theo bà Vân, phân khúc chung cư trung cấp vẫn ghi nhận giao dịch tương đối khả
quan trong giai đoạn 2024–2026. Trong khi đó, phân khúc cao cấp có dấu hiệu
chậm lại rõ hơn.
Bà cho rằng cần tiếp tục quan sát để có đánh giá đầy đủ hơn, song theo dự báo
của JLL, đến cuối quý IV/2026, tỷ lệ hấp thụ của phân khúc cao cấp có thể ở
mức dưới 50% nguồn cung mới, thấp hơn mức khoảng 70-80% được ghi nhận trong
giai đoạn 2024-2025.
Ở chiều ngược lại, một số dự án thuộc phân khúc trung cấp mở bán sau đại dịch
và trong năm 2025 từng ghi nhận khả năng hấp thụ tốt.
Tuy nhiên, diễn biến chi phí lãi vay đang tạo thêm áp lực lên người mua, đặc
biệt ở thời điểm phải thanh toán các khoản tiền cuối cùng trước khi nhận bàn
giao căn hộ.
Bà Vân cũng ghi nhận sự thay đổi trong hành vi của người mua nhà trong khoảng
ba năm trở lại đây. Theo đó, người mua có xu hướng thận trọng hơn, chú trọng
nguồn tiền thực có và khả năng cân đối dòng tiền cá nhân thay vì dựa nhiều vào
các khoản vay ngắn hạn trong thời gian ân hạn của dự án.
Điều này cho thấy bài toán thanh khoản hiện nay không chỉ phụ thuộc vào nhu
cầu mua nhà mà còn liên quan trực tiếp đến khả năng tiếp cận vốn và sức chịu
đựng tài chính của người mua.
Không chỉ người mua chịu ảnh hưởng, mặt bằng lãi suất cũng đang trở thành một
biến số quan trọng đối với doanh nghiệp bất động sản.
> Trong ngắn hạn, doanh nghiệp, nhất là doanh nghiệp nhỏ, vẫn gặp khó khăn
> trong tiếp cận nguồn vốn
>
> Ông Lê Đình Chung, CEO SGO Homes
Ông Lê Đình Chung cho rằng bên cạnh quỹ đất và pháp lý, vốn là yếu tố then
chốt trong quá trình phát triển dự án. Với những dự án có tổng mức đầu tư từ
1.000-2.000 tỷ đồng, mỗi thay đổi của chi phí vốn đều có thể tạo ra tác động
đáng kể đến tổng chi phí của doanh nghiệp.
Theo ông Chung, chi phí vốn hiện tại của doanh nghiệp bất động sản trung bình
khoảng 12-14%, trong khi trước đây phổ biến ở mức 8-10%. Khoảng chênh lệch này
tạo thêm áp lực lên hoạt động kinh doanh, đặc biệt trong bối cảnh thanh khoản
chưa đồng đều.
Trong ngắn hạn, ông cho rằng doanh nghiệp, nhất là doanh nghiệp nhỏ, vẫn gặp
khó khăn trong tiếp cận nguồn vốn với chi phí hợp lý.
Về triển vọng, ông Chung cho rằng lãi suất cho vay trong thời gian tới có thể
chỉ điều chỉnh nhẹ. Khả năng tiếp cận vốn của doanh nghiệp vì vậy vẫn là vấn
đề cần được theo dõi.
Ông kỳ vọng các chính sách điều hành sẽ góp phần hạ nhiệt chi phí vốn, song
cho rằng với mặt bằng hiện nay, vốn vẫn là một trong những trở ngại lớn đối
với doanh nghiệp bất động sản.