
🏢 Doanh nghiệp🟢 Tích cực
“Đại gia” dầu khí Việt Nam tham gia siêu dự án có 7 hạng mục ngoài khơi nặng hơn 78.000 tấn, doanh thu dự báo vượt 39.000 tỷ
Trong báo cáo cập nhật mới đây về Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS), Chứng khoán Vietcombank (VCBS) cho rằng lượng backlog lớn từ cả dầu khí truyền thống và năng lượng tái tạo đang tạo nền tảng để doanh nghiệp duy trì tăng trưởng trong những năm tới. Động lực đáng chú ý đến từ hàng loạt dự án M&C quy mô lớn bước vào giai đoạn thi công, lắp đặt cao điểm, bên cạnh khả năng tiếp tục bổ sung các hợp đồng mới. PVS hiện là thành viên của Tập đoàn Công nghiệp - Năng lượng Quốc gia Vi...
[TIN MỚI](javascript:; "TIN MỚI")
Trong báo cáo cập nhật mới đây về Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam
(PVS), Chứng khoán Vietcombank (VCBS) cho rằng lượng backlog lớn từ cả dầu khí
truyền thống và năng lượng tái tạo đang tạo nền tảng để doanh nghiệp duy trì
tăng trưởng trong những năm tới. Động lực đáng chú ý đến từ hàng loạt dự án
M&C quy mô lớn bước vào giai đoạn thi công, lắp đặt cao điểm, bên cạnh khả
năng tiếp tục bổ sung các hợp đồng mới.
PVS hiện là thành viên của Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt
Nam, hoạt động trong nhiều lĩnh vực dịch vụ kỹ thuật cho ngành dầu khí, năng
lượng và công nghiệp. Các mảng chính bao gồm EPCI công trình biển, EPC công
trình công nghiệp, kho nổi FSO/FPSO, tàu dịch vụ dầu khí, khảo sát địa chấn,
căn cứ cảng và dịch vụ cho các dự án năng lượng tái tạo.
### Hợp đồng tỷ USD từ Qatar
Một trong những điểm đáng chú ý nhất là PVS vừa nhận thư trao thầu LoA từ
QatarEnergy cho gói EPIC-1 thuộc dự án Maydan Mahzam Redevelopment. Dự án có
tổng mức đầu tư ước tính 4-5 tỷ USD, trong đó EPIC-1 bao gồm phạm vi EPC toàn
diện với 7 topside mới có tổng trọng lượng trên 78.000 tấn, cải tạo 5 topside
hiện hữu cùng hệ thống cầu nối, platform, đường ống và cáp.
Dựa trên quy mô và phạm vi công việc, VCBS ước tính riêng gói EPIC-1 có giá
trị khoảng 3 tỷ USD. Phần công việc thuộc PVS có thể chiếm ít nhất 50% giá trị
gói thầu và được thực hiện trong giai đoạn 2027-2030. Tuy nhiên, đơn vị phân
tích lưu ý giá trị hợp đồng chính thức cũng như tỷ lệ phân chia công việc giữa
các bên trong liên danh chưa được công bố, do đó các con số trên vẫn là ước
tính và cần được cập nhật khi có thông tin chính thức.
Theo VCBS, việc được QatarEnergy lựa chọn cho một gói thầu quy mô lớn không
chỉ bổ sung khối lượng công việc cho PVS mà còn hỗ trợ triển vọng của mảng Cơ
khí và Xây lắp (M&C) trong những năm tới. Đây đồng thời là bước tiến mới trong
quá trình mở rộng hoạt động của doanh nghiệp tại thị trường dầu khí quốc tế.
### Loạt dự án ngoài biển bước vào chu kỳ mới
Không chỉ thị trường quốc tế, hoạt động đầu tư dầu khí trong nước cũng được
VCBS đánh giá đang bước vào giai đoạn tăng tốc. Sau Lô B - Ô Môn và Lạc Đà
Vàng, các dự án như Sư Tử Trắng 2B, Đại Hùng Nam đã được phê duyệt, trong khi
Kình Ngư Vàng, Lạc Đà Vàng B, Khánh Mỹ - Đầm Dơi, Nam Du - U Minh và Hoa Mai
được kỳ vọng lần lượt khởi động trong giai đoạn 2026-2027.
Bên cạnh đó, việc tháo gỡ vướng mắc cho chuỗi dự án khí - điện Cá Voi Xanh
cũng có thể mở thêm dư địa công việc. Theo báo cáo, dự án này có quy mô trữ
lượng khoảng 150 tỷ m3, tương đương khoảng 1,5 lần dự án Lô B. Với kinh nghiệm
triển khai các dự án EPC ngoài khơi quy mô lớn, VCBS cho rằng PVS có khả năng
tiếp tục tham gia với vai trò tổng thầu hoặc nhà thầu chính tại một số dự án.
Backlog hiện hữu của PVS đến từ Lô B - Ô Môn, Lạc Đà Vàng, các dự án điện gió
ngoài khơi và nhiều hợp đồng quốc tế. VCBS kỳ vọng lượng công việc chuyển tiếp
này có thể giúp doanh thu và lợi nhuận mảng M&C duy trì tăng trưởng trong giai
đoạn 2026-2029, đồng thời tạo tiền đề để doanh nghiệp mở rộng sang hạ tầng
năng lượng ngoài dầu khí.
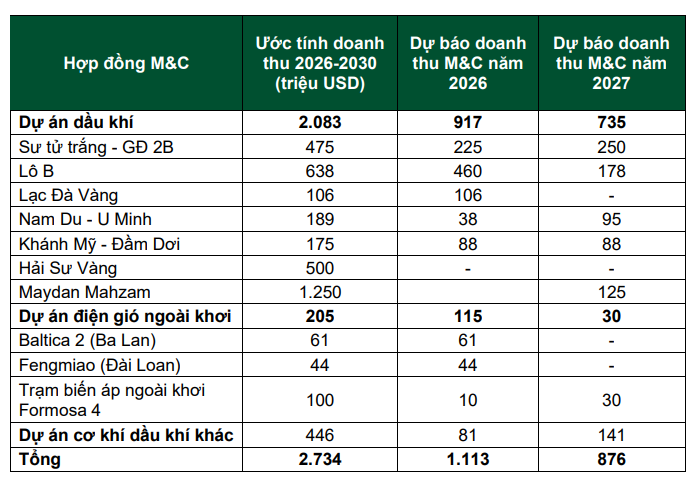
Theo bảng dự phóng của VCBS, tổng doanh thu có thể ghi nhận từ các hợp đồng
M&C trong giai đoạn 2026-2030 đạt khoảng 2,73 tỷ USD. Riêng nhóm dự án dầu khí
được ước tính mang về khoảng 2,08 tỷ USD, trong đó Sư Tử Trắng giai đoạn 2B
khoảng 475 triệu USD, Lô B khoảng 638 triệu USD và Maydan Mahzam khoảng 1,25
tỷ USD. Các dự án điện gió ngoài khơi được dự phóng đóng góp thêm khoảng 205
triệu USD.
**Doanh thu năm 2026 có thể vượt 39.000 tỷ đồng**
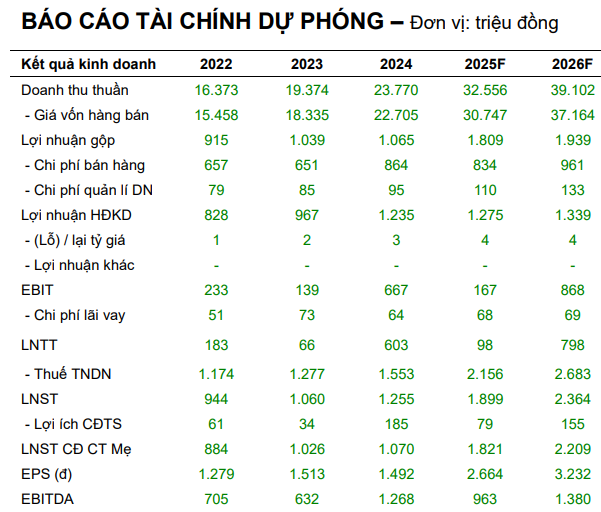
Trên cơ sở lượng công việc hiện hữu, VCBS dự phóng doanh thu năm 2026 của PVS
đạt khoảng 39.100 tỷ đồng, tăng 20% so với năm trước. Lợi nhuận sau thuế được
dự báo đạt 2.364 tỷ đồng, tăng khoảng 24%, trong khi ROE có thể nâng lên mức
15%.
Một đặc điểm khác được VCBS nhấn mạnh là kết quả kinh doanh của PVS tương đối
ít phụ thuộc vào biến động ngắn hạn của giá dầu so với nhóm doanh nghiệp trực
tiếp thăm dò và khai thác. Phần lớn lợi nhuận đến từ M&C, vận hành và quản lý
FPSO/FSO, căn cứ cảng cùng các dịch vụ kỹ thuật, vốn phụ thuộc nhiều hơn vào
tiến độ triển khai dự án. Việc mở rộng đội tàu chuyên dụng và gia tăng tỷ
trọng các hợp đồng EPC giá trị lớn cũng được kỳ vọng hỗ trợ hiệu quả hoạt động
trong những năm tới.
Ở dài hạn hơn, khung pháp lý mới đối với hoạt động dầu khí, năng lượng ngoài
khơi và công nghệ thu giữ, lưu trữ carbon được VCBS đánh giá có thể mở thêm
nguồn backlog cho PVS. Dù đóng góp từ các lĩnh vực mới chưa lớn trong ngắn
hạn, điện gió ngoài khơi, CCS cùng chu kỳ đầu tư mới của ngành dầu khí đang mở
rộng phạm vi công việc của doanh nghiệp từ các mỏ dầu khí truyền thống ra
những dự án năng lượng trên biển.