
🇻🇳 Vĩ mô VN🟡 Trung lập
Bài toán dòng tiền: Mua nhà ở thực hay gửi ngân hàng lấy lãi?
Chị Nga Trần, một nhân viên văn phòng tại TP Hồ Chí Minh, cho biết mức lãi suất vay mua nhà hiện nay khoảng 11-12%/năm, cao hơn đáng kể so với thời điểm trước đây. Tuy nhiên, điều này không khiến chị từ bỏ ý định mua nếu tìm được căn hộ phù hợp. "Thật ra tôi không ngại, tại vì tôi nghĩ nếu có tiền thì vẫn mua. Ngoài pháp lý thì tôi sẽ quan tâm đến chủ đầu tư, mức giá có phù hợp với mình hay không và chính sách hỗ trợ của chủ đầu tư như thế nào." Theo chị Nga, bên cạnh mức giá, chính sách than...
[TIN MỚI](javascript:; "TIN MỚI")
Chị Nga Trần, một nhân viên văn phòng tại TP Hồ Chí Minh, cho biết mức lãi
suất vay mua nhà hiện nay khoảng 11-12%/năm, cao hơn đáng kể so với thời điểm
trước đây. Tuy nhiên, điều này không khiến chị từ bỏ ý định mua nếu tìm được
căn hộ phù hợp.
"Thật ra tôi không ngại, tại vì tôi nghĩ nếu có tiền thì vẫn mua. Ngoài pháp
lý thì tôi sẽ quan tâm đến chủ đầu tư, mức giá có phù hợp với mình hay không
và chính sách hỗ trợ của chủ đầu tư như thế nào."
Theo chị Nga, bên cạnh mức giá, chính sách thanh toán cũng ảnh hưởng trực tiếp
đến quyết định mua. Một số phương án như vay 70% và được hỗ trợ lãi suất trong
18 tháng có thể giúp người mua chủ động hơn trong thời gian đầu.
Với những người có nhu cầu ở thực và vẫn duy trì được khả năng tài chính, thị
trường vì thế chưa hẳn đóng lại. Thay vào đó, người mua đang cân nhắc kỹ hơn
về thời điểm, sản phẩm và cách thức sử dụng dòng tiền.
Người mua nhà đang cân nhắc kỹ hơn về giá bán, pháp lý và chính sách hỗ trợ
tài chính trước khi xuống tiền. Ảnh: _Hùng Lĩnh_
Ông Hoàng Liên Sơn, Tổng Giám đốc Công ty Đầu tư và Môi giới Bất động sản
Alpha Real, cho biết lượng giao dịch hiện giảm khoảng 50-60% so với đầu năm.
Theo ông, lãi suất cao đang tạo áp lực lên cả nhà đầu tư và người mua ở thực.
"Người mua thật thì người ta thấy là không thể gánh nổi cái chi phí trả lãi
vay hàng tháng. Mọi người đang hết sức trông đợi vào mức lãi suất ổn định và
nếu mà giảm được thì tốt trong thời gian tới."
Sau lãi suất, giá bán là yếu tố được người mua quan tâm. Tuy nhiên, theo ông
Sơn, nguồn cung phù hợp với nhu cầu ở thực hiện chưa nhiều, trong khi sản phẩm
trung và cao cấp vẫn chiếm tỷ trọng đáng kể.
Trong khi đó, dư địa để chủ đầu tư giảm sâu giá bán cũng không lớn khi chi phí
đất đai, xây dựng, nhân công và vốn đều tăng. Vì vậy, nhiều doanh nghiệp đang
chuyển trọng tâm sang các chính sách bán hàng, như kéo dài thời gian thanh
toán hoặc hỗ trợ tài chính, để giảm áp lực dòng tiền cho khách hàng.
Thị trường căn hộ TP Hồ Chí Minh tiếp tục có thêm nguồn cung, trong khi người
mua thận trọng hơn trước khi xuống tiền. Ảnh: _Hùng Lĩnh_
### Sức mua chưa theo kịp nguồn cung
Thực tế này thể hiện rõ qua diễn biến thị trường trong tháng 8. Theo số liệu
DKRA, nguồn cung căn hộ sơ cấp tại TP Hồ Chí Minh và vùng phụ cận đạt gần
10.000 căn, nhưng lượng tiêu thụ chỉ khoảng 1.055 căn, tương đương tỷ lệ hấp
thụ khoảng 11%. Giá bán sơ cấp bình quân tại TP Hồ Chí Minh khoảng 73 triệu
đồng/m².
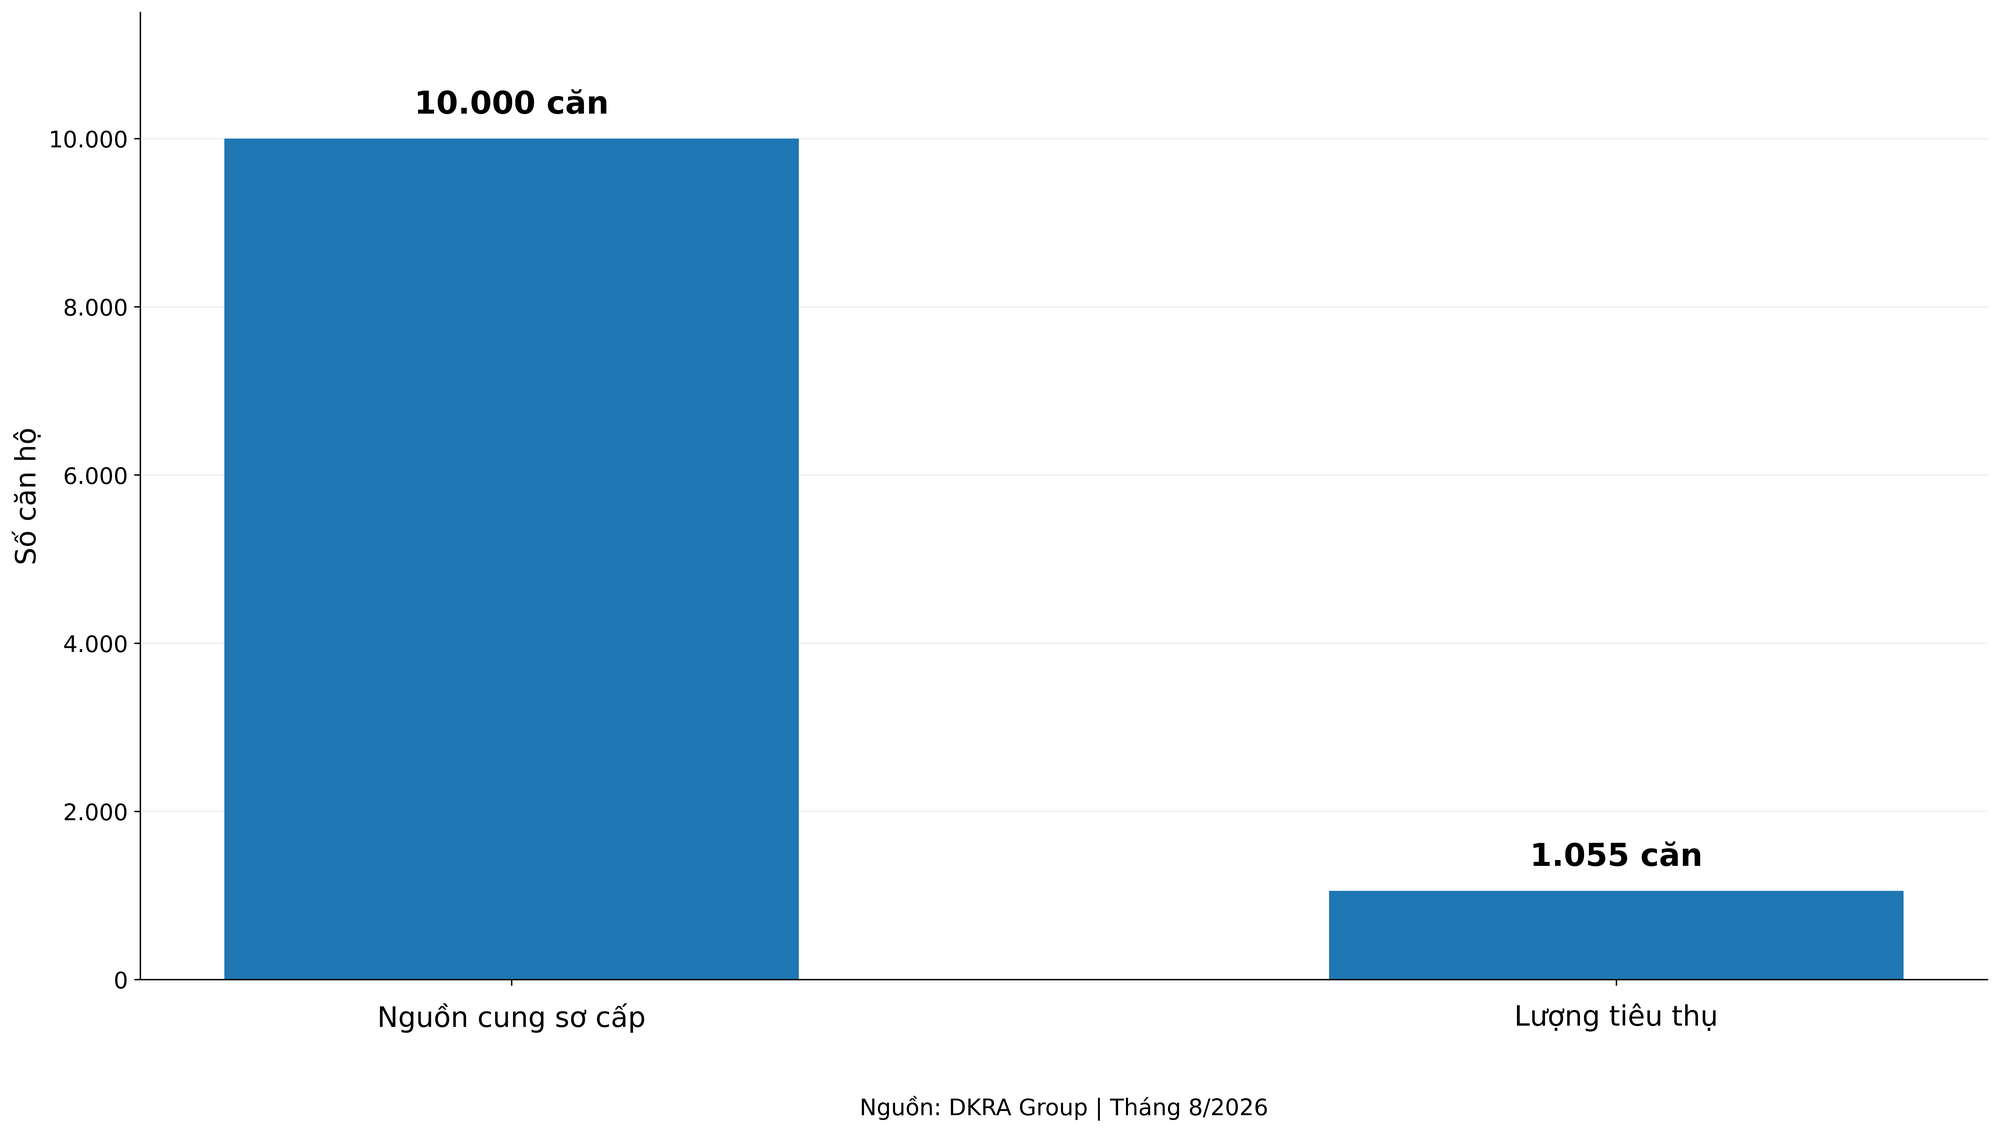
Tháng 8/2026, nguồn cung sơ cấp đạt gần 10.000 căn, trong khi lượng tiêu thụ
khoảng 1.055 căn, tương đương tỷ lệ hấp thụ khoảng 11%.
Ông Võ Hồng Thắng, Phó Tổng Giám đốc DKRA Group, cho rằng người mua hiện có xu
hướng quan sát kỹ hơn trước những biến động của thị trường và kinh tế thế
giới.
"Mọi người có tâm lý là chờ, quan sát, thận trọng. Những người có tiền thì họ
lại thận trọng, họ quan sát. Khi đó, họ sẽ quay lại câu chuyện giữa bài toán
là mua bây giờ hay là gửi ngân hàng để lấy lãi."
Khi có nhiều lựa chọn đối với dòng tiền, người mua sẽ không chỉ nhìn vào giá
căn hộ mà còn tính toán khả năng sinh lời, chi phí vốn và thời gian phải bỏ ra
để hoàn tất việc mua nhà. Đây cũng là lý do các chính sách thanh toán đang
được doanh nghiệp sử dụng nhiều hơn để tạo thêm dư địa cho khách hàng.
Theo ông Thắng, một số chủ đầu tư đang kéo dài thời gian thanh toán, thậm chí
điều chỉnh giá bán trực tiếp hoặc gián tiếp để ưu tiên dòng tiền và tăng khả
năng tiếp cận khách hàng.
Như vậy, trong khi mặt bằng giá căn hộ chưa có nhiều thay đổi, cách người mua
và doanh nghiệp tiếp cận giao dịch đang thay đổi.
Người mua có xu hướng lựa chọn kỹ hơn, ưu tiên pháp lý rõ ràng, sản phẩm phù
hợp nhu cầu và phương án tài chính có thể kiểm soát. Doanh nghiệp cũng phải
linh hoạt hơn trong chính sách bán hàng thay vì chỉ dựa vào giá niêm yết.
Với nguồn cung đang được bổ sung, bài toán tiếp theo của thị trường là làm sao
để sản phẩm đến đúng nhóm khách hàng có nhu cầu và khả năng chi trả. Khi giá
bán, chính sách thanh toán và nhu cầu ở thực tìm được điểm cân bằng, những
người đang chờ đợi trên thị trường sẽ có thêm cơ sở để đưa ra quyết định.